







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Acerca dos assuntos relacionados à Fiscalização e Documentação de Obra e aplicação de recursos, marque a alternativa correta.
A Fiscalização deverá realizar, dentre outras atividades, aprovação de partes, etapas, ou da totalidade dos serviços executados, verificar e atestar as respectivas medições, bem como conferir, visitar e encaminhar para pagamento as faturas emitidas pela contratada.
Diário de Obra é uma documentação que contém todos os elementos do projeto, bem como as informações e instruções complementares necessárias à execução dos serviços e obras objeto do contrato, inclusive a regulamentação de Preços e Medições, contendo a definição, a composição e o critério de medição de todos os itens das planilhas de Orçamento.
Caderno de Encargos é o livro que registra todas as informações relativas ao empreendimento, tais como equipamentos disponíveis, condições meteorológicas, número de funcionários por categoria, presença de subcontratadas, observações quanto a irregularidades constatadas pela fiscalização, pendências de projeto e outras informações relevantes.
Orçamento Sintético é mais detalhado que a estimativa de custos, e requer levantamento expedito de alguns quantitativos. Geralmente, é feito após a elaboração do anteprojeto e antes do desenvolvimento dos projetos básicos, contemplando as composições de custos.
De acordo com Limmer (1997), ao tratar de orçamento de obras, os custos administrativos integram os custos diretos empresariais e estão relacionados às atividades de administração das empresas executoras de obras. Assinale a alternativa que NÃO faz parte dos custos administrativos.
Material de consumo de escritório.
Energia elétrica e comunicações.
Despesas com manutenção do escritório.
Amortização da compra ou aluguel do imóvel sede da empresa.
Salário e férias da mão de obra.
Os orçamentos, em geral, deveriam se basear emcomposições de preços unitários (CPU), que são tabelas de enorme relevância para o orçamentista, pois este precisa analisar a composição para saber o que foi considerado e a produtividade adotada quando da formação do preço da obra. As colunas da tabela de uma composição de custo unitário trazem alguns itens, entre eles um que “descreve cada um dos elementos essenciais para a produção de determinado produto ou serviço. Podem ser de mão de obra, material ou equipamento”. Assinale a alternativa que corresponde a este item específico nas colunas da composição.
Unidade
Índice.
Insumo.
Custo Unitário.
Custo Total.
A figura abaixo apresenta um diagrama PERT-CPM e uma tabela com os tempos das atividades referentes a uma obra.

O tempo final da obra, em unidades de tempo (u.t.), e o tempo máximo da atividade F para que não haja interferência no tempo final são, respectivamente:
Na composição do caderno de encargos, o critério de analogia adotado pelo arquiteto foi o de que dois materiais ou dois equipamentos desempenham idêntica função construtiva e apresentam as mesmas características exigidas na especificação ou no procedimento que a eles se refiram.
Assinale a opção que indica o critério adotado.
Analogia parcial.
Semelhança.
Equivalência.
Aproximação genérica.
Afinidade relativa.
Para a execução de uma obra, o contratante optou pelo regime que prevê uma remuneração fixa ou um percentual sobre o custo, incluídos neste, os encargos e os ônus legais.
Este regime é o de
empreitada por preço unitário.
empreitada por preço total.
consórcio.
administração contratada.
permutação.
Segundo MATTOS, no cálculo do custo e do preço de venda de uma obra ou serviço o orçamentista deve observar algumas dicas:
I É errado aplicar os percentuais de lucratividade e impostos diretamente sobre o custo, pois eles incidem sobre o preço de venda.
II O correto é somar todos os custos e dividi-los por (1-i%), sendo i% a somatória de tudo que incide sobre o preço de venda.
III Aplicar lucro e impostos separadamente dá errado: eles têm que ser somados para compor a incidência total.
IV Tudo que é custo fica no numerador da equação (em notação paramétrica) utilizada para calcular o PV (preço de venda).
V Tudo que incide sobre o preço (faturamento) do contrato fica no denominador. Avalie cada afirmativa como verdadeira (V) ou falsa (F).
De cima para baixo, a sequência correta é:
Material | Quantidade | Valor unitário | Valor total | % do valor | %acumulada |
1 | 20000 | R$ 20,00 | R$ 400.000,00 | 70,6 | 70,6 |
2 | 4000 | R$ 20,00 | R$ 80.000,00 | 14,1 | 84,7 |
3 | 800 | R$ 40,00 | R$ 32.000,00 | 5,6 | 90,3 |
4 | 240 | R$ 100,00 | R$ 24.000,00 | 4,2 | 94,6 |
5 | 80 | R$ 200,00 | R$ 16.000,00 | 2,8 | 97,4 |
6 | 270 | R$ 20,00 | R$ 5.400,00 | 1,0 | 98,3 |
7 | 270 | R$ 20,00 | R$ 5.400,00 | 1,0 | 99,3 |
8 | 200 | R$ 20,00 | R$ 4.000,00 | 0,7 | 100,0 |
R$ 566.800,00 |
No orçamento de uma obra, há normalmente um grande número de itens, impossibilitando, na prática, a verificação extensiva. A identificação dos itens importantes é fundamental na análise de orçamento e a ferramenta utilizada para que essa identificação seja realizada é a curva ABC. No estoque de materiais de uma determinada obra, tem-se o levantamento observado no quadro acima. Adotando a proporção 70 x 20 x 10, assinale a alternativa correta em relação ao caso apresentado.
12,5% dos materiais correspondem à faixa A.
25% dos materiais correspondem a 70% dos custos.
A faixa C corresponde a 25% do total dos materiais do estoque.
A faixa B corresponde a cinco materiais.
A faixa C corresponde a apenas um material.
Um arquiteto, para elaborar a composição de custos de um orçamento, deve realizar as etapas a seguir.
( ) cotação de preços;
( ) identificação dos serviços;
( ) definição de encargos sociais;
( ) discriminação dos custos diretos;
( ) levantamento quantitativo;
( ) discriminação dos custos indiretos.
Assinale a opção que apresenta a sequência ordenada que ele deve seguir.
1, 3, 4, 5, 2 e 6.
2, 3, 6, 4, 1 e 5.
3, 2, 1, 6, 4 e 5.
4, 1, 2, 5, 3 e 6.
5, 1, 6, 3, 2 e 4.
Na tabela a seguir, Composição de Custos Unitários para o serviço: “Preparo, transporte, lançamento e adensamento de 1,00 m³ de concreto estrutural com fck igual a 200 Kgf/cm²”.
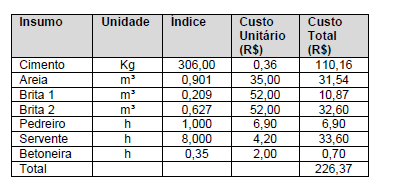
O insumo que mais incide no custo do serviço, o percentual desse custo em relação ao custo do concreto, e o percentual do custo de mão de obra em relação ao custo total, respectivamente, são de:
BDI (benefício e despesas indiretas) é uma taxa que se adiciona ao custo direto de uma obra ou serviço para cobrir as despesas indiretas do executor mais o risco do empreendimento, as despesas financeiras incorridas, os tributos incidentes na operação, despesas de comercialização e lucro do empreendedor. Seu resultado é fruto de uma operação matemática baseada em dados objetivos envolvidos em cada obra. Considerando os componentes do BDI, analise as seguintes afirmações:
I. Despesas Indiretas são gastos que fazem parte dos custos da obra e são necessárias para sua execução. São basicamente despesas da administração da sede da empresa mais os encargos financeiros do capital de giro necessários na produção e os riscos envolvidos no empreendimento.
II. Tributos são os impostos federais incidentes sobre o valor da fatura ou do lucro e o imposto municipal incidente sobre a parcela de serviços no local de execução da obra ou serviços.
III. Gastos de comercialização são gastos necessários para a promoção comercial da empresa, estão relacionados com determinadas obras específicas e se enquadram como custos diretos e despesas indiretas.
Está correto o que se afirma somente em
II.
III.
I e II.
I e III.
Observe o fluxograma apresentado a seguir com suas etapas de estudo condicionantes, composição de custo e fechamento do orçamento.
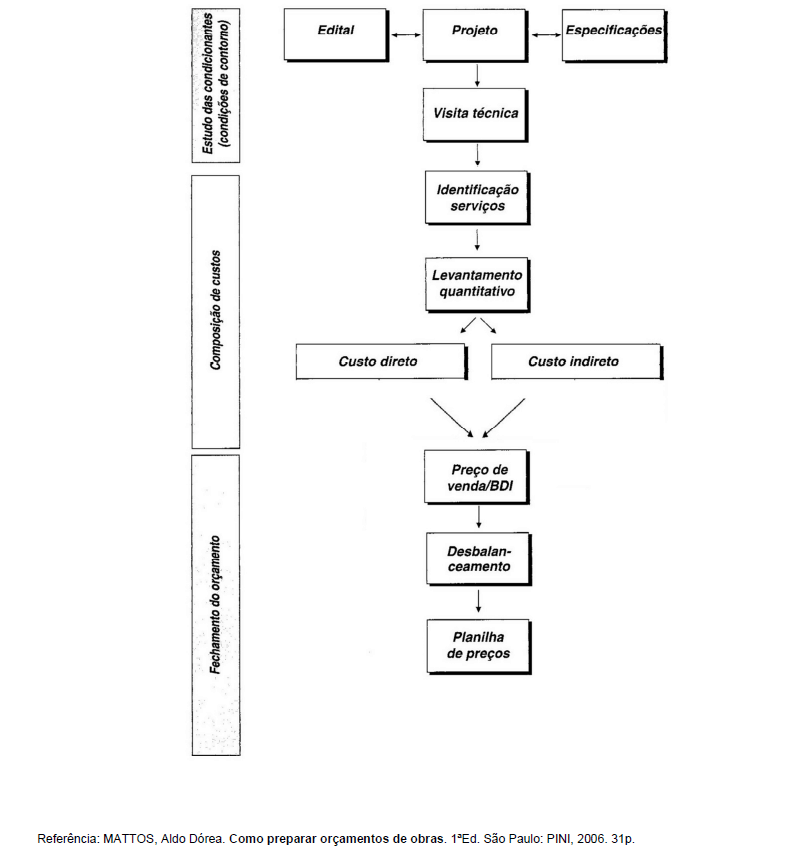
Sobre orçamento e composição de custo, analise as afirmações a seguir e marque a CORRETA.



