







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A contabilidade de custos é essencial para a tomada de decisões em qualquer organização. Analise a tabela a seguir e marque C (CERTO) ou E (ERRADO).
Custos Fixos | R$ __100.000,00 |
Custo variável unitário | R$ ______110,00 |
Receita unitária | R$ ______180,00 |
(__) O ponto de equilíbrio encontra-se com menos de 1.420 unidades vendidas.
(__) A receita total do ponto de equilíbrio é R$ 100.110,00.
(__) O lucro, no ponto de equilíbrio, é de R$ 180,00.
(__) Se o custo fixo for elevado em 10%, a quantidade de equilíbrio será reduzida em 10%.
Pode-se afirmar que:
todos estão CERTOS.
apenas um está CERTO.
apenas dois estão CERTOS.
apenas três estão CERTOS.
todos estão ERRADOS.
Ao utilizar o custeio variável, a empresa imputará:
custos e despesas variáveis como investimento;
custos e despesas fixas da produção em elaboração no resultado;
custos fixos e variáveis da produção acabada como investimento;
custos fixos e variáveis da produção em elaboração no resultado;
custos variáveis e despesas fixas como investimento.
Analise as contas contábeis a seguir.
I. Pagamento resultante da aquisição de bem ou serviço.
II. Gasto com depreciação de maquinários.
III. Salário do Diretor Comercial.
IV. Aluguel da fábrica.
Assinale a alternativa que apresenta, corretamente, a classificação contábil dessas contas.
I-Custo, II-Despesa, III-Custo, IV-Custo.
I-Custo Variável, II-Despesa, III-Custo, IV-Despesa.
I-Desembolso, II-Despesa, III-Custo, IV-Custo Variável.
I-Desembolso, II-Custo, III-Despesa, IV-Custo Fixo.
I-Despesa, II-Custo, III-Custo Fixo, IV-Custo Fixo.
Sobre os conceitos de contabilidade de custos, assinale a alternativa correta.
Custeio por absorção é o método de custeio que considera tanto custos diretos quanto indiretos para a constituição do custo total de fabricação (custos fabris). É o único sistema aceito para fins fiscais.
No sistema de acumulação de custos por processo, os custos são acumulados em uma conta específica para cada produto ou encomenda e são utilizados para medir o lucro econômico de uma empresa.
No sistema de custeio variável, a avaliação dos estoques deve ser realizada especificamente pelo método UEPS, que é utilizado para apuração dos custos de produção pela fiscalização brasileira.
Os custos diretos são aqueles que necessitam de medição para definir o critério de rateio, ou seja, não são perfeitamente identificados nos produtos ou serviços para mensuração do custo unitário
Sistema de acumulação de custos por ordem de produção é o sistema em que os custos são acumulados em contas representativas das diversas linhas de produção que são encerradas sempre ao final de cada período.
Das opções abaixo, qual melhor sintetiza a definição “decorre de um bem ou serviço que foi consumido de forma anormal e involuntária”?
Despesa.
Depreciação.
Desembolso.
Perda.
Custo de desinvestimento com prejuízo.
Leia o texto abaixo.
"Esta convenção reza que, a fim de evitar desperdício de tempo e de dinheiro, devem-se registrar na Contabilidade apenas os eventos dignos de atenção e na ocasião oportuna". (IUDÍCIBUS, MARTINS e KANITZ, 2010).
0 conceito descrito acima se refere a uma das convenções contábeis. Assinale a opção que apresenta essa convenção.
Consistência.
Conservadorismo.
Entidade.
Prudência.
Materialidade.
Sobre os custos e despesas de uma empresa que produz dois tipos de tecido de algodão, é correto afirmar que
o algodão consumido na produção é um custo variável direto de cada metro de tecido e deve compor o valor do estoque pelo método de custeio por absorção.
a comissão dos vendedores, calculada como percentual do preço bruto de vendas, deve compor o valor do estoque pelo método de custeio pleno.
a depreciação do prédio onde funciona a fábrica é um custo fixo indireto de cada metro de tecido e deve compor o valor do estoque pelo método de custeio variável.
os gastos com propaganda específicos para um dos dois tipos de tecido são um custo fixo direto e devem compor o valor do estoque pelo método de custeio por absorção.
o valor referente às horas trabalhadas pela supervisão da produção, comum aos dois tipos de tecido e cujo salário é mensal, é um custo variável indireto de cada metro de tecido e deve compor o valor do estoque pelo método de custeio pleno.
No que se refere aos conceitos atinentes aos postulados, princípios e convenções contábeis, assinale a opção que apresenta uma convenção (restrições que norteiam a conduta do profissional contábil, limitando seu campo de ação).
Entidade Contábil.
Custo Histórico.
Confrontação da Despesa.
Continuidade.
Consistência.
Com relação à Contabilidade de Custos, segundo Eliseu Martins (2010), assinale a opção INCORRETA.
Para utilizar o Custeio Baseado em Atividades (ABC), é necessária a definição das atividades relevantes dentro dos departamentos, bem como dos direcionadores de custos de recursos que irão alocar os diversos custos incorridos às atividades.
O uso da taxa de aplicação de custos indiretos de produção produzirá consequências por causa dos erros de previsão de duas espécies: no volume de produção e no próprio valor monetário dos custos.
A teoria das restrições trata da identificação de gargalos dos sistemas produtivos com o objetivo de otimizar a produção nesses pontos e, assim, maximizar o lucro da empresa.
O fundamental na análise das variações dos Custos Indiretos de Produção é a localização da razão das diferenças. Na variação de eficiência, pode-se ter tido um problema de mercado, incontrolável pela empresa, ou uma falha no departamento de vendas, sanável com medidas adequadas.
A empresa tem controle de seus custos e despesas quando conhece os que estão sendo incorridos, verifica se estão dentro do que era esperado, analisa as divergências e toma medidas para correção de tais desvios.
A Cia. Comercial Beta tem uma participação de 80% no capital social da Industrial Gama S.A., que é composto exclusivamente por ações ordinárias. Durante x1, a Industrial Gama S.A. produziu 250.000 unidades do Produto X, a um custo unitário de R$ 1,70, tendo vendido, ao todo, 200.000 unidades do produto durante o período. Dessas 200.000 unidades, 100.000 foram adquiridas pela Cia. Comercial Beta, a um preço de R$ 2,00 cada, que revendeu 60.000 unidades a terceiros independentes do grupo econômico ao qual a Cia. Comercial Beta pertence, por R$ 2,50 cada. Essas transações não são tributadas, a Industrial Gama S.A. é fornecedora exclusiva dos Produtos X à Cia. Comercial Beta, e no início de x1 nenhuma das companhias possuía estoques desse produto. Desse modo, a menos que seu valor realizável líquido seja menor, no balanço patrimonial consolidado da Cia. Comercial Beta, em 31/12/x1, o estoque de Produtos X estará registrado pelo custo de:
R$ 68.000;
R$ 80.000;
R$ 153.000;
R$ 165.000;
R$ 180.000.
Analise as informações abaixo sobre a Contabilidade Gerencial (CG):
I. Seu usuário é interno;
II. Utiliza análise de valores históricos;
III. Tem base nos princípios administrativos da empresa;
IV. Elabora relatórios para auxiliar nas tomadas de decisões.
Podemos dizer que:
Apenas os itens I e IV estão errados.
Apenas o item III está certo.
Apenas o item II está errado.
Apenas os item I e II estão certos.
Qual é a terminologia utilizada, em custos industriais, para bens ou serviços consumidos de forma anormal e involuntária?
Perda.
Desembolso.
Despesa.
Gasto.
Custo.
Uma Sociedade Empresária apresentou os seguintes gastos mensais:
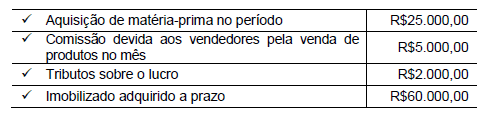
Considerando-se as terminologias utilizadas em custos, assinale a opção CORRETA.
O total dos investimentos é de R$60.000,00; e o total das despesas é de R$32.000,00.
O total dos investimentos é de R$60.000,00; o total dos custos é de R$25.000,00; e o total das despesas é de R$7.000,00.
O total dos investimentos é de R$85.000,00; e o total das despesas é de R$7.000,00.
O total dos investimentos é de R$85.000,00; o total dos custos é de R$2.000,00; e o total das despesas é de R$5.000,00.
Na terminologia contábil de custos, como são denominados os recursos consumidos no decorrer do processo produtivo?
Despesas.
Perdas.
Investimentos
Desembolsos.
Custos.
Segundo Eliseu Martins (2010), com relação aos princípios contábeis aplicados à contabilidade de custos, se um estoque, avaliado pelo custo de aquisição (mercadoria) ou de fabricação (produto), estiver ativado por um valor que exceda seu valor de venda, deve ser reduzido ao montante deste último, considerando o menor valor de custo ou de mercado. Essa regra se refere a qual Princípio contábil?
Competência ou confrontação entre despesas e receitas.
Custo histórico como base de valor.
Consistência ou uniformidade.
Materialidade ou relevância.
Conservadorismo ou prudência.
Quando uma indústria utiliza uma máquina durante o seu processo produtivo, a contabilidade de custos classifica esse consumo como:
custo direto que não foi desembolsado no passado, mas já que a depreciação da máquina contribuiu para constituição de um novo ativo, será reconhecida no resultado do período em que o produto foi processado;
custo indireto de fabricação, que já foi desembolsado no passado e apenas consumido durante o processo produtivo, mas que contribuiu para constituição de um novo ativo;
gasto que não foi desembolsado durante o processo produtivo, mas que representa uma despesa variável, já que a depreciação da máquina contribuiu para constituição de um novo ativo;
gasto que não será desembolsado até que o produto acabado seja desintegrado do ativo, já que a depreciação não é reconhecida no resultado do período em que o produto foi processado;
gasto que não foi desembolsado durante o processo produtivo, mas que representa um custo indireto, já que a depreciação da máquina contribuiu para constituição de um novo ativo.
A Cia. Alfa produz três produtos e as seguintes informações sobre eles são conhecidas:
A | B | C | |
Unidades produzidas e vendidas por mês | 900 | 1.400 | 800 |
Preço líquido de venda unitário | R$ 12,00 | R$ 22,50 | R$ 15,00 |
Custos variáveis unitários | R$ 5,00 | R$ 7,00 | R$ 14,00 |
Despesas variáveis unitárias (fretes sobre vendas) | R$ 3,00 | R$ 2,00 | R$ 2,00 |
Custos fixos por unidade | R$ 3,50 | R$ 4,00 | R$ 2,00 |
Despesas fixas por unidade | R$ 1,00 | R$ 2,50 | R$ 0,50 |
Considerando que a Cia. Alfa NÃO consegue alterar a sua estrutura de custos e despesas fixos, é correto afirmar que se a empresa
eliminar os produtos A e C terá seu lucro operacional mensal aumentado em R$ 3.250,00.
mantiver somente o produto B terá um lucro operacional mensal de R$ 9.800,00.
eliminar o produto A terá seu lucro operacional mensal reduzido em R$ 3.150,00.
eliminar o produto C terá seu lucro operacional mensal aumentado em R$ 800,00.
mantiver somente os produtos A e B terá um lucro operacional mensal de R$ 9.100,00.



