





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Indústria Fortaleza Ltda. adquiriu um lote de matérias-primas por R$ 35.000,00. Para a realização dessa aquisição, a Indústria recorreu a um financiamento cujos encargos montaram a R$ 1.050,00.
Considerando-se exclusivamente essas informações, a empresa deve registrar a operação da seguinte maneira:
Custo de matéria-prima R$ 35.000,00 e Custo indireto R$ 1.050,00.
Custo de matéria-prima R$ 35.000,00 e Despesa financeira R$ 1.050,00.
Custo de matéria-prima R$ 33.950,00 e Custo fixo R$ 1.050,00.
Custo da matéria- prima R$ 36.050,00.
Custo fixo indireto R$ 36.050,00.
Observe os dados extraídos da contabilidade de custos da Indústria Centauro Ltda.
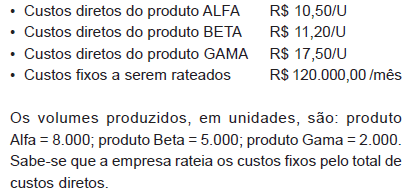
Considerando-se exclusivamente os dados acima, o custo total do produto BETA, em reais, é de
59.000,00
94.400,00
120.600,00
135.400,00
141.600,00
Dados extraídos da contabilidade de custos da Indústria Metalúrgica Metalzinco Ltda.:
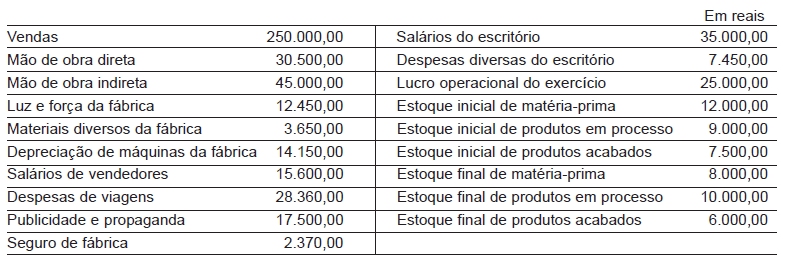
Com base apenas nos dados acima, o valor da matéria-prima consumida no período, em reais, é
4.000,00
6.000,00
8.580,00
10.760,00
12.470,00
A Cia Chicago Celulose S.A. utiliza o sistema de controle denominado Custo-padrão. No mês de maio de 2009 apresentou, em reais, os seguintes resultados:
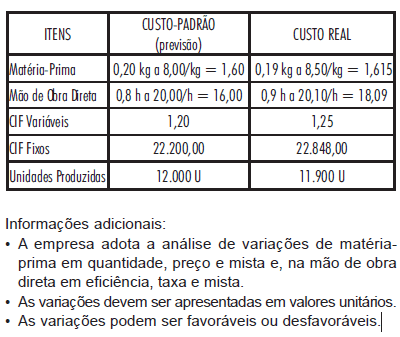
Considerando apenas as informações dadas, a variação de preço da matéria-prima montou, em reais, a
0,15 desfavorável.
0,12 desfavorável.
0,10 desfavorável.
0,08 favorável.
0,10 favorável.
A Indústria de Metais Ferradura Ltda. apresentou o seguinte quadro comparativo entre custo-padrão e custo-real, em março de 2009, com valores em reais:
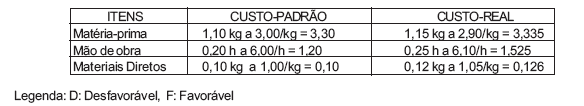
Considerando exclusivamente os dados acima, a variação de preço da matéria-prima, em reais, montou a

Em razão da necessidade de base adequada para a fixação do preço de venda nasceu a técnica chamada "RKW", que consiste:
em atribuir custo-padrão usado com o custeio por absorção;
em atribuir custo-padrão usado com o custeio variável;
em atribuir custo-padrão usado tanto com o custeio por absorção como com o custeio variável;
no rateio não só dos custos de produção, como também de todas as despesas da entidade, excluídas as financeiras, a todos os produtos;
no rateio não só dos custos de produção, como também de todas as despesas da entidade, inclusive as financeiras, a todos os produtos.
Custos e despesas têm o mesmo tratamento no custeio por absorção, também chamado de custeio pleno, que consiste na apropriação de todos os gastos — sejam eles fabris ou não, fixos ou variáveis — à produção do período.
O sistema de custeio RKW não é aceito pela legislação do imposto de renda porque inclui gastos que não são vinculados ao processo de fabricação.
No custeio padrão, os custos são apropriados à produção não pelo seu valor efetivo, mas sim por uma estimativa do que deveriam ser. As eventuais diferenças entre o custo-padrão e o custo real são objeto de análise da contabilidade de custos, com o objetivo de controle dos gastos e de medida de eficiência. Esse tipo de custeio só é compatível com o custeio pleno — por absorção.
No custeio pleno ou por absorção, todos os custos, sejam eles fixos ou variáveis, são apropriados à produção do período. Entretanto, os gastos não-fabris "despesas" são contabilizados diretamente contra o resultado do período.
Certo
Errado
No sistema de custeio RKW, os custos de depreciação de equipamentos e outros bens de produção devem ser apropriados aos produtos.
Pelos princípios fundamentais de contabilidade, os estoques devem ser avaliados pelo sistema de custeio RKW.


