







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa possui um produto cujo Preço de Venda Unitário é de R$ 920,00 e a Margem de Contribuição Unitária é de R$ 276,00. Com base nesses dados, é correto afirmar que
o Custo Fixo Unitário é de R$ 644,00.
o Custo Variável Unitário é de R$ 644,00.
o Lucro Unitário é de R$ 644,00.
o Retorno Sobre o Investimento é de R$ 644,00.
a Margem de Contribuição Total é de R$ 644,00.
No método de Custeio Variável, os custos fixos são
incorporados ao produto.
considerados custos indiretos.
atribuídos anualmente à produção.
lançados diretamente no resultado do exercício.
considerados despesas correntes.
Em relação à contabilidade de custos, assinale a alternativa que apresenta exemplo de custo variável.
Matéria-prima.
Aluguel da fábrica.
Segurança e vigilância.
Salário do gerente de custos.
Aluguel de máquinas.
Rateio, sob o enfoque de custos, é atribuição proporcional de recursos aos diversos elementos que lhe deram origem, e é aplicado sobre os gastos indiretos de fabricação. Entretanto, qualquer que seja o método de rateio, este apresentará um forte componente de subjetivismo e arbitrariedade. Para tentar reduzir o máximo possível esses aspectos negativos, uma das sistemáticas adotadas é a chamada departamentalização, mas, mesmo assim, ainda ocorrem imperfeições na escolha das bases de rateio.
Na departamentalização, o método considerado mais injusto, por ser aquele que apresenta maiores distorções nos cálculos de transferência de custos, pois ignora os serviços prestados entre os departamentos de serviços, é o método
Assinale a alternativa que apresenta o valor da margem de contribuição unitária, utilizando o método do custeio variável.
R$ 20,65 por unidade.
R$ 18,85 por unidade.
R$ 23,85 por unidade.
R$ 18,00 por unidade.
R$ 13,85 por unidade.
Adotando o custeio variável, qual é o lucro líquido da empresa, em reais, no mês de junho de 2017?
R$ 4.320,00
R$ 5.520,00
R$ 7.820,00
R$ 12.000,00
“O ________________________________de fato fere os Princípios Contábeis, principalmente o Regime de Competência e a Confrontação. Segundo estes, devemos apropriar as receitas e delas deduzir todos os sacrifícios envolvidos para sua obtenção. Ora, se produzimos hoje, incorremos hoje em custos que são sacrifícios para a obtenção das receitas derivadas das vendas dos produtos feitos, e essas vendas poderão em parte vir amanhã. Não seria, dentro desse raciocínio, muito correto jogar todos os custos fixos contra as vendas de hoje, se parte dos produtos feitos só será vendida amanhã; deve então também ficar para amanhã uma parcela dos custos, quer variáveis, quer fixos, relativos a tais produtos”.
Indique qual das alternativas preenche de forma adequada a lacuna acima.
Custeio ABC
Custeio variável
Custeio por absorção
Custeio padrão
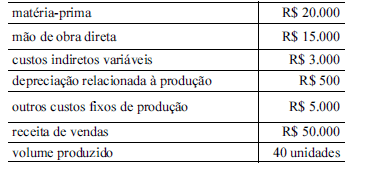
Os dados precedentes referem-se à produção de raquetes de tênis por determinada empresa, em um período específico. Toda a produção foi vendida nesse período.
Considerando as informações apresentadas, é correto afirmar que, segundo o método de custeio
Considere uma empresa que produza um único produto e que tenha Ponto de Equilíbrio Contábil mensal de 20.000 unidades. Neste caso, se a empresa
produzir e vender 19.900 unidades, o resultado líquido do período será positivo.
tiver somente o custo variável reduzido, o ponto de equilíbrio contábil em quantidade reduzirá.
tiver somente seu custo fixo aumentado, o ponto de equilíbrio contábil em quantidade reduzirá.
tiver somente o preço de venda do produto aumentado, o ponto de equilíbrio contábil em quantidade aumentará.
produzir e vender 20.001 unidades, o resultado operacional do período será igual a zero.
A figura a seguir representa o ponto de equilíbrio de um restaurante universitário, que fornece refeições diárias à comunidade acadêmica.
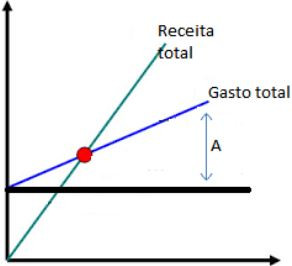
A distância representada pela letra A, na figura, corresponde
à margem de contribuição por refeição produzida.
à margem de contribuição por refeição vendida.
ao gasto variável por refeição produzida.
ao gasto variável por refeição vendida.
Considere os itens a seguir:
1) Materiais empregados na produção
2) Mão-de-obra empregada na produção
3) Depreciação das máquinas
4) Aluguel da fábrica
Identifique aqueles que são classificados como custos variáveis:
apenas o item 1.
apenas os itens 1, 3 e 4.
1, 2, 3 e 4.
apenas os itens 1 e 2.
apenas os itens 2 e 3.
A direção do restaurante universitário de uma Instituição de Ensino Superior do interior de Minas Gerais decidiu adotar a metodologia de custo-padrão para apurar os custos das refeições produzidas. Após diversos ensaios, foi apurado que uma refeição servida em bandejão tem o seguinte padrão de custo de matéria-prima: 0,45kg ao preço de R$ 8,00/kg.
Ao final do mês, foram apuradas as seguintes informações:
- número de refeições fornecidas = 60.000
- custo de matéria-prima consumida = R$ 240.000,00
- quilos de matérias-primas consumidas no preparo das refeições = 25.200
Com base nessas informações, é correto afirmar:
a variação mista verificada é favorável.
a variação de preço verificada é favorável.
a variação de quantidade verificada é desfavorável.
a variação de volume verificada é nula.



