Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.
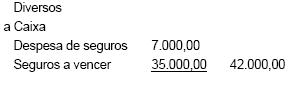
Existem certos ativos oriundos de gastos realizados no período corrente que beneficiam o exercício seguinte ou subperíodos de tal exercício. É o caso do prêmio de seguro pago antecipadamente, usualmente remunerando a seguradora por um ano de cobertura de seguro.
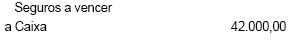
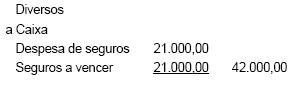
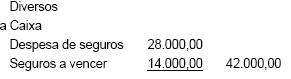
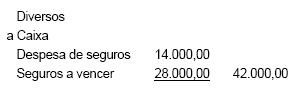
Em primeiro de julho de 2003 a nossa empresa pagou o contrato anual de seguros de R$ 42.000,00 para cobertura vigente do início de maio/03 ao final de abril do ano seguinte. A empresa utiliza o princípio contábil da competência com atualização mensal e seu exercício social coincide com o ano-calendário. No exemplo ora citado, em 01/07/03, a Contabilidade registrou o seguinte lançamento: