







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.
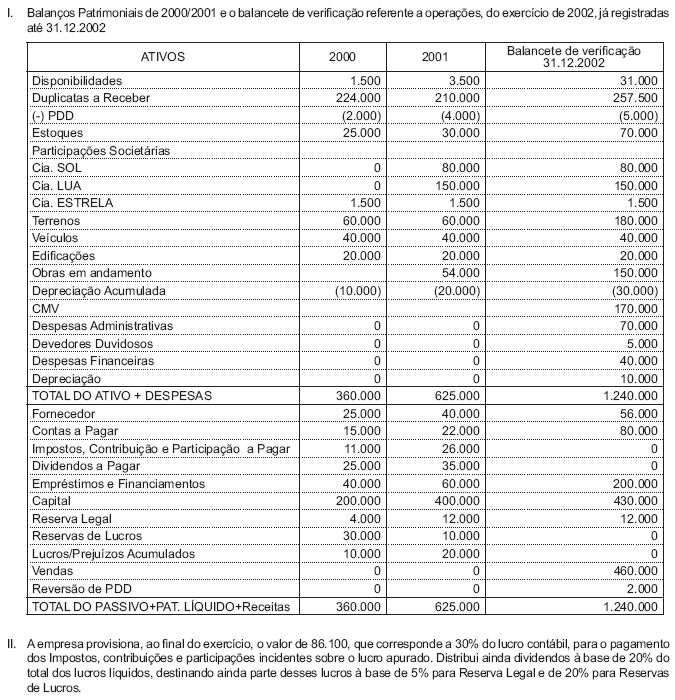
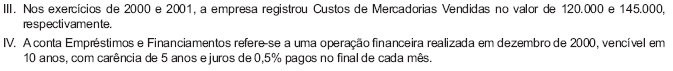
Enunciado para a resolução das questões 21 a 28.
Com as informações referentes aos períodos contábeis de 2000/2002 da Cia. FIRMAMENTO, fornecidas a seguir:
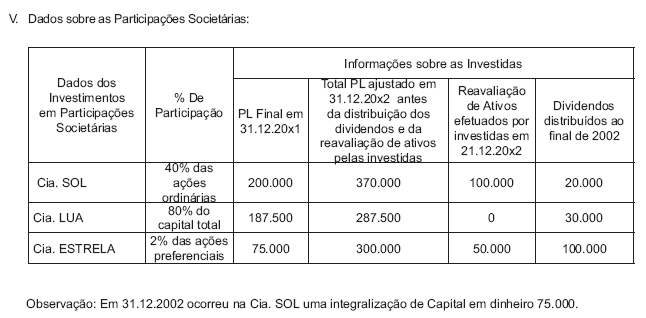
Com relação aos dividendos distribuídos por suas investidas, a Cia. Firmamento, quando da apuração de seu resultado do exercício de 2002, deve dar o seguinte tratamento contábil: