







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

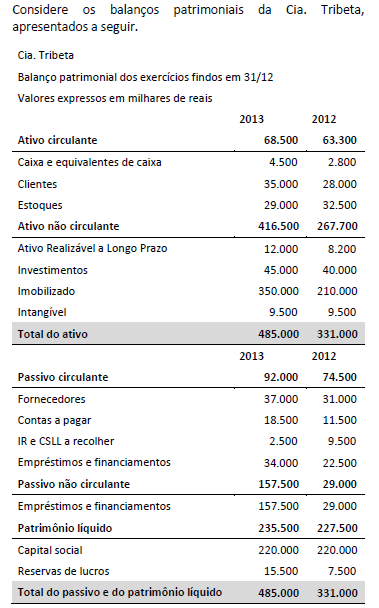
No exercício subsequente a 2013, a Cia. Tribeta, por questões regulatórias, teve que alterar o critério de classificação de um grupo relevante dos seus ativos, relacionados a um contrato de concessão. Esses ativos representam 50% do Imobilizado em 31/12/2013. A Cia. Tribeta não poderá manter os ativos da concessão como Ativo Imobilizado, mas deve adotar o tratamento descrito na ICPC 01 (R1) - Contratos de Concessão. De acordo com os termos do contrato, o concedente tem a obrigação de indenizar a Cia. Tribeta em 10% do valor do ativo ao final do contrato e o ativo será recuperado por meio das receitas das tarifas cobradas dos usuários. Desconsiderando depreciações e ajustes a valor presente, com a mudança do critério, é correto afirmar que: