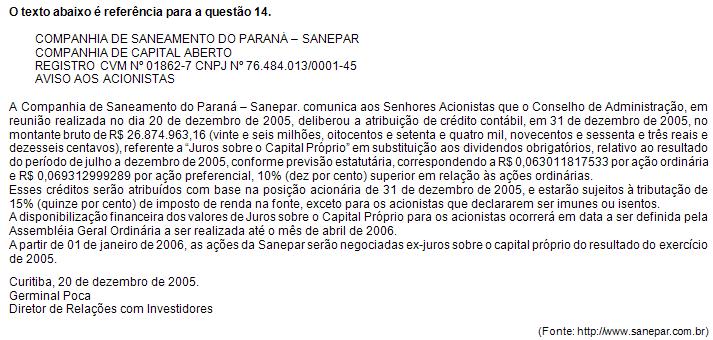
Com relação aos juros sobre o capital próprio, é corretor afirmar:
A
O artigo 9º da Lei nº 9.249/95 determina que os juros sobre o capital próprio não poderão ser imputados ao valor dos dividendos de que trata o artigo 202 da Lei nº 6.404/76, que disciplina o dividendo obrigatório e o dividendo anual mínimo.
B
O efetivo pagamento ou crédito de juros fica condicionado à existência de lucros computados antes da dedução dos juros ou lucros acumulados em montante igual ou superior a duas vezes os juros a serem pagos ou creditados.
C
Os juros ou créditos sobre o capital próprio não poderão ser abatidos, para fins do cálculo, do imposto de renda de pessoa jurídica, acarretando duplicidade com os efeitos da correção monetária do patrimônio líquido.
D
A remuneração anual das ações ordinárias e preferenciais se refere à remuneração do capital de terceiros.
E
Para o investidor pessoa física, os juros sobre o capital próprio recebidos estão isentos do imposto de renda, enquanto os dividendos sofrem a incidência do imposto de renda.
Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura
Ilimitada e libere uma
preparação completa com os melhores professores do Brasil.