







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Refere-se à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal dos negócios, este conceito faz referência a(o)
receita líquida.
custo de aquisição.
custo de transformação.
valor realizável líquido.
valor justo.
Em relação a alguns conceitos-chave da contabilidade, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
(---) Continuidade refere-se à entidade que está funcionando com prazo indeterminado. Pode ser entendido como algo que está em fase de extinção ou liquidação.
(---) Entidade contábil é a pessoa para quem é mantida a contabilidade, podendo ser pessoa física ou jurídica.
(---) Os usuários da contabilidade são pessoas ou entidades interessadas em conhecer a situação da empresa para a tomada de decisões.
C - C - E.
C - E - C.
E - C - C.
C - C - C.
E - E - E.
A Indústria PODEROSA deseja ratear seu aluguel da fábrica no valor de R$ 30.000,00 através dos seus departamentos, conforme área utilizada:
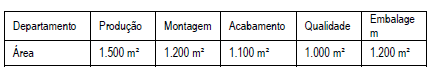
De acordo com os dados apresentados, é correto afirmar que o valor rateado por departamento corresponde a:
Determinada sociedade empresária, após assembleia e deliberações, teve aumento do capital com o recebimento de uma receita. Qual fato contábil ocorrerá com esse lançamento?
Modificativo diminutivo.
Modificativo aumentativo.
Permutativo.
Mistos diminutivos.
Mistos aumentativos.
Em janeiro de 2018 a empresa Beta assinou um contrato para prestar serviços de manutenção de elevadores com o condomínio Delta. Conforme o contrato, os serviços foram prestados, mensalmente, de janeiro a dezembro de 2018. Contudo, o condomínio Delta efetuou o pagamento do valor total dos serviços no mês de junho de 2018. Considerando que, para efetuar os registros contábeis, a empresa Beta adota o regime de competência e o condomínio Delta utiliza o regime de caixa, em que períodos devem ser registradas, respectivamente, as despesas do condomínio e as receitas da empresa?
junho; mensalmente.
junho; janeiro.
junho; dezembro.
janeiro; mensalmente.
janeiro; junho.
Em relação aos fatos contábeis, podemos dizer que estes podem alterar o Patrimônio, tanto em quantidade, quanto em qualidade o que pode alterar ou não o resultado. Referente aos fatos contábeis, assinale a alternativa correta
Os fatos contábeis alteram o resultado do período
Os fatos permutativos sempre alteram o Patrimônio em quantidade
Os fatos modificativos alteram o Patrimônio Líquido apenas em qualidade
Os fatos mistos são ao mesmo tempo permutativos e modificativos
Do ponto de vista contábil, o conceito de patrimônio pode incluir o lucro ou o prejuízo da entidade.
Segundo o Código de Ética Profissional, no desempenho de suas funções, é vedado ao contador:
I. Facilitar, por qualquer meio, o exercício da profissão aos habilitados.
II. Auferir qualquer provento em função do exercício profissional que não decorra exclusivamente de sua prática lícita.
Os itens I e II estão corretos.
Somente o item I está correto.
Somente o item II está correto.
Os itens I e II estão incorretos.
A contabilidade é a ciência que tem como objetivo efetuar o controle de um patrimônio. Nesse sentido, é correto afirmar que:
uma entidade contábil pode referir-se tanto a uma pessoa física como a uma pessoa jurídica, sem, contudo, confundir-se com o respectivo patrimônio.
a contabilidade ocupa-se apenas do patrimônio das pessoas jurídicas com fins lucrativos.
a contabilidade, por meio das demonstrações contábeis, apresenta a situação econômico-financeira de uma entidade, não sendo plenamente aplicável ao setor público.
a contabilidade é um sistema de informação que controla o patrimônio de uma entidade, sendo aplicável de maneira exclusiva às pessoas jurídicas com fins econômicos.
a contabilidade ocupa-se apenas do patrimônio das pessoas jurídicas, com ou sem fins lucrativos.
De acordo com RIBEIRO, analisar os itens abaixo:
I. O fato misto envolve, ao mesmo tempo, um fato permutativo e um fato modificativo. Pode, portanto, acarretar alterações no ativo e no patrimônio líquido, ou no passivo e no patrimônio líquido, ou no passivo e no patrimônio líquido simultaneamente.
II. Os fatos mistos também poderão acarretar aumento ou diminuição no patrimônio.
III. Os fatos modificativos envolvem apenas contas patrimoniais.
Está(ão) CORRETO(S):
Somente o item II.
Somente o item III.
Somente os itens I e II.
Todos os itens.
Acerca dos fatos contábeis e variações patrimoniais, a venda de mercadorias com prejuízo se caracteriza como um fato:
Misto aumentativo.
Permutativo.
Composto diminutivo.
Modificativo diminutivo.
Ludícibus et al (2018) afirma que “o maior pesquisador e escritor sobre a Escola Europeia de Contabilidade foi Francisco D’Auria”. Ele abordou em seu livro “Primeiros Princípios de Contabilidade Pura”, as principais teorias que compõem a Escola Europeia de Contabilidade. Uma das principais teorias da Escola Europeia que considera a conta como o “centro de gravidade” da aplicação contábil, afirmando que ela é o raciocínio aritmético para medir a grandeza dos valores relacionados entre si e as pessoas é a teoria:
Econômica.
Patrimonial.
Materialista.
Matemática.
Tendo em vista as noções de contabilidade e controle patrimonial, analise as afirmativas a seguir, assinalando com V as verdadeiras e com F as falsas.
( ) O registro é a forma tal como o lançamento contábil se processa ou se realiza.
( ) Se existir o lançamento, houve um registro, que somente é possível depois que a identificação e a classificação são realizadas.
( ) O balanço é uma demonstração que indica o equilíbrio do patrimônio, ao menos nos saldos que estão visíveis no razão. É um equilíbrio de contas que estão debitadas e creditadas.
( ) Compra é uma aplicação de recursos que aumentará um determinado estoque já existente ou inicial e ajudará a compor os custos das mercadorias, servindo, por exemplo, como componente da base de cálculos para venda.
Assinale a sequência correta.
F V F V
V F V F
F F F F
V V V V
Leia as afirmações relacionadas às características qualitativas da informação contábil/financeira útil:
Afirmação 01: Se a informação contábil-financeira é para ser útil, ela precisa ser irrelevante e representar com fidedignidade o que se propõe a representar.
PORQUE
Afirmação 02: A utilidade da informação contábil/financeira é melhorada se ela for comparável, verificável, tempestiva e compreensível.
A afirmação 02 é verdadeira e a afirmação 01 é falsa.
A afirmação 01 é verdadeira e a afirmação 02 é falsa.
As afirmações 01 e 02 são falsas.
As afirmações 01 e 02 são verdadeiras, a segunda justifica a primeira.
As demonstrações contábeis são elaboradas de acordo com o artigo 176 da Lei nº 6.404/76, sendo assim:
em 31 de dezembro.
em dezembro.
em data a ser apresentada pelo conselho de administração.
ao fim de cada exercício social.
semestralmente.
Pode-se definir Contabilidade como:
a técnica que tem por objetivo o estudo das variações quantitativas e qualitativas ocorridas no patrimônio das entidades.
a ciência que tem por objetivo o estudo das variações quantitativas e qualitativas ocorridas no patrimônio das entidades.
um segmento da contabilidade que se preocupa só com o patrimônio das entidades.
é a técnica que evolui para que seus usuários possam tomar decisões.
é a técnica que elabora os demonstrativos contábeis.
“Reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos”.
O princípio contábil informado acima é:
Competência.
Originalidade.
Oportunidade.
Entidade.



