







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Determinado contador, enquanto efetuava um lançamento no livro diário, escreveu erroneamente o número da nota fiscal. Tal fato foi por ele percebido de imediato. Nesse caso, é correto afirmar que o contador deverá:
Realizar um lançamento de estorno.
Fazer uma transferência numérica da nota fiscal.
Estabelecer uma ressalva, caso não concluído o lançamento.
Estabelecer uma complementação.
Assinale a opção que NÃO corresponde a um dos requisitos necessários à partida de Diário.
Valor da operação, em moeda.
Conta a ser creditada.
Conta a ser debitada.
Histórico da operação.
Natureza da Operação.
Leia o texto a seguir.
"É um livro no qual são registradas todas as operações contabilizáveis de uma entidade, em ordem cronológica e com a observância de certas regras". (IUDÍCIBUS, MARTINS, KANITZ, 2010)
Assinale a opção que apresenta o livro contábil obrigatório mencionado no texto acima.
Razão.
Caixa.
Diário.
Controle Acionário.
Conta Corrente
Em 30/03/2015, foi realizado o seguinte registro no Livro Diário de uma determinada empresa, desconsiderando o respectivo histórico:
Caixa 10.000,00
a Duplicatas a Receber 9.000,00
a Juros Ativos 1.000,00
Esse registro, de acordo com a técnica de escrituração foi efetuado utilizando a seguinte fórmula de lançamento:
primeira
segunda
terceira
quarta
quinta
A situação líquida patrimonial da empresa é
nula.
positiva.
lucrativa.
negativa.
deficitária.
O livro diário é um dos principais livros contábeis, possuindo suas características, requisitos e formalidades. Representa(m) formalidade imprescindível do livro diário:
Organização em fichas.
Escrituração sistemática.
Termos de abertura e encerramento.
Reserva de uma folha para cada conta.
Ajustes dos saldos pela correção monetária.
Dentre os livros utilizados para a escrituração das entidades, há um livro obrigatório, principal e cronológico. Este livro é definido como
Caixa.
Diário.
Razão.
LALUR.
Contas Correntes
Assinale a alternativa que completa corretamente a lacuna.
O _______ é o primeiro livro que deve ser escriturado.
Caixa.
Diário.
Fiscal.
Razão.
Assinale a alternativa que NÃO apresenta uma formalidade extrínseca do livro Diário.
Deve ser encadernado.
As folhas devem ser numeradas.
Não deve haver rasuras, borrões, sinais, linhas em branco, entrelinhas, folhas em branco.
Deve ser autenticado pela Junta Comercial do Estado (empresas mercantis) ou pelo registro civil de pessoas jurídicas (empresas civis).
Deve haver termo de abertura e termo de encerramento.
Na escrituração e registro no livro diário, pelo método das partidas dobradas, são necessários os requisitos fundamentais, que permitam a perfeita contabilização para atender às necessidades internas bem como as exigências legais. Assinale a afirmativa que contenha todos os requisitos corretos de uma partida de diário.
Data da integralização do capital, conta a ser creditada, a segunda conta a ser creditada, histórico da operação com as características principais dos documentos e o valor da operação em moeda nacional.
Data da operação, conta a ser debitada, conta a ser , . creditada, histórico da operação com as caracter1st1cas principais dos documentos e o valor da operação em moeda nacional.
Data da operação, conta a ser debitada, a segunda conta a ser debitada, histórico da operação com as características principais dos documentos e o valor da operação em quantidade.
Data da digitação, conta a ser debitada, conta a ser creditada, sem histórico da operação, e o valor da operação em moeda nacional e internacional.
Data da operação, conta a ser debitada, sem a conta a ser creditada, histórico da operação com as características principais dos documentos e o valor da operação em moeda estrangeira.
O livro diário quanto à utilidade, natureza e finalidade é:
Principal, cronológico e facultativo.
Principal, cronológico e obrigatório.
Principal, sistemático e facultativo.
Auxiliar, sistemático e obrigatório.
O livro Diário deverá conter, respectivamente:
na primeira e penúltima página, termos de abertura e de encerramento, e ser registrado e autenticado pelas Juntas Comerciais ou repartições encarregadas do Registro do Comércio.
na segunda e penúltima página, termos de abertura e de encerramento, e ser registrado e autenticado pelas Juntas Comerciais ou repartições encarregadas do Registro do Comércio.
na primeira e última página, termos de abertura e de encerramento, e ser registrado e autenticado pelas Juntas Comerciais ou repartições encarregadas do Registro do Comércio.
na segunda e última página, termos de abertura e de encerramento, e ser registrado e autenticado pelas Juntas Comerciais ou repartições encarregadas do Registro do Comércio.
A contabilidade utiliza-se de livros de escrituração para fins de registro patrimonial, tais como o Razão e o Diário.
Os lançamentos efetuados no Livro Diário são feitos estritamente em ordem cronológica.
O Livro Diário permite que se faça pesquisa de lançamentos passados tendo como referência apenas a data.
O Livro Razão possibilita a apuração do saldo de cada conta patrimonial.
O Livro Diário é de uso obrigatório, conforme a legislação comercial.
A chamada “Conta T” é uma representação simplificada das folhas do Livro Diário.
Assinale a opção que apresenta a função do livro contábil denominado Diário.
Demonstrar de forma resumida a variação do patrimônio.
Indicar o lucro bruto do período.
Informar os ajustes de exercícios anteriores.
Registrar as ocorrências disciplinares de funcionários.
Registrar todas as operações da empresa na ordem em que ocorrem.
São formalidades extrínsecas do livro Diário:
Escrituração em idioma e moeda nacional.
Páginas numeradas tipograficamente e escrituração sem borrões, rasuras e escritos nas entrelinhas.
Escrituração em ordem cronológica e com os termos de abertura e de encerramento.
Páginas numeradas tipograficamente e os termos de abertura e de encerramento.
Páginas escritas em forma mercantil com individuação e clareza.
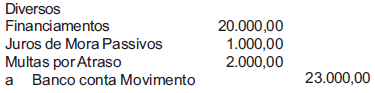
Em janeiro de 2007, a Transportadora Ideal Ltda. comprou uma carreta (veículo) para a sua frota, com entrada de R$ 80.000,00 e financiamento em 10 parcelas iguais e sucessivas de R$ 20.000,00 cada uma.
No pagamento da 3a parcela, por alguns problemas de caixa, efetuou o pagamento com 20 dias de atraso, mediante débito em conta corrente bancária, nas seguintes condições:
• Valor da parcela 20.000,00
• Multa pelo atraso 2.000,00
• Juros de mora 1.000,00
Considerando-se, exclusivamente as informações apresentadas, o lançamento desse pagamento deve ser feito no Diário da Ideal, em reais, desconsiderando data e histórico, como segue:
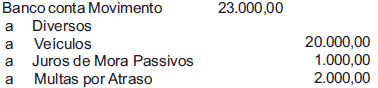
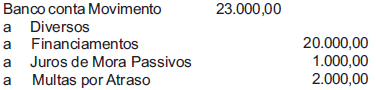
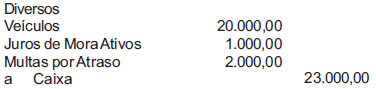
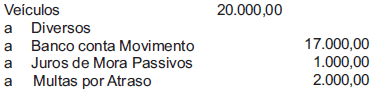
O livro diário eletrônico deve conter as demonstrações contábeis de encerramento do exercício, completando-se com as assinaturas digitais do profissional devidamente habilitado e do empresário ou da sociedade empresária.
Assinale, abaixo, a única afirmativa verdadeira, em relação às normas brasileiras em vigor para a escrituração contábil.
O Diário é um livro contábil de uso obrigatório utilizado para resumir e totalizar os lançamentos efetuados no livro Razão.
O Razão é o livro utilizado para registro de toda a escrituração contábil, devendo nele ser lançados todos os atos ou operações decorrentes das atividades empresariais.
Os valores apurados no inventário devem ser relacionados no livro Registro de Inventário de acordo com as normas regulamentares, não sendo obrigatória a indicação das quantidades.
O órgão competente para autenticação do Diário, no caso de empresas exclusivamente prestadoras de serviços, ou seja, as sociedades civis, é o Cartório de Registro Civil de Pessoas Jurídicas.
O livro Razão não está dispensado de registro e autenticação nos órgãos de registro de comércio, nem nas juntas comerciais.
O livro diário é de escrituração obrigatória para todas as sociedades mercantis com contabilidade destinada a cumprir as obrigações societárias, exceto para as subsidiárias integrais.
A Entidade Fechada de Previdência Complementar –- EFPC tem como livros obrigatórios:
o livro de registro de ações da empresa e o livro razão.
o livro razão e o livro registro de apuração do ICMS.
o livro razão e o livro registro de apuração do ISS.
o livro diário e o livro de presença dos quotistas.
o livro diário e o livro razão.



