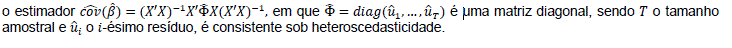Considere o modelo de regressão linear múltipla Y = X β + u, em que X denota a matriz de regressores, β é o vetor de
parâmetros e u representa o vetor de erros aleatórios, tendo vetor de médias igual ao vetor nulo. Com base nesses dados,
é correto afirmar que:
A
a presença de autocorrelação nos erros torna o estimador de mínimos quadrados não viesado.
B
a presença de autocorrelação nos erros não afeta a eficiência do estimador de mínimos quadrados.
C
o estimador de mínimos quadrados para o vetor β difere do estimador obtido por máxima verossimilhança.
D
sob heteroscedasticidade, o estimador de mínimos quadrados para β é não viesado, consistente e eficiente.
E
Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura
Ilimitada e libere uma
preparação completa com os melhores professores do Brasil.