O Conselho Federal de Contabilidade, nas normas contábeis...
O Conselho Federal de Contabilidade, nas normas contábeis NBC TA, trata dos aspectos técnico-conceituais da Auditoria Independente de Informação Contábil Histórica.
Nesse contexto, a NBC TA 200 (R1)/2016 — Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria — estabelece:
Objetivos gerais do auditor
11. Ao conduzir a auditoria de demonstrações contábeis, os objetivos gerais do auditor são:
(a) obter segurança razoável de que as demonstrações contábeis como um todo estão livres de distorção relevante, independentemente se causadas por fraude ou erro, possibilitando assim que o auditor expresse sua opinião sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com a estrutura de relatório financeiro aplicável; e
(b) apresentar relatório sobre as demonstrações contábeis e comunicar-se como exigido pelas NBCs TA, em conformidade com as constatações do auditor.
Por sua vez a NBC TA 700/2016 — Formação da Opinião e Emissão do Relatório do Auditor Independente sobre as Demonstrações Contábeis — do Conselho Federal de Contabilidade, com relação à formação da opinião do auditor sobre as demonstrações contábeis, dispõe:
Formação da opinião sobre as demonstrações contábeis
10. O auditor deve formar sua opinião sobre se as demonstrações contábeis são elaboradas, em todos os aspectos relevantes, de acordo com a estrutura de relatório financeiro aplicável (ver item 11 da NBC TA 200 (R1)/2016)
Para complementar esse conteúdo, a mesma NBC TA 700/2016 estabelece, no item 28, que o auditor deve incluir no seu relatório a base para opinião:
Base para opinião
28. O relatório do auditor deve incluir uma seção, logo após a seção “Opinião”, com o título “Base para opinião”
Sob os enfoques da formação de opinião sobre as demonstrações contábeis e da base para opinião, analise as anotações feitas pelo auditor, no Papel de Trabalho (PT) elaborado na auditoria do Patrimônio Líquido da Comercial SLA S/A.
Comercial SLA S/A.
31/12/2021 Preparado por: AB
Patrimônio Líquido Revisado por: PP
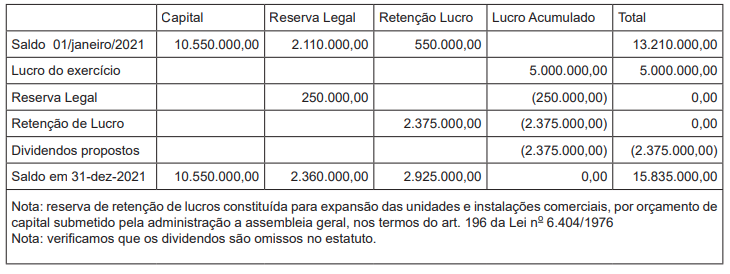
No contexto da formação da opinião sobre as demonstrações contábeis e admitindo, para todos os fins e efeitos, que os tiques de revisão do PT foram devidamente feitos, elabore um texto de 15 a 30 linhas apresentando a base para opinião na auditoria realizada na Comercial SLA S/A, fundamentada, exclusivamente, no PT elaborado pelo auditor e em conformidade com o formato determinado pela Norma NBC TA 700/2016 em vigor.
Esta é uma questão discursiva. Assine um de nossos planos para desbloqueá-la.
As questões discursivas ajudam você a treinar a construção da resposta, organizar ideias e desenvolver uma argumentação mais próxima do que a banca espera.
-
Entenda como a banca formula o problema e o que espera como resposta
-
Aprenda a estruturar seu texto com introdução, desenvolvimento e conclusão
-
Prepare-se para uma das etapas mais decisivas da prova.