Uma sociedade empresária apresentava em 31/12/X0 o seguinte...
Uma sociedade empresária apresentava em 31/12/X0 o seguinte balanço patrimonial (em milhões de Reais):
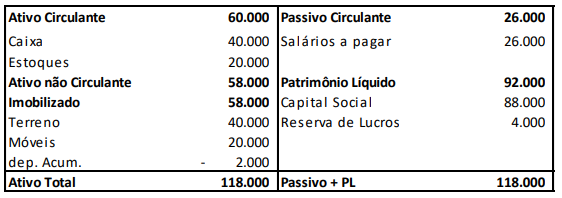
Os móveis tinham vida útil de 4 anos e valor residual de zero.
No ano de X1, aconteceram os seguintes fatos (em milhões de Reais):
• Pagamento da dívida com funcionários.
• Contração de empréstimo bancário no valor de R$50.000 para pagamento em março de X3.
• Venda de todo o estoque por R$60.000 para recebimento em janeiro de X2. A empresa estimava perdas com crédito de liquidação duvidosa de 2%.
• Reconhecimento e pagamento de despesas gerais no valor de R$12.000.
• Reconhecimento da despesa de depreciação dos móveis.
• Realização do teste de recuperabilidade dos ativos imobilizados. O terreno tinha valor justo líquido de despesa de venda de R$35.000 e valor em uso de R$30.000. Já os móveis tinham valor justo líquido de despesa de venda de R$18.000 e valor em uso de R$15.000.
• Em 31/12, após o reconhecimento da despesa de depreciação e da realização do teste de recuperabilidade, o terreno foi vendido por R$35.000 à vista e os móveis foram vendidos por R$18.000 para recebimento em fevereiro de X2.
Elabore a Demonstração dos Fluxos de Caixa pelo método indireto, em 31/12/X1, e indique
a) o fluxo de caixa gerado ou consumido pela atividade operacional, através da conciliação entre o lucro líquido e o fluxo de caixa líquido das atividades operacionais e a sua composição;
b) o fluxo de caixa gerado ou consumido pela atividade de investimentos e a sua composição;
c) o fluxo de caixa gerado ou consumido pela atividade de financiamento e a sua composição;
d) a variação da conta caixa no período.
Esta é uma questão discursiva. Assine um de nossos planos para desbloqueá-la.
As questões discursivas ajudam você a treinar a construção da resposta, organizar ideias e desenvolver uma argumentação mais próxima do que a banca espera.
-
Entenda como a banca formula o problema e o que espera como resposta
-
Aprenda a estruturar seu texto com introdução, desenvolvimento e conclusão
-
Prepare-se para uma das etapas mais decisivas da prova.