Almir exerceu o cargo de prefeito do município Beta...
Almir exerceu o cargo de prefeito do município Beta, situado em um estado brasileiro. Durante a análise das contas anuais desse gestor, o Tribunal de Contas identificou possíveis irregularidades na execução de um convênio firmado entre o município e o Estado-membro, razão pela qual instaurou um procedimento de tomada de contas especial para apuração.
Ao final desse procedimento, a Corte de Contas constatou que, embora a verba tenha sido incorporada ao ente municipal, parte das obrigações do convênio não foi cumprida, resultando em prejuízos ao município. Diante desse cenário, sem prévia apreciação da Câmara Municipal, o Tribunal de Contas imputou a Almir, como ordenador de despesas, o débito de R$ 20 mil em razão da inexecução parcial do convênio, além de aplicar multa de R$ 5 mil pelas irregularidades constatadas na execução, que causaram danos ao erário.
Com base nessa decisão, o Estado-membro ajuizou ação de execução para cobrar os valores determinados pelo Tribunal de Contas. Paralelamente, o líder do governo na Câmara Municipal protocolou requerimento à Presidência questionando a constitucionalidade do julgamento dos atos praticados por prefeitos municipais pelo Tribunal de Contas, à luz da jurisprudência do Supremo Tribunal Federal (STF), que atribui exclusivamente à Câmara Municipal o julgamento das contas anuais do prefeito. Além disso, indagou sobre a eficácia executiva do acórdão e a legitimidade do Estado-membro para promover a cobrança.
Diante dessas discussões, a Presidência da Câmara solicitou à Procuradoria um parecer jurídico sobre os aspectos legais e jurisprudenciais envolvidos.
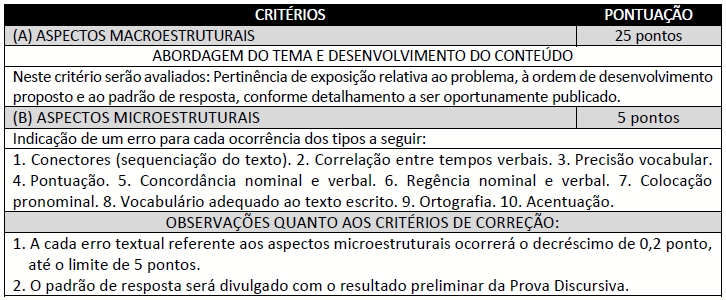
Na condição de advogado da Câmara Municipal do município Beta, considerando a situação hipotética apresentada e consoante a jurisprudência do STF e a Constituição Federal, redija parecer acerca dos seguintes aspectos:
1. Constitucionalidade do julgamento pelo Tribunal de Contas acerca dos atos praticados por prefeitos municipais;
2. Eficácia executiva do acórdão do Tribunal de Contas; e
3. Legitimidade para a execução de crédito decorrente de imputação de débito e multa.
Observações adicionais:
1. Ao elaborar o parecer, inclua cabeçalho com seus elementos identificadores essenciais;
2. Dispense ementa e relatório;
3. Não insira fatos novos;
4. Inclua tópico final apresentando todas as conclusões do parecer; e
5. Não utilize elementos identificadores, sob pena de anulação da prova.
Esta é uma questão discursiva. Assine um de nossos planos para desbloqueá-la.
As questões discursivas ajudam você a treinar a construção da resposta, organizar ideias e desenvolver uma argumentação mais próxima do que a banca espera.
-
Entenda como a banca formula o problema e o que espera como resposta
-
Aprenda a estruturar seu texto com introdução, desenvolvimento e conclusão
-
Prepare-se para uma das etapas mais decisivas da prova.