







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na estrutura do balanço gerencial de uma empresa, a soma da Necessidade de Capital de Giro com o passivo operacional, vai resultar no seguinte componente:
ativo de curto prazo;
passivo cíclico;
capital de giro;
ativo cíclico;
passivo de curto prazo.
Se determinada empresa realizou um empréstimo para a construção de uma nova sede corporativa, seu indicador de giro operacional não será diretamente influenciado pela referida operação.
Na contabilidade gerencial de uma empresa, se o quociente entre o saldo de tesouraria e a necessidade de capital de giro for elevado e de sinal negativo, isto significa que.
os passivos não estão cobertos;
o saldo de tesouraria é positivo;
a empresa está com muito saldo de estoques;
o capital circulante líquido é coberto por fundos de longo prazo;
é maior o emprego de recursos de curto prazo originados de instituições financeiras.

A necessidade de Capital de Giro (NCG)
das duas empresas é igual.
da empresa B é maior.
da empresa A é financiada com recursos de longo prazo.
da empresa B é financiada com recursos de curto prazo.
da empresa A está sendo financiada por ativo financeiro.
A empresa não possui capital de giro próprio.
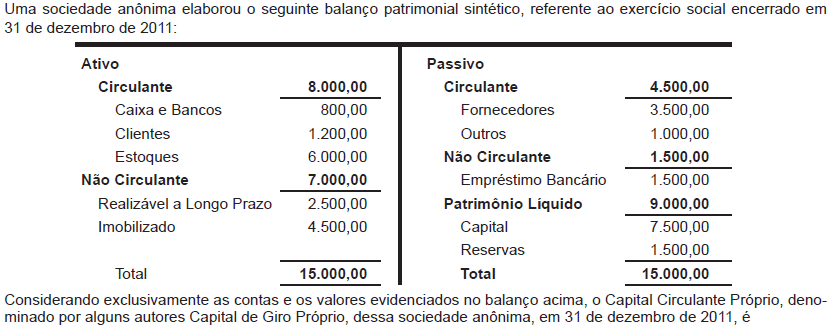
R$ 1.000,00
R$ 2.000,00
R$ 3.000,00
R$ 4.500,00
R$ 7.500,00
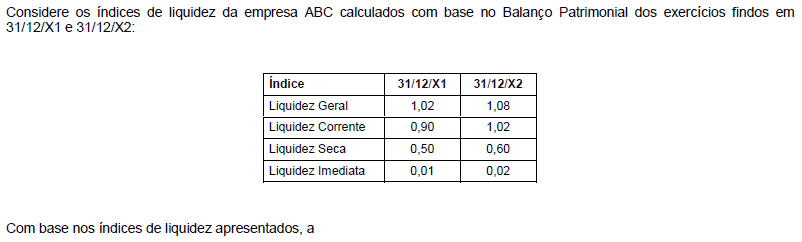
empresa, no final dos dois exercícios, possuía ativos que já eram dinheiro ou se transformariam em dinheiro, no curto e longo prazos, insuficientes para cobrir a dívida total.
empresa, em 31/12/X2, possuía ativos que já eram dinheiro ou se transformariam em dinheiro, no curto prazo, suficientes para cobrir despesas de curto prazo.
capacidade de a empresa, no final dos dois exercícios, pagar dívidas de curto prazo não se altera quando são excluídos os ativos de conversibilidade mais difícil.
empresa possuía, em 31/12/X2, para cada R$ 1,00 de dívida com vencimento no curto prazo, R$ 1,02 de ativos que já eram dinheiro ou se transformariam em dinheiro no curto prazo.
empresa possuía, em 31/12/X2, R$ 0,02 para cada R$ 1,00 de despesas operacionais incorridas durante o exercício.
Um bom Controller deve orientar a gestão na promoção de medidas que possam sanear a empresa, a partir das informações contábeis que produzir. Quando a gestão consegue transformar dívidas de curto prazo em dívidas de longo prazo, é correto afirmar que:
aumenta a necessidade de capital de giro;
aumenta o passivo circulante;
aumenta a medida do capital de giro;
diminui o saldo de tesouraria;
diminui a necessidade de capital de giro.
Com base nos dados da Tabela 1, assinale a alternativa correta sobre o Giro dos Ativos em 2009.
2,00
2,90
3,20
6,40
16,00
Para correta avaliação do capital de giro necessário para a manutenção das operações de uma empresa, é necessário apurar o capital circulante líquido e utilizá-lo como parâmetro nas análises. Desse modo, o capital circulante líquido apurado com as informações disponíveis para a referida empresa será igual a R$ 22.700.
Considere que a Transporte Marítimo S.A. tenha aumentado, de forma acentuada, suas vendas no decorrer de períodos sucessivos, conseguindo, assim, aumentar o seu capital de giro. Considere, ainda, que o autofinanciamento resultante dos lucros auferidos pela empresa não tenha sido suficiente para cobrir os aumentos da necessidade de capital de giro, o que provocou um gradiente crescentemente negativo. Nessa situação é correto concluir que a empresa está enfrentando o efeito tesoura.
O capital circulante líquido apurado encontra-se entre
R$ 6.000 e R$ 7.500.
R$ 8.000 e R$ 9.500.
R$ 10.000 e R$ 11.500.
R$ 12.000 e R$ 13.500.
O capital de giro líquido é conceituado como o excedente das aplicações de curto prazo em relação ao total de captações de recursos de terceiros.
a necessidade de capital de giro (NCG) apurada é igual a R$ 1.550.
o efeito tesoura apurado corresponde a R$ 2.190.
Para a apuração da necessidade de capital de giro, devem-se incluir os saldos das contas erráticas do ativo e passivo circulante.
A TUDO LIMPO é uma empresa produtora de vassouras e possui em seu balanço patrimonial ativos circulantes no valor de R$ 35.000 e passivos circulantes de R$ 29.000. Seu ativo financeiro de curto prazo, composto por aplicações financeiras e pelas disponibilidades (caixa e bancos), é de R$ 15.000 e o seu passivo operacional de curto prazo totaliza R$ 10.000. Pode-se afirmar que a necessidade de capital de giro da TUDO LIMPO é de
R$ 1.000.
R$ 10.000.
R$ 6.000.
R$ 5.000.
R$ 4.000.
O capital circulante líquido apurado é de R$ 5.990.
A necessidade de capital de giro (NCG) é superior a R$ 4.600,00.
Um dos maiores dilemas da administração do capital de giro é a relação risco versus retorno. Em geral, as empresas têm necessidade de fazer três tipos de investimentos: em Ativo Permanente, em Capital de Giro Fixo e em Capital de Giro Sazonal, podendo o gestor financeiro utilizar diversas abordagens para financiar os investimentos da empresa. A abordagem denominada risco mínimo apresenta a característica de que
o Ativo Permanente e o capital de giro fixo sejam suportados por financiamento de longo prazo e o capital de giro sazonal seja suportado com financiamento de terceiros de curto prazo.
o Ativo Permanente, o capital de giro fixo e o capital de giro sazonal sejam suportados através de financiamento de longo prazo.
o Ativo Permanente seja suportado por financiamento de longo prazo e os capitais de giro fixo e de giro sazonal, por financiamento de curto prazo, de terceiros.
o Ativo Permanente seja financiado por capital próprio e os capitais de giro fixo e de giro sazonal, por financiamento de curto prazo de terceiros.
metade do Ativo Permanente seja suportada por capital próprio e metade, por financiamento de longo prazo, de terceiros; enquanto os capitais de giro fixo e de giro sazonal devem ser suportados por financiamento de curto prazo, de terceiros.



