




Questões de Concursos


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
156 questões encontradas
Questões por página
20
Mais recentes
 

Uma entidade produz e vende a mercadoria “Y”.

Em 31/12/2025, havia 100 unidades de “Y” em produção. Os custos para a produção, até este momento, foram de R$ 20.000 e os custos para a conclusão eram estimados em R$ 8.000, adicionais.

Quando prontas, cada unidade de “Y” será vendida por R$ 500, enquanto os gastos unitários necessários para concretizar a venda são estimados em R$ 100.


Considerando que em 31/12/2025 não havia estoque finalizado de “Y”, o valor realizável líquido total do estoque em elaboração, na data, é


A

R$ 20.000.


B

R$ 28.000.


C

R$ 32.000.


D

R$ 40.000.


E

R$ 50.000.

O custo das mercadorias vendidas deve ser reconhecido na demonstração do resultado do exercício como dedução do montante da receita líquida obtida com as vendas de mercadorias.


C

Certo


E

Errado

Uma joalheria vende relógios por R$ 300,00 cada. O custo variável do relógio é de R$ 170,00, e o ponto de equilíbrio contábil da loja é de 500 unidades.

Os administradores da loja decidiram aumentar o preço dos relógios para R$ 330,00, a partir do segundo semestre de 2026.


Considerando que os custos fixos e variáveis permanecerão iguais, o ponto de equilíbrio da loja, após esse aumento, será de


A

407 unidades.


B

455 unidades.


C

475 unidades.


D

550 unidades.

Na área de contabilidade gerencial, qual é o termo empregado para descrever o método de custeio desenvolvido por economistas, que considera como custos apenas aqueles diretamente atribuíveis ao produto, também sendo conhecido como custeio variável:


A

Custeio cooperativo.


B

Custeio global.


C

Custeio composto.


D

Custeio pleno.


E

Custeio marginal.

A companhia Guabiroba é uma prestadora de serviços de limpeza e conservação de edifícios. Em determinada data, adquiriu produtos diretamente da indústria, que serão aplicados como insumos na prestação de serviços aos seus clientes.


No documento fiscal de aquisição, entre outros dados, constaram os seguintes:
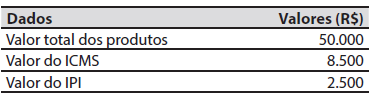

Imagem associada para resolução da questão


Na data da aquisição dos produtos, a companhia Guabiroba teve gastos, pagos à vista, com o frete e o seguro dos produtos transportados desde a indústria até o seu estabelecimento, no valor de R$ 3.000.


O valor que a companhia Guabiroba registrou na conta contábil estoques, referente à aquisição dos produtos, foi de:


A

R$ 55.500.


B

R$ 58.500.


C

R$ 61.000.


D

R$ 61.500.


E

R$ 63.000.

A empresa Comércio de Produtos Importados S.A. efetuou, em 15/09/2023, a compra de um lote de mercadorias de um fornecedor no exterior. O valor pago ao fornecedor foi R$ 18.000.000 e a empresa incorreu, adicionalmente, nos seguintes gastos com os valores expressos em reais:


  1. Transporte marítimo para o Brasil.......................................................................................................... 1.800.000
  2. Impostos, taxas e tarifas para a importação ............................................................................ 900.000
  3. Impostos locais recuperáveis na venda ......................................................................................... 270.000
  4. Transporte da mercadoria até a sede da empresa ............................................................ 300.000


A empresa Comércio de Produtos Importados S.A. vendeu, em dezembro de 2023, 90% do estoque que havia comprado em 15/09/2023. O valor bruto da venda foi R$ 25.500.000 e o valor dos impostos incidentes sobre a receita de venda foi R$ 3.825.000.


O Resultado Bruto com Mercadorias apurado exclusivamente em relação às mercadorias importadas e vendidas foi, em reais:


A

3.045.000.


B

2.775.000.


C

5.475.000.


D

2.532.000.


E

4.665.000.

A Companhia Comercial JKL, em 31.12.2024, antes do encerramento das contas de resultado, apresentou as contas a seguir e os respectivos saldos:
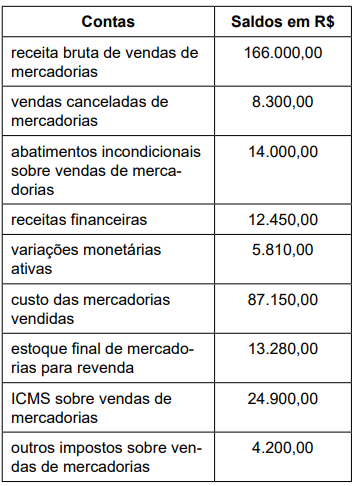

Imagem associada para resolução da questão


O lucro bruto da empresa, em R$, considerando apenas as contas necessárias à sua apuração, corresponde a:


A

40.730,00.


B

31.650,00.


C

27.450,00.


D

21.640,00.


E

15.000,00.

Uma empresa com comércio de equipamentos, uma Ltda., Aracaju/SE, lucro real – não cumulativo de PIS/Cofins, adquiriu, em X1, 1.000 unidades de mercadorias para revenda a R$ 100/un, com ICMS 18% e IPI 10% destacados na NF. Pagou‑se frete de compra no valor de R$ 5.000 e seguro no valor de R$ 1.000 (sem ICMS próprio e sem créditos de IPI sobre esses serviços). Em X1, foram vendidas 600 unidades. No fechamento, o valor realizável líquido (VRL) das 400 unidades remanescentes foi estimado em R$ 95/un. A companhia credita‑se de ICMS na entrada, e não é contribuinte de IPI na saída (comércio varejista, sem direito a crédito de IPI). Considere‑se, para fins de custo contábil (CPC 16): excluir impostos recuperáveis (por exemplo, ICMS, PIS/Cofins na sistemática não cumulativa) e incluir impostos não recuperáveis (por exemplo, IPI), além de frete e seguro de aquisição.


Com base nessa situação hipotética e conforme o CPC 16 (R1) – Estoques, a legislação societária e fiscal –, assinale a opção que apresenta corretamente, respectivamente, o custo unitário contábil, a perda por ajuste ao valor realizável líquido reconhecida no resultado e o tratamento fiscal (IRPJ/CSLL) no período.


A

Custo unitário de R$ 92, sem perda no resultado, com dedutibilidade imediata


B

Custo unitário de R$ 92, perda de R$ 1.200 e despesa não dedutível, pois o ICMS é custo


C

Custo unitário de R$ 98, perda de R$ 1.200 e despesa não dedutível no período, conforme o regime do lucro real


D

Custo unitário de R$ 98, perda de R$ 1.200 e despesa dedutível no período


E

Custo unitário de R$ 110, perda de R$ 6.000 e despesa dedutível no período

Em 01/12/2022, a empresa Comércio de Produtos para PET S.A. adquiriu mercadorias para revenda. O valor total pago, à vista, foi R$ 600.000,00, sendo que nesse valor estavam incluídos tributos recuperáveis de R$ 60.000,00 e tributos não recuperáveis de R$ 120.000,00. A empresa arcou, adicionalmente, com o custo do transporte dessas mercadorias até o seu depósito, cujo valor foi R$ 40.000,00.


Sabendo que a empresa vendeu, ainda no ano de 2022, setenta por cento (70%) do estoque de mercadorias adquirido em 01/12/2022, o valor que a empresa Comércio de Produtos para PET S.A. reconheceu como Custo da Mercadoria Vendida, especificamente em relação a essa compra, foi:


A

R$ 322.000,00


B

R$ 448.000,00


C

R$ 378.000,00


D

R$ 406.000,00


E

R$ 364.000,00

Em dezembro de 2024, uma loja de eletrodomésticos vendeu cinco geladeiras por R$ 1.000 cada. A geladeira incluía uma garantia de 1 ano. Cada cliente adquiriu, junto com a geladeira, a garantia estendida, de dois anos adicionais após o término da garantia regular, por R$ 480.


Na Demonstração do Resultado do Exercício da loja, em 31/12/2024, o fato deve ser apresentado como


A

Receita de vendas de R$ 5.000.


B

Receita de vendas de R$ 7.400.


C

Receita de vendas de R$ 5.000 e Outras receitas de R$ 2.400.


D

Receita de vendas de R$ 7.400 e Dedução da receita de R$ 2.400.


E

Receita de vendas de R$ 5.000 e Receita operacional de R$ 2.400.

Ao final do exercício de 2024, o resultado com mercadorias alcançou o montante de


A

R$ 2.400.000,00.


B

R$ 3.600.000,00.


C

R$ 4.900.000,00


D

R$ 5.200.000,00.


E

R$ 6.000.000,00.

Durante o mês de abril, a companhia Comércio varejista abasteceu seu estoque de mercadoria para venda com 200 unidades. Nesse mesmo período, vendeu todas as 200 unidades, obtendo lucro com a revenda. Dessa forma, como o profissional de contabilidade deverá registrar o valor contábil do estoque de mercadorias vendidas?


A

Ganho com ajuste a valor presente de mercadorias de estoque para revenda.


B

Receita do período, em que a respectiva receita é registrada.


C

Receita do periodo menos os custos e despesas das mercadorias de estoque para revenda.


D

Despesas do período, em que a respectiva receita é registrada.


E

Perda com ajuste a valor presente de mercadorias de estoque para revenda.

O contador de uma empresa industrial, no processo de encerramento do exercício de 2024, analisou os registros relacionados a um equipamento adquirido em maio do mesmo ano. O valor da aquisição foi de R$ 90.000,00, sendo R$ 84.000,00 referentes ao preço do bem e R$ 6.000,00 às despesas com transporte, instalação e testes. Até 31 de dezembro, a empresa registrou R$ 9.000,00 de depreciação acumulada. Em laudo técnico realizado na mesma data, um perito avaliou que o valor de mercado do equipamento seria de R$ 98.000,00.


Considerando as Normas Brasileiras de Contabilidade Técnicas - Geral (NBC TG), e a forma como a empresa reconheceu esse ativo no balanço patrimonial, é CORRETO afirmar que a base de mensuração adotada foi:


A

custo histórico.


B

valor justo.


C

valor em uso.


D

custo corrente.

A Empresa ABC produziu 2.900 unidades, sendo 400 delas defeituosas. As 400 unidades defeituosas foram vendidas pelo valor líquido total de R$ 32.200,00, considerando apenas os custos de fabricação. Os custos totais de fabricação no período foram de R$ 308.200,00. O custo unitário de cada peça perfeita foi de:


A

R$ 114,07.


B

R$ 122,22.


C

R$ 110,40.


D

R$ 123,20.


E

R$ 124,07.

A Cia “Jocax” S.A. precisa apurar o seu Custo das Mercadorias Vendidas (CMV) para o período. A empresa forneceu os seguintes dados:


• Estoque inicial de mercadorias: R$150.000,00

• Compra de mercadorias: R$ 600.000,00

• Caixa: R$ 50.000,00

• Capital Social: R$ 30.000,00

• Depreciação Acumulada: R$ 45.000,00

• Despesas Gerais: R$ 118.000,00

• Despesas com limpeza: R$ 15.000,00

• Estoque final de mercadorias: R$440.000,00

• Duplicatas a receber: R$ 21.000,00

• Fornecedores: R$ 487.000,00

• Imóveis: R$ 700.000,00

• Receitas Financeiras: R$ 80.000,00

• Despesas com telefone: R$ 5.540,00


Com base nas informações fornecidas, qual será o valor do Custo das Mercadorias Vendidas (CMV) da empresa:


A

R$ 555.000,00.


B

R$ 440.000,00.


C

R$ 600.000,00.


D

R$ 640.000,00.


E

R$ 310.000,00.

A Indústria Paranaguá Ltda. utiliza o sistema de custeio baseado em atividades (ABC). No mês de junho de 2025, foram apuradas as seguintes informações para os produtos X, Y e Z:
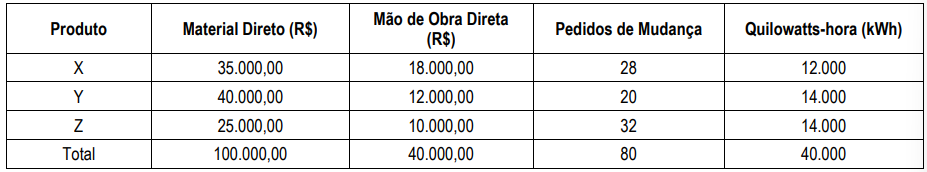

Imagem associada para resolução da questão


Os custos indiretos de manufatura totalizaram R$ 200.000,00, distribuídos entre as seguintes atividades:


• Gerenciamento de mudanças de projeto (baseado em pedidos): R$ 140.000,00;

• Geração e uso de energia operacional (baseado em kWh): R$ 60.000,00.


No período, foram produzidas 1.200 unidades do produto X, 1.500 unidades do produto Y e 2.000 unidades do produto Z.


Com base nesses dados, os custos unitários dos produtos X, Y e Z, respectivamente, são


A

R$ 98,50; R$ 70,00; R$ 60,00.


B

R$ 90,00; R$ 80,00; R$ 65,00.


C

R$ 105,00; R$ 74,00; R$ 52,00.


D

R$ 100,00; R$ 72,00; R$ 56,00.

Os bens fabricados por determinada empresa e disponíveis para comercialização devem ter seus montantes registrados como


A

matérias-primas.


B

estoque de produtos acabados.


C

custo dos produtos vendidos.


D

estoque de produtos em elaboração.


E

mercadorias para comercialização.

A Indústria e Comércio BCD Ltda, fabrica apenas dois produtos e os custos incorridos para sua fabricação, no último mês, são apresentados no quadro a seguir.
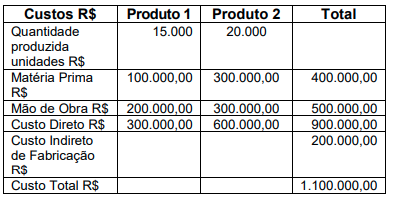

Imagem associada para resolução da questão


Assinale a alternativa que apresenta, respectivamente, o valor do custo total do produto 1 e o valor do custo total do produto 2, rateando-se os custos indiretos de fabricação de acordo com o custo da matéria prima.


A

R$ 375.000,00 e R$ 725.000,00


B

R$ 366.667,00 e R$ 133.333,00


C

R$ 350.000,00 e R$ 750.000,00


D

R$ 380.000,00 e R$ 720.000,00


E

R$ 50.000,00 e R$ 150.000,00

Considere as seguintes informações extraídas da contabilidade da Distribuidora Sol Nascente Ltda., em 31/12/2024:


Ativo: R$ 1.000.000;

Passivo: R$ 600.00;

Patrimônio Líquido: R$ 400.000;

Receita de Venda de Mercadorias: R$ 200.000;

Estoque Inicial de Mercadorias: R$ 40.000;

Compras de Mercadorias: R$ 80.000;

Estoque Final de Mercadorias: R$ 20.000.


Com base nessas informações e desconsiderando a incidência de qualquer tributo, o resultado com mercadorias da distribuidora no período foi


A

R$ 140.000.


B

R$ 120.000.


C

R$ 100.000.


D

R$ 130.000.


E

R$ 110.000.

   
Gerar simulado


