







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando o instrumento de controle conhecido como cronograma físico-financeiro, assinale a opção incorreta.
É um instrumento muito útil na determinação da evolução de um projeto, no acompanhamento das diversas atividades e para a programação de desembolsos a serem efetuados no tempo.
É um instrumento restrito a profissionais treinados, tendo em vista sua difícil leitura e terminologia e o fato de apresentar dificuldades na apresentação de seus indicadores para gestores não-especializados.
A estrutura analítica de projeto é a base para a sua elaboração.
Pode ser apresentado sob o formato gráfico ou tabular. Quando em formato gráfico, é conhecido como gráfico de Gantt.
A Potiguar Industrial tem custos operacionais fixos de R$ 380.000,00; custos operacionais variáveis de R$ 16,00 a unidade e o preço de venda é igual a R$ 63,50 a unidade. O lucro operacional (lucro antes do juro e imposto de renda) da produção de 10.000 unidades dessa empresa é igual a
R$ 47.500,00.
R$ 142.500,00.
R$ 95.000,00.
R$ 100.000,00.
O valor futuro corresponde ao valor presente descontado a determinada taxa de juros.
A distribuição Normal, também conhecida por distribuição de Gauss, pode ser utilizada como aproximação para uma distribuição
Gama, no caso de um de seus parâmetros ser negativo.
de Poisson, no caso de pequenas amostras.
Qui-quadrado, no caso do número de graus de liberdade ser pequeno.
Qui-quadrado, no caso do número de graus de liberdade ser elevado.
Amortização é o período de tempo em que o capital rende juros.
Ao se registrar a baixa de item do estoque por roubo, há a necessidade de reduzir o resultado do exercício e também o saldo da conta de estoques de mercadorias. O ICMS a recuperar apurado no momento da compra não deve sofrer mudança em seu saldo em uma ocasião como essa.
Operação de crédito é o compromisso financeiro assumido em razão de mútuo, abertura de crédito, emissão e aceite de título, aquisição financiada de bens, recebimento antecipado de valores provenientes da venda a termo de bens e serviços, arrendamento mercantil e outras operações assemelhadas, inclusive com uso de derivativos financeiros, não estando equiparados os recebimentos antecipados de valores de empresa em que o poder público detenha, direta ou indiretamente, a maioria do capital social com direito a voto, salvo lucros e dividendos, na forma da legislação.
O imposto de renda de pessoa jurídica, no caso de apuração por lucro real, proporciona redução do lucro operacional ao final da demonstração do resultado do exercício. Assim, o valor apurado para imposto de renda e contribuição social deve ser um débito em contas de resultado e um crédito no passivo circulante, caso a empresa não pague no momento da apuração.
Considerando a relação percentual 80/15/5 do valor de consumo para os itens A, B e C, respectivamente, analise a tabela a seguir.
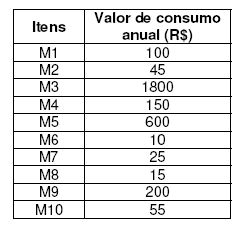
Constituem-se itens classe B:
M1, M2, M10
M1, M3, M5
M1, M4, M9
M1, M4, M10
M4, M5, M7
Acerca da análise vertical e horizontal e da análise de índices, assinale a opção incorreta.
O capital de giro é igual ao ativo circulante menos o passivo circulante.
Assim como o balanço mostra os saldos em determinada data, a demonstração de resultados mostra o fluxo de atividade e de transações ao longo de um período.
Quando o índice de liquidez é superior a 1, há folga no ativo circulante para pagar os compromissos circulantes.
A alavancagem financeira, quando superior a 2, demonstra um uso pequeno de capital de terceiros na estrutura de capital da empresa.
Com relação ao lote de fabricação imposto pelo mercado (onde se compra em pequenas quantidades) e conseqüente lote de compras, a saída para reduzir o custo de compra, já que terá de ser feito um maior número de compras no prazo de um ano, por exigência de capital de giro, é
Considerando-se que, ao se registrar a aquisição de ações da própria empresa, há um débito no ativo circulante (bancos) e um crédito na conta de ações em tesouraria, caso a empresa resolva comercializar suas ações com ágio, posteriormente, deverá haver o registro do ágio em conta de reserva de capital e a contrapartida será de bancos.
No âmbito empresarial, o descasamento de prazo entre os recebimentos e os pagamentos não oferece riscos, razão por que é dispensada sua análise pela área de gestão de riscos.
Em economias inflacionárias, existem variações de preços bastante periódicas; isso significa recalcular todos os lotes, para todos os itens, sempre que houver uma variação de preço, porque a fórmula do lote econômico baseia-se na estabilidade de preço.
Ao se registrar a venda de ativo permanente imobilizado, há a necessidade de se apurar o custo desse ativo. Uma das metodologias para apuração do custo do ativo é solicitar pesquisa de mercado para verificar qual o valor do bem no mercado. Após a conclusão da pesquisa, deve-se optar pela substituição do custo histórico pelo valor de reposição e, posteriormente, deve ser apurado o valor a ser cobrado pelo bem no momento da venda.
A administração financeira é, essencialmente, uma ferramenta do setor privado, enquanto a administração orçamentária é uma ferramenta do setor público.
Para a administração financeira, o objetivo econômico das empresas é a maximização de seu valor de mercado, pois dessa forma estará sendo aumentada a riqueza de seus proprietários (acionistas de sociedade por ações ou sócios de outros tipos de sociedades).
Acerca da administração financeira, assinale a opção correta.Na busca da maximização do valor da empresa, o administrador financeiro deve procurar investir em ativos que apresentem os menores riscos.
Na utilização do regime de competência para apurar o resultado econômico e avaliar a rentabilidade de suas operações, as organizações consideram as receitas no momento do recebimento do recurso financeiro resultante de um negócio.
Ativo circulante, passivo circulante, ativo realizável de longo prazo e passivo exigível de longo prazo são informações utilizadas no cálculo do índice de liquidez geral.
Considerando a hipótese de que os dados abaixo tenham sido extraídos das demonstrações financeiras de uma organização, então é correto afirmar que seu índice de liquidez seca é superior a 1,30.

Caso a empresa efetue venda antecipada de mercadorias, com recebimento imediato, há a necessidade do registro em conta de passivo. Dessa maneira, a empresa obedece ao regime de competência e, ao creditar receitas de vendas e debitar receita antecipada, só deve confrontar o valor da receita com as demais contas de resultado quando entregar a mercadoria ao seu comprador ou quando remeter via transportadora.
Julgue os itens abaixo:
I. O capital de giro é o resultado da subtração do passivo circulante do ativo circulante. Ele é uma medida de solvência de uma empresa e indica sua capacidade de fazer compras a prazo.
II. Quando o passivo circulante supera o ativo circulante, a empresa possui capital de giro líquido positivo; quando o primeiro é inferior ao segundo, ela tem capital de giro líquido negativo.
III. O quociente entre ativos circulantes e ativos totais nos mostra que: quando o quociente sobe, ou seja, quando o ativo circulante aumenta a rentabilidade diminui e o risco também.
IV. Algumas estratégias são utilizadas na gestão de convenção de caixa para melhorar o perfil do fluxo de caixa da empresa. Entre essas estratégias têm-se: Girar o estoque com maior velocidade possível, sem faltas que resultem em vendas perdidas e Efetuar o pagamento das contas a pagar com maior prazo possível, sem prejudicar a classificação de crédito da empresa.
A quantidade de itens corretos é igual a:
três
quatro
dois
um
As funções financeiras de curto prazo envolvem a relação com investidores e as decisões financeiras estratégicas, como orçamento, estrutura e custo de capital.



