







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O índice de endividamento de determinada empresa é definido pela parcela do patrimônio líquido comprometida com dívidas de médio e longo prazos.
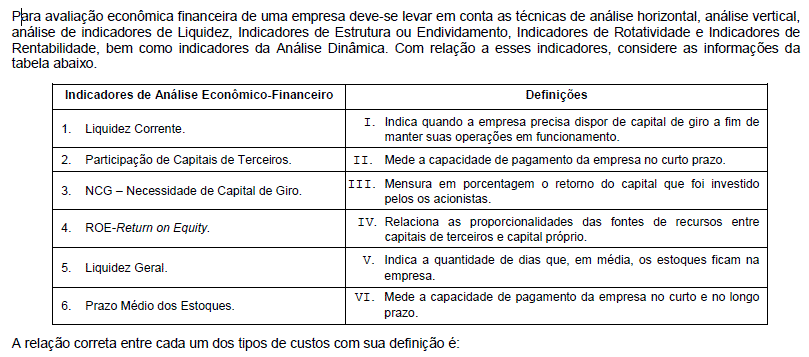
1-II, 2-I, 3-IV, 4-III, 5-VI, 6-V.
1-VI 2-IV, 3-I, 4-III, 5-II, 6-V.
1-II, 2-IV, 3-I, 4-III, 5-VI, 6-V.
1-II, 2-III, 3-I, 4-IV, 5-VI, 6-V.
1-V, 2-IV, 3-I, 4-III, 5-II, 6-VI.
O ROI (Retorno sobre o Investimento Operacional) pode ser obtido multiplicando-se a margem operacional pelo giro do ativo operacional. NÃO contribui para o aumento do ROI:
Redução do ativo operacional.
Aumento do resultado operacional.
Redução das despesas administrativas.
Aumento da provisão do Imposto de Renda.
O EBITDA ou LAJIDA – Lucro Antes do Juros, Impostos, Depreciação e Amortização é um indicador financeiro capaz de entender a capacidade de uma empresa de gerar caixa a partir da sua atividade fim. Suponha que uma empresa tenha gerado um lucro liquido após tributo de R$ 650.000,00. Identifique o EBITDA considerando adicionalmente as seguintes informações:
Contas | Valor em R$ |
Tributos diretos | 60.000,00 |
Despesa aluguel | 20.000,00 |
Depreciação | 18.000,00 |
Outras receitas | 30.000,00 |
Despesa financeira | 10.000,00 |
Despesas diversas | 5.000,00 |
R$ 733.000,00
R$ 738.000,00
R$ 713.000,00
R$ 718.000,00
R$ 710.000,00
Leia as afirmativas a seguir:
I. Realizar a análise da taxa de retorno sobre investimentos é uma forma de analisar as demonstrações contábeis.
II. À luz da Lei Complementar nº 116, de 31 de julho de 2003, ressalvadas as exceções expressas na lista anexa dessa Lei, os serviços nela mencionados não ficam sujeitos ao Imposto Sobre Operações Relativas à Circulação de Mercadorias e Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS, ainda que sua prestação envolva fornecimento de mercadorias.
III. Do ponto de vista ético, o servidor deve ser capaz de compreender o conceito de justiça baseado na equidade e sensibilizar-se pela necessidade da construção de uma sociedade justa.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
O índice de endividamento geral apresenta valor inferior ao do índice de liquidez imediata.
A análise da alavancagem financeira é efetuada por meio de indicadores para análise global e a curto, médio e longo prazo da velocidade do giro dos recursos.
A Análise das Demonstrações Contábeis tem por objetivo observar e confrontar os elementos patrimoniais e os resultados das operações, visando ao conhecimento minucioso de sua composição qualitativa e de sua expressão quantitativa, contando com a opção de alguns métodos. Sobre os métodos de análise de demonstrações contábeis, assinale a alternativa correta.
Método de percentagens horizontais consiste no relacionamento dos valores das contas de cada grupo com montante do respectivo grupo, bem como do montante de cada grupo com o total.
Método de índices, estudo sistêmico do comportamento da instituição pelo estabelecimento de ratios, em meio uma razão entre duas ou mais quantidades monetárias ou físicas, apresentando uma como denominador e outra como numerador da razão.
Método de percentagens verticais, apura-se o percentual de crescimento ou declínio de valores de uma mesma conta ou grupo de contas, entre duas datas ou períodos considerados.
Método das diferenças absolutas, comparação entre apenas uma situação de cada vez, mediante apuração das diferenças absolutas entre valores monetários de uma mesma conta ou grupo, de uma data para outra, sendo insuficiente em regimes inflacionários.
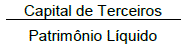
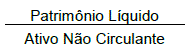
A taxa de retorno sobre investimentos pode ser obtida por meio da multiplicação da Margem Líquida pelo Giro do Ativo. As empresas que ganham mais na margem normalmente ganham no preço. As empresas que ganham mais no giro visam quantidade. A rentabilidade de uma empresa é obtida por meio de uma boa conjugação entre Preço e Quantidade, ou seja, entre Margem (lucratividade) e Giro (produtividade): Margem de Lucro x Giro do Ativo = TRI. Para encontrar a TRI de uma empresa, é possível utilizar outra fórmula. Assinale a alternativa que produz o mesmo resultado referente a taxa de retorno sobre o investimento.
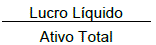
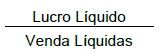
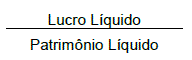
A análise da lucratividade das empresas auxilia o gestor na tomada de decisões, sendo a margem bruta um dos indicadores adotados nesse caso. Considerando-se as informações da tabela 3A10-I, é correto afirmar que a margem bruta da referida empresa corresponde a um percentual
inferior a 39%.
superior a 39% e inferior a 40%.
superior a 40% e inferior a 41%.
superior a 41% e inferior a 42%.
superior a 42%.
Assinale a alternativa que indica o índice de participação de capital de terceiros, utilizando-se do balanço patrimonial fornecido pela contabilidade de uma empresa. Utilize apenas duas casas decimais, sem a aplicação do critério de arredondamento.
Balanço patrimonial findo em 31/12/2018 | |||
Ativo circulante | Passivo Circulante | ||
Caixa e equivalentes de caixa | 5.000,00 | Fornecedores | 90.000,00 |
Aplicações financeiras | 25.000,00 | Salários a pagar | 60.000,00 |
Contas a receber | 155.000,00 | Empréstimos bancários | 20.000,00 |
Estoques de mercadorias | 115.000,00 | IRPJ e CSLL a recolher | 45.000,00 |
Adiantamentos diversos | 12.000,00 | Impostos e contribuições a recolher | 25.000,00 |
Impostos a recuperar | 37.000,00 | Contas a pagar | 35.000,00 |
Total dos ativos circulantes | 349.000,00 | Total dos passivos circulantes | 275.000,00 |
Ativo não circulante | Passivo não circulante | ||
Contas a receber de LP | 70.000,00 | Contingências trabalhistas | 84.000,00 |
Ativo imobilizado | 160.000,00 | Total de passivos não circulantes | 84.000,00 |
Depreciação/Amortização | (40.000,00) | ||
Ativos intangíveis | 50.000,00 | Capital | 100.000,00 |
Total dos ativos não circulantes | 240.000,00 | Lucro líquido do exercício | 130.000,00 |
Total do patrimônio líquido | 230.000,00 | ||
Total do Ativo | 589.000,00 | Total do Passivo | 589.000,00 |
1,56
1,65
1,77
1,80
2,05
Um analista financeiro precisa optar pela aprovação de um projeto de investimento para abertura de uma nova filial de sua empresa, baseado em dois orçamentos de caixa que lhe foram apresentados:
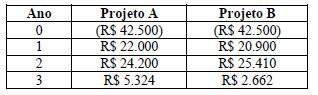
Definindo uma taxa mínima de atratividade em 10% a.a., o profissional poderá concluir CORRETAMENTE que:
utilizando o método de cálculo payback descontado, ambos os projetos recuperam o investimento no segundo ano.
utilizando o método de cálculo do valor presente líquido, ambos os projetos podem ser aprovados, por apresentarem resultados positivos.
utilizando o método de cálculo payback descontado, ambos os projetos recuperam o investimento no terceiro ano.
utilizando o método de cálculo do valor presente líquido, o Projeto A deverá ser aprovado.
utilizando o método de cálculo payback descontado, o Projeto B deverá ser aprovado.
Tem a utilidade de demonstrar a geração operacional de caixa da empresa no período analisado, ou seja, o quanto ela consegue gerar de recursos lançando mão apenas de suas atividades operacionais, sem considerar os efeitos financeiros, os impostos, a amortização de direitos e a depreciação de ativos. Estamos falando de qual índice?
ROI.
EBITDA.
EVA.
GAF.
Assinale a alternativa que apresente exclusivamente índices sobre a estrutura de capital.
Imobilização do Patrimônio Líquido – Participação de Capital de Terceiros sobre Recursos Próprios – Imobilização dos Recursos a Longo Prazo e do Patrimônio Líquido
Grau de Alavancagem – Endividamento Geral – Margem Operacional
Liquidez Seca – Margem Líquida – Participação dos Recursos Bancários sobre o Capital de Terceiros
Índice de Recursos Correntes – Rentabilidade do Investimento – Prazo Médio de Pagamento de Compras
Participação das Dívidas de Curto Prazo – Giro do Ativo – Liquidez Corrente
Equivale ao conceito de fluxo de caixa operacional da empresa, apurado antes do cálculo do imposto de renda e revela a genuína capacidade operacional de geração de caixa de uma empresa, ou seja, sua eficiência financeira determinada pelas estratégias operacionais adotadas. As informações apresentadas nessa assertiva estão associadas ao conceito de
DFC.
DVA.
GAO.
CCL.
EBITDA.
O índice de rentabilidade sobre o patrimônio líquido, considerando as informações do balanço patrimonial e demonstração do resultado do exercício, em 31/12/2018, é:
12%
10%
8%
5%
3%



