







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as seguintes informações financeiras de uma empresa:
■ Lucro líquido = 30
■ Patrimônio Líquido = 120
■ Ativo Circulante = 60
■ Passivo Circulante = 20
■ Estoques= 20
■ Ativo Total = 200
Com base nessas informações, é correto afirmar que:
A rentabilidade do ativo é 15% e a liquidez corrente é 2.
A rentabilidade do ativo é 15% e o grau de endividamento é 10%
A rentabilidade do ativo é 25% e a liquidez corrente é 3.
A rentabilidade do patrimônio líquido é 25% e a liquidez seca é 2.
O grau de endividamento é 10% e a liquidez corrente é 3.
Considere as seguintes informações sobre a Cia. das Frutas:
Valores em R$
Patrimônio Líquido em 31/12/2017 ........................................................................................................... 1.200.000,00
Patrimônio Líquido médio (em 2017) ....................................................................................................... 960.000,00
Receita Bruta de Vendas.......................................................................................................................... 3.000.000,00
Receita Líquida de Vendas ...................................................................................................................... 2.400.000,00
Lucro Bruto ............................................................................................................................................... 800.000,00
Lucro Líquido ............................................................................................................................................ 240.000,00
Giro do Ativo .............................................................................................................................................. 1,5
Com base nestas informações, é correto afirmar que a Cia. das Frutas apresentou
retorno sobre ativo total igual a 15%, sendo decomposto pelo giro do ativo de 1,5 e margem líquida de 10%.
retorno sobre ativo total igual a 12%, sendo decomposto pelo giro do ativo de 1,5 e margem líquida de 8%.
retorno sobre o patrimônio líquido igual a 20%, decomposto pelo giro do ativo de 1,5 e margem líquida de 10%.
retorno sobre o ativo total é 12% e o retorno sobre o patrimônio líquido é 25%.
retorno sobre o ativo total é 12% e o retorno sobre o patrimônio líquido é 20%.
Uma determinada empresa apresentou os seguintes elementos ou grupo de contas de um balanço patrimonial, na data de 31 de dezembro de 2017, e necessita calcular o Retorno sobre o Ativo – ROA, de acordo com o previsto no manual de contabilidade regulatória – NT_0001-2013, como segue:
Descrição | Reais |
Ativo circulante | 150.500,00 |
Ativo não circulante | 187.500,00 |
Estoques | 45.000,00 |
Imobilizado | 150.000,00 |
Capital | 100.000,00 |
Patrimônio líquido | 153.000,00 |
Receita bruta vendas | 568.000,00 |
Receita líquida | 475.000,00 |
Lucro bruto | 125.000,00 |
Lucro operacional | 38.500,00 |
Lucro líquido | 18.000,00 |
Capital circulante líquido | 30.500,00 |
Com base nessas informações, assinale a alternativa correta. Utilizar apenas duas casas decimais para a resposta.
0,16
0,13
0,15
0,12
0,10
No exercício X1, o capital de giro da empresa igualou-se a sua necessidade de capital de giro, determinando um saldo em tesouraria nulo.
Certo
Errado
A técnica de análise das demonstrações contábeis permite a identificação de indicadores de liquidez, estrutura e rentabilidade.
Quanto à apuração de tais indicadores, considere as afirmativas a seguir.
I. Para a apuração do indicador de rentabilidade do Patrimônio Líquido, são utilizadas somente contas patrimoniais.
II. O saldo da conta fornecedor é um dos componentes necessários para a apuração do indicador de liquidez corrente.
III. Os indicadores de rentabilidade envolvem componentes patrimoniais e de resultado.
IV. O saldo da conta fornecedor é um dos componentes necessários para a apuração do indicador de liquidez geral.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
De acordo com a regulamentação, os bancos em geral (há exceções) devem apurar, divulgar e remeter à Autoridade Monetária a Razão de Alavancagem (RA), que deve ser calculada pelo resultado da soma do Capital Principal e do Capital Complementar (Nível I), dividido pelo resultado da soma das aplicações de recursos registradas no ativo e demais valores de operações não registradas no ativo, mas que envolvem riscos (Exposição Total).
A exposição que deve ser incluída no cálculo da RA deve considerar:
as coobrigações e demais modalidades de retenção de riscos e benefícios decorrentes de operações de venda ou de transferência de ativos financeiros que permaneçam registrados no ativo da instituição, nos termos da regulamentação em vigor.
as operações interdependências e demais operações realizadas com instituições que integrem o conglomerado base da apuração do Patrimônio de Referência (PR).
o limite de crédito concedido, mas não utilizado pelo tomador.
aquelas operações referentes à compensação de cheques depositados em contas de clientes, quando a liberação dos respectivos recursos estiver vinculada à efetiva compensação, nos termos da regulamentação em vigor.
A relação entre a variação percentual no lucro por ação e a variação percentual nas vendas é utilizada na análise da performance de uma empresa para designar
o ponto de equilíbrio contábil.
a alavancagem financeira.
o ponto de equilíbrio operacional.
o valor das receitas comprometido com custos.
a alavancagem total.
Determinado conjunto de indicadores avaliam a segurança que a empresa oferece aos capitais de terceiros e revelam sua política de obtenção de recursos e de alocação dos mesmos nos diversos itens do ativo. Estamos nos referindo aos indicadores de:
rentabilidade.
endividamento.
liquidez.
lucratividade.
econômicos.
Uma das medidas mais usadas em Administração Financeira é o Retorno sobre o Patrimônio Líquido (ROE), que é o quociente entre o lucro líquido e o patrimônio líquido.
Assim, se de um ano para o seguinte, o patrimônio líquido de uma empresa crescer 5%, e o seu lucro líquido aumentar 15,5%, o ROE dessa empresa terá um aumento percentual de
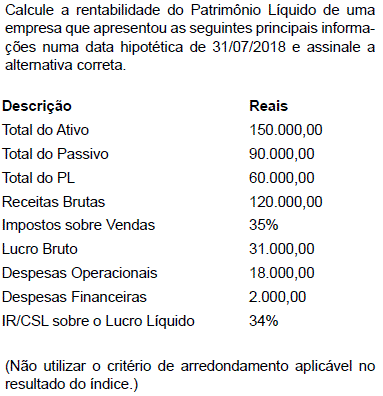
Considerando o Lucro Líquido apurado, levando em conta apenas os valores da tabela (antes da dedução das participações), qual foi o Retorno sobre o Investimento Total (valores arredondados para a segunda casa após a vírgula)?
R$ 0,19.
R$ 0,23.
R$ 0,29.
R$ 0,36.
R$ 0,87.
Na segunda metade dos anos 1980, nos Estados Unidos da América, Goldratt desenvolveu a Teoria das Restrições (TOC – Theory of Constraints), que pode ser entendida como uma ampliação do pensamento da tecnologia de produção otimizada. A partir do estabelecimento da meta como objetivo maior da empresa, a Teoria das Restrições define os parâmetros que auxiliam a medição do grau de alcance desta meta. Marque a alternativa que, de acordo com Goldratt, contém os corretos parâmetros para o alcance da meta.
Lucro Líquido; Retorno sobre o investimento; Fluxo de Caixa.
Lucro Operacional; Valor Presente Líquido; Fluxo de Caixa.
Payback; Retorno sobre o investimento; Capital de Giro.
Taxa Interna de Retorno; Valor Futuro da Empresa; Fluxo de Caixa.
O índice de cobertura de juros é de
2,00.
2,78.
5,78.
0,83.
1,29.
A respeito do indicador retorno sobre o investimento, julgue os itens a seguir.
I Duas empresas podem apresentar a mesma taxa de retorno, mas com margem de lucro e giro de ativo totalmente diferentes.
II Ao implantar um sistema de gestão de estoques que adota a manutenção de nível mínimo de estoque como premissa, a expectativa da empresa é que, mantido o mesmo nível de vendas, o giro do ativo venha a aumentar.
III Aumentar o giro do ativo sem aumentar simultaneamente a margem de lucro não é suficiente para provocar uma variação positiva na taxa de retorno sobre o investimento.
IV O volume de vendas não é uma variável relevante para o cálculo da margem de lucro de uma empresa.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item IV está certo.
Apenas os itens I e II estão certos.
Apenas os itens II e III estão certos.
Apenas os itens III e IV estão certos.
9%
10%
12%
13%
15%
Grau de alavancagem operacional apresenta o efeito multiplicador da variação relativa nas vendas sobre o lucro operacional próprio. Decorre, basicamente, da estrutura de gastos fixos operacionais da organização.
Com base nesses conceitos, é correto afirmar:
Se as despesas financeiras aumentarem, o grau de alavancagem operacional diminuirá.
Se as vendas aumentarem em 10% e, em decorrência desse aumento, o lucro operacional aumentar em 5%, tem-se como resultante um grau de alavancagem operacional igual a 2.
Se as vendas aumentarem em 20% e, em decorrência desse aumento, o lucro operacional aumentar em 50%, tem-se como resultante um grau de alavancagem operacional igual a 2,5.
Se as vendas aumentarem em 10% e, em decorrência desse aumento, o lucro operacional aumentar em 20%, tem-se como resultante um grau de alavancagem operacional igual a 0,5%.
Em uma avaliação de oportunidades de investimentos, foram observados os seguintes dados relativamente a um projeto:
Valor presente líquido, descontado à taxa ajustada ao risco do projeto = $20.000,00
Taxa de retorno livre de risco = 7%
Retorno esperado da carteira de mercado = 11%
Retorno exigido do projeto = 15%
A partir desse contexto, é correto afirmar que
o projeto dará prejuízo, com o que não deve ser aprovado.
o Beta do projeto não permite viabilizar o investimento.
o Beta do projeto é igual a 2.
o projeto deve ser rejeitado, já que o retorno esperado da carteira de mercado é inferior ao retorno exigido do projeto.
os dados não permitem concluir sobre a aprovação do projeto.
Os dados a seguir foram retirados da contabilidade da Cia Modelo: Vendas Brutas R$ 2.500.000,00; Impostos sobre Vendas R$ 500.000,00; Lucro antes do IR e CS R$ 500.000,00; Provisão para IR e CS R$ 100.000,00; Bens e Direitos $ 1.000.000,00; obrigações R$ 200.000,00. Com base nesses valores, é correto afirmar que o índice de Margem líquida e a Rentabilidade do Patrimônio Líquido são, respectivamente:
0,16 / 0,40.
0,40 / 0,16.
0,20 / 0,50.
0,25 / 0,62.
0,40 / 0,62.
Considere que um analista tenha as seguintes informações envolvendo risco e retorno de duas ações:
Ação | Beta | Retorno esperado |
Empresa Y | 1,4 | 25% |
Empresa X | 0,7 | 14% |
Supondo-se que o modelo do CAPM seja válido, o valor percentual mais próximo do retorno esperado pelo mercado é de
13,0%
14,6%
18,7%
19,3%
20,7%
A partir das seguintes relações: a – gasto unitário previsto = dotação prevista/meta programada; e b – gasto unitário real = despesa realizada/meta atingida, é correto afirmar que a ação será considerada
eficaz se ab for maior que 1.
eficaz se a dotação prevista ficar acima da despesa realizada.
eficaz se a meta atingida ficar aquém da programada e a despesa realizada, abaixo da dotação prevista.
eficiente se ba for maior que 1.
eficiente se a despesa realizada for menor que a dotação prevista.



