







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Curva ABC é uma ferramenta de gestão de projetos que pode ser aplicada ao planejamento de insumos e materiais em obras arquitetônicas. Qual a principal função dessa ferramenta nesse contexto?
Focar nos materiais de maior custo e impacto no orçamento.
Classificar materiais com base na relevância estética.
Priorizar insumos com menor custo para otimizar o orçamento.
Selecionar fornecedores baseados exclusivamente na qualidade dos materiais.
Na situação hipotética em apreço, por se tratar de empreitada por preço unitário, a contratada tem direito a receber pelos 300 m² de piso executados, sendo necessário um novo aditivo contratual para efetivar a medição completa.
Certo
Errado
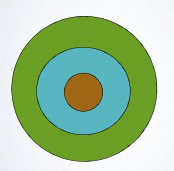
Nessa imagem, em que o círculo menor representa o custo; o intermediário, preço; e o maior, o valor, é correto afirmar que está indicada uma situação de
desequilíbrio a maior para o custo.
desequilíbrio a maior para o valor.
desequilíbrio a maior para o preço.
equilíbrio.
valor subdimensionado.
Jhonas, arquiteto, realizou o orçamento da construção de um sobrado para seu cliente. Com intuito de tentar reduzir os custos da obra ele decidiu cotar preços dos materiais em diversos fornecedores para tentar conseguir descontos. Durante o processo Jhonas percebeu que havia insumos que, apesar de conseguir desconto com o fornecedor, não afetavam significativamente o orçamento, portanto, ele decidiu se vale de um método que possibilitasse decidir assertivamente os itens mais relevantes para se conseguir um desconto, isto é, que se conseguisse um desconto iria afetar significativamente o orçamento. Assinale a alternativa que contém corretamente o método utilizado por Jhonas.
Grafico de Gannt.
Curva S.
Método das Diferenãs Finitas.
Curva ABC.
No que diz respeito ao orçamento, planejamento e custos de obra, assinale a alternativa INCORRETA:
O orçamento discriminado é um orçamento aproximado, adequado às verificações iniciais, como estudos de viabilidade ou consultas rápidas de clientes.
Na visão tradicional, um orçamento é uma previsão (ou estimativa) do custo ou do preço de uma obra. O custo total da obra é o valor correspondente à soma de todos os gastos necessários para sua execução. O preço é igual ao custo acrescido da margem de lucro.
Estudo Preliminar é a configuração inicial da solução arquitetônica proposta (partido), considerando os elementos principais do programa de necessidades
O planejamento de longo prazo é mais geral, com baixo grau de detalhamento, considerando as grandes definições, tais como emprego de mão de obra própria ou terceirizada, nível de mecanização, organização do canteiro de obra, prazo de entrega, forma de contratação (preço de custo ou empreitada), e relacionamento com o cliente.
O Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil (SINAPI) é uma ferramenta essencial para profissionais da construção civil, engenheiros, arquitetos e empresas do setor. Essa ferramenta oferece um banco de dados com informações detalhadas sobre custos de materiais, mão de obra e equipamentos utilizados nelas. Com base nisso, é INCORRETO afirmar que o SINAPI:
Calcula índices que permitem acompanhar a variação dos custos da construção ao longo do tempo.
Inclui informações sobre os salários da mão de obra especializada e não especializada.
Fornece os preços de uma ampla variedade de materiais de construção.
Monitora a inflação e a tomada de decisões sobre políticas econômicas, como a taxa de juros.
Sobre orçamentos de obra e composição de custos, é correto afirmar:
Custos indiretos são desnecessários para a execução de serviços de campo.
Custos diretos são aqueles diretamente associados a serviços de campo prestados e são mensurados em m².
Uma estimativa de custo não é considerada um orçamento, uma vez que um orçamento deve ser preciso.
Um orçamento analítico considera apenas os custos diretos em sua composição.
Um orçamento serve para dimensionamento de equipes, além de prever o custo de uma obra.
Sobre os custos nas edificações, assinale a alternativa INCORRETA.
Área real total do pavimento é a soma das áreas cobertas reais de um determinado pavimento, medidas a partir do projeto arquitetônico.
Fração ideal é a fração expressa de forma decimal ou ordinária, que representa a parte ideal do terreno e coisas de uso comum atribuídas à unidade autônoma, sendo parte inseparável desta.
As áreas de uso privativo subdividem-se em áreas privativas principais e áreas privativas acessórias.
Custo unitário da construção é o quociente da divisão do custo global da construção pela área equivalente em área de custo padrão total.
Entrosamento do cronograma das obras com as prestações da construção é a vinculação parcial ou total de prestações ou parcelas de pagamento da construção, previstas no contrato, às diferentes fases de desenvolvimento dos serviços considerados no cronograma da obra.
Um orçamento pode ser sistematizado em seis grandes fases, nas quais os dados de saída de uma fase são os dados de entrada da fase seguinte. Em relação ao tema, assinale a alternativa na qual essas fases estão corretamente ordenadas.
Fase 1 – Análise dos projetos, documentações e condições de contorno; Fase 2 – Identificação e listagem de todos os serviços; Fase 3 – Cálculo dos custos unitários de cada serviço; Fase 4 – Cotação de preços, equipamentos e encargos sociais e complementares; Fase 5 – Cálculo dos quantitativos em função das unidades de medição; Fase 6 – Cálculo do BDI, preço de venda e elaboração de relatórios.
Fase 1 – Análise dos projetos, documentações e condições de contorno; Fase 2 – Cálculo dos quantitativos em função das unidades de medição; Fase 3 – Cotação de preços, equipamentos e encargos sociais e complementares; Fase 4 – Identificação e listagem de todos os serviços; Fase 5 – Cálculo dos custos unitários de cada serviço; Fase 6 – Cálculo do BDI, preço de venda e elaboração de relatórios.
Fase 1 – Identificação e listagem de todos os serviços; Fase 2 – Análise dos projetos, documentações e condições de contorno; Fase 3 – Cálculo dos quantitativos em função das unidades de medição; Fase 4 – Cálculo dos custos unitários de cada serviço; Fase 5 – Cálculo do BDI, preço de venda e elaboração de relatórios; Fase 6 – Cotação de preços, equipamentos e encargos sociais e complementares.
Fase 1 – Identificação e listagem de todos os serviços; Fase 2 – Análise dos projetos, documentações e condições de contorno; Fase 3 – Cálculo dos quantitativos em função das unidades de medição; Fase 4 – Cálculo do BDI, preço de venda e elaboração de relatórios; Fase 5 – Cálculo dos custos unitários de cada serviço; Fase 6 – Cotação de preços, equipamentos e encargos sociais e complementares.
Fase 1 – Análise dos projetos, documentações e condições de contorno; Fase 2 – Identificação e listagem de todos os serviços; Fase 3 – Cálculo dos quantitativos em função das unidades de medição; Fase 4 – Cálculo dos custos unitários de cada serviço; Fase 5 – Cotação de preços, equipamentos e encargos sociais e complementares; Fase 6 – Cálculo do BDI, preço de venda e elaboração de relatórios.
Na elaboração de um orçamento preliminar para execução da obra de um edifício, o arquiteto calculou o volume de concreto com base no valor mínimo de sua espessura média (espessura que o volume de concreto do pavimento atingiria se fosse distribuído regularmente pela área do pavimento).
Sabendo-se que o edifício tem 5 (cinco) pavimentos com área de 100,00 m2 cada, o volume de concreto será de
5.000 m2.
6.000 m2.
7.500 m2.
10.000 m2.
Ao elaborar o orçamento para a obra de recuperação da fachada de um edifício, o orçamentista obteve o valor de custo total de R$240.000,00.
Sabendo-se que a empresa construtora almeja um lucro de 15% e que os impostos na localidade atingem 5%, o preço de venda deverá ser de:
R$ 200.000,00;
R$ 276.000,00;
R$ 288.000,00;
R$ 300.000,00;
R$ 400.000,00.
Numa determinada obra, Lucas, engenheiro orçamentista, levantou a composição abaixo para execução de 1,00 m de ligação provisória de Luz. Diante da composição abaixo, sabendo que o BDI praticado é de 25% e as leis sociais são de 100%, assinale a alternativa que contém o custo total dos elementos abaixo para execução de 200 metros de obra.
Alguns elementos de obra de infraestrutura:
1.Eletricista − 0,4/h − R$ 12,00/unidade
2.Ajudante − 0,5/h − R$ 9,00/unidade
3.Cabo elétrico adequado ao tipo de carga a ser conectada. 0,05/Kg − R$ 20,00/unidade
4.Arame galvanizado. − 0,04/Kg − R$ 5,00/unidade
5.Caixa de medição provisória. − 0,1/m − R$ 8,00/unidade
6.Poste de madeira ou metal para suporte da instalação. − 0,32/m2 − R$ 16,00/unidade
R$ 6.550,00
R$ 5.240,00
R$ 4.225,00
R$ 4.330,00
A Tabela de Composições e Preços para Orçamentos (TCPO) é o índice de custos de obras atualizado pela PINI, considerado a principal referência de engenharia de custos do Brasil. Assinale a alternativa que se refere a um dos indicadores TCPO.
INCC.
ICST.
IPCO.
IGMI-C.
IGP-M.
Variações no BDI (sigla que originalmente em inglês corresponde à expressão Budget Diference Income, adaptada para o português como Benefícios e Despesas Indiretas ou Bonificações e Despesas Indiretas) a ser aplicado a orçamentos de obras públicas podem ser justificadas, dentre outros fatores, por variações
nos encargos sociais incidentes sobre a mão de obra e na carga tributária incidente sobre os materiais.
nos encargos sociais incidentes sobre a mão de obra e na carga tributária incidente sobre a empresa.
no risco da obra e na carga tributária incidente sobre os materiais.
no risco da obra e na carga tributária incidente sobre a empresa.
O orçamento de obras é uma etapa que visa determinar os gastos para a execução de um empreendimento, englobando os custos desde a concepção do projeto até o momento em que a construção é totalmente finalizada. Na elaboração do orçamento de obra de uma edificação, a mão de obra corresponde a uma parcela significativa no custo total. Marque SOMENTE a alternativa CORRETA referente ao custo da mão de obra:
A mão de obra é um custo indireto.
A mão de obra é um custo direto.
A mão de obra é considerada um custo fixo.
A mão de obra está dentro do custo operacional.
A mão de obra é considerada um custo administrativo.
Acerca das práticas de fiscalização de obras de edificações, marque a alternativa correta.
O fiscal não tem o poder de paralisar a obra, embora possa solicitar que serviços em não conformidade com o projeto sejam refeitos.
A Fiscalização não tem obrigação de solucionar eventuais falhas nos projetos.
Nem todas as etapas da obra precisam ser inspecionadas pela Fiscalização. Não compete ao fiscal analisar o projeto das instalações provisórias e canteiro de obras, por exemplo.
Cabe à Fiscalização aprovar partes, etapas ou a totalidade dos serviços executados, verificar e atestar as respectivas medições, bem como conferir e encaminhar para pagamento as faturas emitidas pela contratada.
A planilha orçamentária de uma obra, em que foi adotado o regime de tributação por Lucro Real, apresenta, os seguintes valores:
Calcule o valor (arredondado) do preço de venda da obra, sabendo-se que os custos acessórios compreendem a administração central, o custo financeiro, os impostos e a contingência.
R$ 641.666,00.
R$ 636.842,00.
R$ 607.894,00.
R$ 577.500,00.
Um órgão público federal elaborou o orçamento por preços unitários de uma obra de edificação administrativa, a ser contratada, com a previsão de determinados itens de serviços e obras menos usuais nas edificações cobertas pelas tabelas públicas disponíveis. A equipe de orçamentação verificou que, no caso desses itens, não foram encontradas composições de custos unitários correspondentes nem no Sistema de Custos Referenciais de Obras (SICRO), já que não se tratava de serviços e obras de infraestrutura de transportes, nem no Sistema Nacional de Pesquisa de Custos e Índices de Construção Civil (SINAPI). Foram então listadas as seguintes fontes de preços a serem utilizadas:
I. preços atualizados de contratações similares pela Administração Pública, em execução ou concluídas no período de um ano anterior à data da pesquisa de preços;
II. pesquisa publicada em mídia especializada, de tabela de referência formalmente aprovada pelo Poder Executivo federal e de sítios eletrônicos especializados ou de domínio amplo;
III. preços da base nacional de notas fiscais eletrônicas.
Nessas condições, o procedimento para pesquisa de preços deverá utilizar, por ordem de preferência, dados das fontes
II, I e III.
I, III e II.
III, II e I.
III, I e II.
I, II e III.
O sistema de orçamentação intitulado Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil (SINAPI), mantido pela Caixa a partir de pesquisas atualizadas do IBGE, é adotado como uma das opções de formação de preços a serem adotadas em obras públicas. Como em outros sistemas, no SINAPI os preços finais dos itens de orçamento, para formação do custo direto, cujo resultado será multiplicado pelo BDI, resultam da multiplicação de
preços unitários por índices de consumo de insumos.
preços unitários por quantidades de serviços e obras.
percentuais de execução por preços globais de itens.
percentuais de execução por índices de preços de itens.
preços globais de itens pelos respectivos índices de preços.
A responsabilidade de calcular o Custo Unitário Básico - CUB/m² é:
do Conselho de Arquitetura e Urbanismo (CAU-BR).
dos Sindicatos Estaduais da Indústria da Construção Civil.
dos Sindicatos dos Arquitetos e Engenheiros.
do Ministério do Desenvolvimento Econômico.
do Banco Central.



