





Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.
Em uma avaliação atuarial anual de um regime próprio que usa a segregação de massas, o plano financeiro apresentou um montante de ativos garantidores significativamente inferior às suas provisões matemáticas.
Considere o quadro resumido abaixo (valores em R$ milhares):
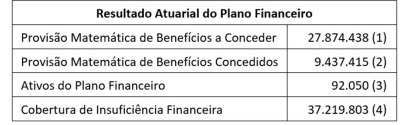
Considerando a dinâmica da segregação de massas, assinale a conclusão que interpreta corretamente a relação entre os ativos, as provisões e a periodicidade do fluxo de aportes do ente patrocinador.
O ente federativo deve realizar aporte do tesouro do ente para o regime próprio em parcelas mensais equivalentes ao valor anual apurado na linha (4).
O plano financeiro opera sob o regime de repartição simples, exigindo aportes periódicos do tesouro do ente para a cobertura de insuficiências financeiras, cujos valores mensais serão significativamente inferiores ao valor apurado na linha (4).
Os ativos acumulados em valor apresentado na linha (3) representam superávit e devem ser revertidos imediatamente para o tesouro do ente, dado a estrutura do regime de repartição simples.
Os valores calculados da linha (1) deveriam estar alocados no plano previdenciário, uma vez que o plano financeiro veda a permanência de servidores em atividade no plano financeiro.
Os valores calculados da linha (2) são os únicos que exigem constituição de ativos garantidores, visto que o plano financeiro é estruturado sob o regime de repartição de capitais de cobertura.