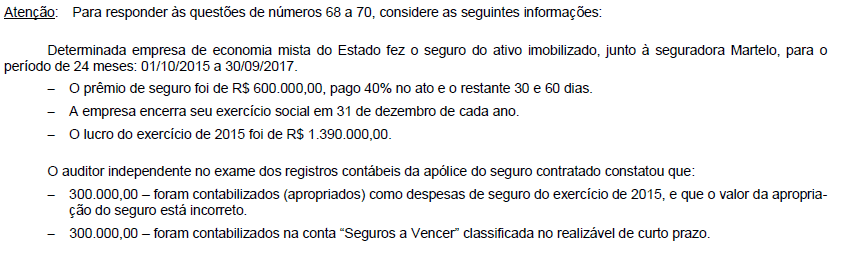
O auditor considerou que as distorções, individualmente ou em conjunto, são relevantes, mas não generalizadas nas demonstrações
contábeis. Nestas condições, o auditor deve
A
expressar uma opinião pela regularidade, com ressalvas.
B
considerar as demonstrações contábeis regulares, após ajustes.
C
expressar uma opinião adversa.
D
considerar as demonstrações contábeis regulares, com recomendação.