







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Texto 1
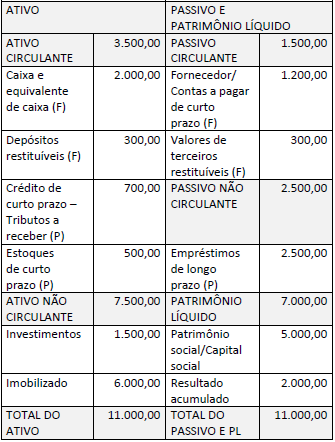
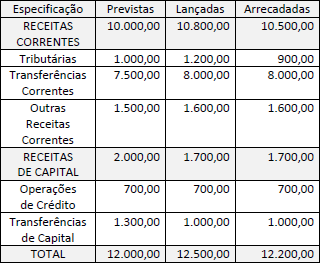
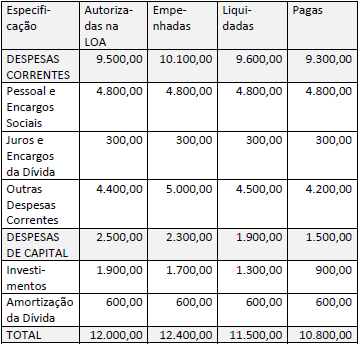
Considere os dados a seguir, extraídos do sistema de contabilidade do ente municipal X.
Balanço Patrimonial em 31/12/20x0 (valores em milhares de reais)
Valores (em milhares de reais) relativos ao planejamento e execução orçamentária no exercício 20x1
Além dos dados apresentados, considere que:
• no exercício de 20x1 foram abertos créditos adicionais suplementares para Outras Despesas Correntes no valor de R$ 700,00, com recursos de superávit financeiro apurado no Balanço Patrimonial do exercício de 20x0;
• a metade do valor do saldo dos estoques ao final do exercício de 20x0 foi consumida em 20x1;
• as despesas de depreciação relativas ao ativo imobilizado totalizaram R$ 500,00 em 20x1;
• o valor das despesas de capital do grupo Investimentos executado no orçamento foi direcionado para a aquisição de itens do Ativo Imobilizado;
• o saldo da conta fornecedores (que constitui restos a pagar processados) ao final do exercício de 20x0 foi integralmente pago em 20x1;
• o saldo de valores de terceiros restituíveis ao final do exercício de 20x0 foi integralmente pago em 20x1;
• foram recebidos R$ 200,00 em valores de terceiros relativos a contratos (depósitos em garantia), vinculados a restituição em prazo futuro determinado.
A partir dos dados apresentados no texto 1 e das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) quanto à elaboração das Demonstrações Contábeis Aplicadas ao Setor Público, é correto afirmar que o saldo final da conta Caixa e Equivalente de Caixa (F) no exercício de 20x1, em milhares de reais, corresponde a: