







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que apresenta a característica principal do Custeio Baseado em Atividades, ou Activity Based Costing.
A alocação racional dos gastos indiretos aos bens e serviços produzidos.
O controle mais apurado dos gastos em empresas monoprodutoras.
A alocação direta de todos os custos incorridos sobre os produtos no processo de fabricação.
A mensuração objetiva dos custos dos produtos, sem distribuição dos custos fixos.
A não incorporação das despesas ao custo dos produtos, sendo estas registradas diretamente no resultado do período.
Assinale a opção que indica direcionadores de custos no Custeio Baseado em Atividades.
Os recursos que são influenciados pelo nível de produção.
Os fatores que têm características de custos fixos e de custos variáveis.
Os recursos coordenados e inseridos na gestão total da empresa.
Os fatores que geram ou influenciam o nível dos recursos consumidos.
Os fatores que não variam em função de alterações do nível de produção.
Enquanto o sistema de custeio ABC em dois estágios é essencialmente contábil, o sistema de custeio ABC em múltiplos estágios é basicamente operacional.
Certo
Errado
Dentre os métodos de custeio, aquele que tem como objetivo principal a alocação racional dos gastos indiretos aos bens e serviços produzidos e que proporciona um controle mais apurado dos gastos da empresa é denominado:
Custeio por Absorção
Custeio Variável
Custeio Direto
Custeio Baseado em Atividades (ABC).
Como relação ao Custeio Baseado em Atividades, analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) Tem como objetivo a alocação racional dos gastos indiretos aos bens e serviços produzidos, proporcionando um controle mais apurado dos gastos da empresa e melhor suporte nas decisões gerenciais.
( ) Pode ser utilizado na área de produção e não deve ser utilizado nas áreas administrativas e comerciais da entidade, em função das atividades desempenhadas.
( ) Na sua aplicação, os valores dos recursos consumidos são alocados aos produtos por meio de direcionadores de custos em um primeiro momento, e às atividades que consomem os recursos, em um segundo momento.
As afirmativas são, na ordem apresentada, respectivamente,
V – V – V.
V – V – F.
V – F – V.
V – F – F.
F – F – F.
No método de custeio baseado em atividades (ABC), os fatores que geram ou influenciam o nível dos recursos consumidos ou gastos de uma atividade ou de um objeto de custeio, sendo, instrumentos de rastreamento e de quantificação dos gastos das atividades que se deseja custear são denominados:
Objetos de custeio.
Custos diretos
Direcionadores de custo
Custos indiretos
O custeio baseado em atividades é uma metodologia de custeio que reduz distorções provocadas por rateios de custos indiretos. Sobre o custeio ABC, assinale a alternativa incorreta.
O custeio baseado em atividades se limita ao conceito de atividade no contexto de cada departamento, possui uma visão exclusivamente funcional.
O método de custeio ABC possibilita a análise de custos sob duas visões, a visão econômica de custeio e a visão de aperfeiçoamento de processos.
O custeio baseado em atividades é considerado uma ferramenta da gestão de custos.
O método Activity-Based Costing não pode ser aplicado em custos direitos, pois não apresenta diferenças significativas em relação aos sistemas tradicionais.
O método de custeio que “se propõe a otimizar dados relativos a custos de serviços ou de fabricação de produtos e consiste em observar separadamente as várias atividades de uma empresa, para identificar individualmente os custos envolvidos em cada processo” é chamado de:
Custeio baseado em custos.
Custeio baseado em atividades.
Custeio por absorção.
Custeio por processo.
Custeio por otimização.
Em seu segundo estágio, o custeio ABC atribui custos de insumos às atividades.
Certo
Errado
Avalie o que se afirma sobre os diferentes métodos de custeio.
I. O custo padrão é aquele definido previamente pelo setor e deve ser perseguido como orientação de desempenho, proporcionando parâmetro competitivo.
II. O custeio por atividade leva em consideração as preparações de contas para o processo e a sequência cronológica de gastos, o que o distingue dos demais métodos.
III. O custeio variável necessita de uma classificação de tipo de custo por parte da empresa, para a devida apropriação, o que contribui para a obtenção do custo unitário por peça.
IV. O custeio integral deriva da contabilidade de operações e bens patrimoniais, incorporando todos os custos relacionados com um ciclo financeiro interno apurado na função tempo.
Está correto apenas o que se afirma em
I e III.
I e IV.
II e III.
II e IV.
No sistema de acumulação de custos por atividades, o cálculo do custo unitário para cada ordem corresponde ao custo total dividido pelo número de unidades efetuadas na ordem de produção.
O contador da empresa Futura SA foi designado para fazer um levantamento na área de custos. Entre as tarefas, ele deve calcular o resultado do exercício (DRE) de um período utilizando o Custeio por Absorção e o Custeio Variável, a fim de apresentar para a gestão da empresa vantagens e desvantagens destes. As seguintes informações foram disponibilizadas:
Descrição dos Custos Diretos e Indiretos | Valor em R$ |
Matérias-primas | 10.000 |
Material de embalagem | 5.000 |
Material secundário | 3.000 |
Mão de Obra Direta | 20.000 |
Depreciação do prédio da fábrica | 15.000 |
Outros Custos Indiretos de Fabricação | 5.000 |
Seguro da fábrica | 10.000 |
Custo Total de Produção | 68.000 |
Informações adicionais:
Total de despesas administrativas ------ R$ 10.000,00
Quantidade de produtos fabricados ---- 20 unidades
Quantidade de produtos vendidos ------15 unidades
Preço unitário de vendas ------------------R$ 12.000,00
Marque a alternativa CORRETA:
O Custo dos Produtos vendidos totaliza R$ 51.000,00, independentemente do método utilizado.
O Resultado Líquido do Exercício apresenta um lucro de R$ 119.000,00, se calculado pelo Custeio Absorção, e R$ 111.500,00, se calculado pelo Custeio Variável.
A diferença de R$ 10.500, no resultado do exercício, em função da apuração por diferentes métodos de custeio, está no estoque dos produtos que foram acabados e ainda não foram vendidos.
A Margem de Contribuição apresentada pelo Custeio Variável é de R$ 129.000,00.
O Resultado Operacional é de R$ 129.000,00 (positivo), quando calculado pelo Custeio Absorção, e R$ 151.500,00 (positivo), quando calculado pelo Custeio Variável.
A empresa Etagama fabrica e vende dois produtos: Eta e Gama. Seguem algumas informações sobre cada produto em X1:
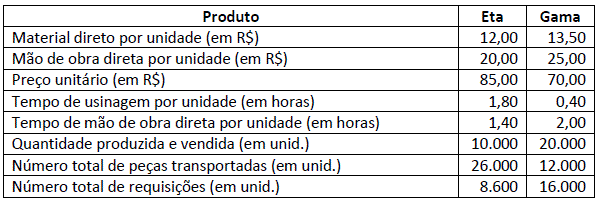
Sabe-se que a empresa incorreu nos seguintes custos indiretos em X1:
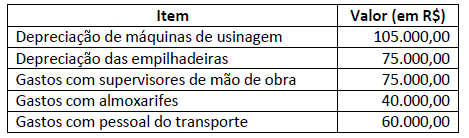
Recentemente, a empresa Etagama implementou um projeto piloto do Custeio Baseado em Atividades (ABC) em sua fábrica. Ao analisar o seu processo produtivo, a empresa identificou quatro atividades, quais sejam:
Com base apenas nessas informações, é INCORRETO afirmar que, em X1:
Pelo custeio ABC, o custo total do produto Eta seria superior a R$ 500.000,00.
Pelo custeio ABC, o custo total do produto Gama seria superior a R$ 900.000,00.
Pelo custeio ABC, o valor dos custos indiretos alocados ao produto Eta seria superior a R$ 200.000,00.
Pelo custeio ABC, o valor dos custos indiretos alocados ao produto Gama seria superior a R$ 150.000,00.
Utilizando conhecimentos básicos sobre Custo Baseado em Atividades (Activity Based Costing) e Custeio Real por Absorção (Custo por Absorção), assinale a afirmativa INCORRETA.
Por incluírem normalmente despesas administrativas e com vendas, os valores obtidos pelo método de Custeio Baseado em Atividade (ABC) são os mais indicados e amplamente aceitos para avaliação dos estoques para fins contábeis.
O custo das mercadorias e dos produtos vendidos ou o custo dos serviços prestados a serem computados no exercício devem ser correspondentes às receitas de vendas das mercadorias, dos produtos e serviços reconhecidos no mesmo período.
Conforme disposto no Artigo 187, item II, da Lei nº 6.404/76, deve ser computado na Demonstração do Resultado do Exercício o custo das mercadorias e serviços vendidos no exercício, o qual, deduzido das receitas correspondentes, gera o lucro bruto.
Há inúmeros métodos de custeio e critérios de avaliação da produção e dos estoques, e dentro dos princípios contábeis, consagrados pela Lei nº 6.404/76 e pelo Pronunciamento Técnico CPVC 16 – Estoques, o método de custeio real por absorção é o indicado. Isso significa que devem ser adicionados ao custo da produção os custos reais incorridos, obtidos pela contabilidade geral e pelo método por absorção, denotando a inclusão de todos os gastos relativos à produção, quer diretos, quer indiretos em relação a cada produto.
Se a Fábrica de Doces Mineira Ltda, utilizar o custeio direto ou variável, o custo unitário do doce de goiaba e do doce de abóbora será, respectivamente:
$ 30,00 e $ 27,00
$ 37,80 e $ 32,17
$ 13,40 e $ 13,80
$ 12,20 e 12,83
Uma entidade que considera os custos variáveis na avaliação dos estoques e os custos fixos reconhecidos diretamente nos resultados aplica o método do custeio baseado em atividades.
Em relação a métodos de custeio verifique se às afirmativas são verdadeiras (V) ou falsas (F):
( ) Quanto maior for à fidelidade do sistema de custeio relativamente ao processo produtivo, maior será a possibilidade que a empresa tem de obter informações de boa qualidade.
( ) No Método de Custeio Baseado em Atividades - ABC, os custos indiretos não são levados à análise para efeito de resultado dos produtos.
( ) O método de custeio direto caracteriza-se pela tentativa de identificação dos gastos das diversas atividades desempenhadas por uma empresa, independentemente de que sejam executadas dentro ou fora dos limites físicos de um setor, departamento ou até mesmo da própria entidade.
F, F, F.
V, F, F.
V, F, V.
V, V, F.
Das alternativas abaixo, a que apresenta uma característica básica do ABC – Custo Baseado em atividades é:
Aplica com maior exatidão os custos diretos.
Serve para separar os custos fixos dos custos variáveis.
Reduz as distorções do sistema de rateio.
Metodologia utilizada para o rateio dos custos.
Sistema que controla as despesas na área de custo.
O Sistema de Custeio ABC -Activity Based Costing, caracteriza-se por:
Os custos são rateados pelos produtos através de um simples fator volumétrico de medição.
Utiliza um modelo de acumulação de dois estágios.
Tem como foco os recursos e as atividades como geradores de custos.
Os custos são acumulados por função ou departamento.



