







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A gestão baseada em atividades procura identificar e quantificar os custos das atividades, visando à prática de melhores preços e, com isso, garantindo para si vantagens competitivas.
Utiliza, para tal, o Custeio Baseado em Atividades que, em seu escopo, leva em consideração os seguintes itens:
A curva ABC
I. é uma ferramenta utilizada para o gerenciamento focado nos itens mais importantes do ponto de vista financeiro de um projeto, materiais ou serviços.
II. representa os diversos insumos ou etapas de uma obra em ordem crescente de quantidade e volume.
III. foi idealizada a partir do princípio de que um pequeno número de serviços ou insumos é responsável por uma parcela mais significativa do custo total da obra.
IV. é um método gráfico, de fácil visualização e que define com exatidão o caminho crítico de uma obra.
Está correto o que se afirma em
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, III e IV, apenas.
I, II, III e IV.
É correto afirmar que o método de custeio baseado em atividades
procura estabelecer relações entre atividades e objetos de custo através de indicadores que determinam o quanto de cada atividade é consumido por eles.
caracteriza-se pela produção ou pelo desenvolvimento de produtos e/ou serviços com as mesmas características e mesmo formato para oferta aos clientes.
corresponde ao método de custeio em que se apropriam todos os custos de produção, quer fixos, quer variáveis, quer diretos ou indiretos, definidos por cada atividade utilizada na sua elaboração.
abrange os materiais diretos, mão de obra direta e custos indiretos de fabricação variáveis, apropriando os custos rastreáveis.
possui componentes do custeio por processo na medida em que trabalha com todos os custos, para então alocar o custo por atividade.
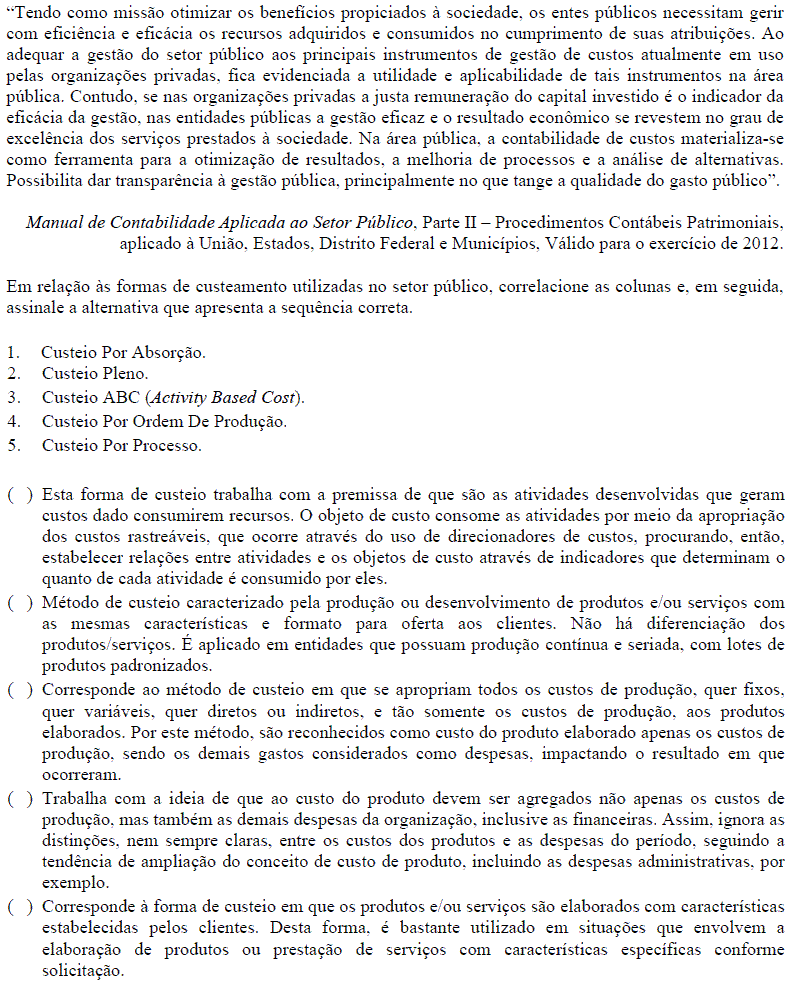
5/ 3/ 2/ 1/ 4
3/ 5/ 1/ 2/ 4
1/ 5/ 3/ 2/ 4
4/ 3/ 2/ 1/ 5
Em um sistema de custeio ABC, uma atividade é qualquer tipo de evento que gera receita.
Determinada indústria possui três departamentos: X, Y e Z. Os gastos em cada um desses departamentos totalizam $ 2.000, $ 4.000 e $ 6.000, respectivamente. Sabe-se que, no Depto. X, são consumidos 70% das horas de trabalho em função do produto A e 30% em função do produto B. O Depto. Y, responsável pela cotação de preços de matéria-prima, consome 30% de seu tempo em função do produto A e 70% em função do produto B, conforme constatado por meio do número de cotações feitas por produto. O Depto. Z presta serviços aos Departamentos X e Y, e, com base nos serviços prestados a eles, constatou-se que o Depto. X recebeu 150 atendimentos, enquanto que o Depto. Y recebeu 100 atendimentos.
Assinale a alternativa que apresente os custos a serem alocados aos produtos A e B, respectivamente, empregando o critério ABC (para rateio de custos indiretos) e considerando apenas as informações acima.
$ 6.000 e $ 6.000
$ 5.840 e $ 6.160
$ 5.600 e $ 6.400
$ 6.400 e $ 5.600
$ 6.160 e $ 5.840
A finalidade primordial para a qual se utiliza o custeio ABC – Activity-Based Costing (Custeio Baseado em Atividades) refere-se à(ao)
alocação da mão de obra aos produtos.
identificação dos processos relevantes.
rastreamento dos custos diretos às atividades.
tratamento dado aos custos indiretos.
rateio dos custos fixos aos departamentos.
O custeio que tem como base atividades (ABC) utiliza técnica específica para minimizar os problemas de alocação dos custos indiretos. Acerca desse assunto, assinale a opção correta.
Apesar de suas técnicas inovadoras, o sistema ABC é incapaz de acompanhar e corrigir os processos internos da empresa, além de não interferir nos controles internos da entidade.
Uma das desvantagens do custeio ABC é o não atendimento aos princípios contábeis, o que impossibilita sua adoção à luz da legislação vigente.
O sistema ABC não se aplica a empresas prestadoras de serviços. Seu arcabouço teórico parte do pressuposto da existência de processo de transformação de insumos em produtos, o que não ocorre em empresas não industriais.
Uma vez estruturado o sistema ABC, é desnecessário regular a revisão dos procedimentos. Geralmente, a revisão ocorre a cada três ou cinco anos, diferentemente do que acontece com os outros sistemas de custeio que exigem revisões em períodos menores.
Para alocar os custos indiretos, o sistema ABC atribui, inicialmente, os custos às atividades e, posteriormente, aos produtos. O processo consiste em rastrear os custos, apropriando-os às atividades, verificar as circunstâncias em que os portadores finais de custos absorveram os serviços de tais atividades e, finalmente, incorporar esses custos aos produtos.
A principal diferença entre o critério de custeio ABC (Activity- Based Costing) e o modelo de departamentalização (Custeio por absorção) é que
os custos fixos são atribuídos, no custeio ABC, aos produtos através de rateio recíproco, enquanto a departamentalização usa o rateio assimétrico.
os custos e despesas são atribuídos, no custeio ABC, aos produtos através dos custos das atividades, enquanto, na departamentalização, os custos e despesas são atribuídos através de direcionadores de tarefas.
o custeio ABC somente deve ser aplicado em empresas não industriais, devido ao fato de somar custos e despesas, enquanto a departamentalização é utilizada, exclusivamente, em empresas industriais.
o custeio ABC pode ser utilizado apenas em conjunto com a reengenharia de processos, pois a departamentalização usa, exclusivamente, rateio linear misto.
a departamentalização tem uma visão verticalizada, enquanto o custeio ABC tem uma abordagem horizontal por ser interdepartamental.
Um dos aspectos mais importantes na aplicação do custeio ABC (Custeio Baseado em Atividades) é identificação e seleção dos direcionadores de custos. Desse modo, é relevante saber que direcionador de custo é o(a)
critério de rateio usado para atribuir um custo fixo a um produto.
fator que determina o custo de uma atividade.
indicador da relação custo-benefício no levantamento do custeio ABC.
ferramenta utilizada para se atribuir um custo direto a um produto.
forma como se pode ratear um custo fixo a um departamento ou atividade.
Sobre a classificação dos sistemas de custeio, analise as afirmativas a seguir
I - Por custo padrão, entendem-se os custos calculados e contabilizados com critérios por indicação dos custos de fabricação, incorridos em um determinado mês.
II - O denominado sistema Activity Based Costing-ABC adota os critérios de rateio dos custos indiretos.
III - O método de custeio por absorção agrega todos os custos de produção do período aos produtos elaborados.
IV - O sistema de custeio variável ou direto conflita com os princípios, as normas e convenções contábeis, por ferir os princípios da realização da receita, confrontação e competência.
Estão corretas APENAS as afirmativas
I e II.
I e IV.
III e IV.
I, II, III.
II, III e IV.
O rateio dos custos indiretos segue critérios em sua maioria subjetivos e pouco eficazes para a determinação do real custo indireto incorrido pelo produto ou serviço. Uma metodologia adotada para minimizar a subjetividade da apropriação dos custos indiretos é a alocação dos custos com a adoção do sistema de custeio com base em atividades.
Entre as inúmeras metodologias de custeio existentes, a prestadora pode fazer uso do custeio ABC, do custeio variável ou do custeio por absorção, sendo este último utilizado para fins de publicação das demonstrações contábeis da empresa.
Entre as vantagens do sistema de custeio ABC (Activity Based Cost) está o fato de que a sua utilização, por exigir informações detalhadas sobre as diversas atividades da empresa, facilita a identificação de custos desnecessários e permite que a empresa aperfeiçoe o seu controle interno.
O método de custeio ABC (activity based costing) parte do princípio de que os recursos são consumidos pelas atividades. Assim, distribui os custos indiretos de fabricação pelas atividades desenvolvidas, para depois distribuir uma quantidade determinada de atividades pelos produtos produzidos.
O sistema de custeio por atividades, para a apuração do ponto de equilíbrio contábil da linha de produção, considera a margem de contribuição.
No custeio baseado por atividades, por meio dos direcionadores de custos, os custos indiretos são atribuídos às atividades, para posteriormente serem atribuídos aos objetos de custos.
Apesar das diferenças existentes entre o custeio por absorção e o custeio baseado por atividades, o resultado operacional da empresa deverá apresentar o mesmo valor em ambos os métodos, havendo ou não estoque final.



