







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os custos indiretos não necessitam ser considerados no cálculo do preço final do produto, quando na verdade devem ser alocados adequadamente para garantir uma cobertura completa de todas as despesas operacionais e determinar uma margem de lucro adequada.
Certo
Errado
Os executivos de uma fábrica de cosméticos trabalham com uma taxa de aplicação dos custos indiretos de produção. Eles estimavam que, em janeiro de 2023, incorreriam em custos indiretos de produção de R$800.000 e produziriam 500.000 unidades de cosméticos.
Em 31/01/23, foi constatado que os custos indiretos de produção foram de R$840.000 e que foram produzidas 480.000 unidades.
Assinale a opção que indica a variação total dos custos indiretos de produção em valor absoluto.
R$32.000.
R$35.000.
R$40.000.
R$72.000.
R$75.000.
O custo indireto de fabricação unitário
é irrelevante para o cálculo de custos.
é independente da quantidade produzida.
diminui quando diminui a produção.
diminui quando aumenta a produção.
aumenta quando aumenta a produção.
Podemos afirmar a respeito do custo indireto que:
É o custeio que aloca todos os custos - fixos e variáveis - diretamente a todos os objetos de custo sem qualquer tipo de rateio ou apropriação.
É o que tem seu valor determinado e diretamente relacionado com a oscilação de um fator de custos estabelecido na produção e execução dos serviços.
Sua apropriação deve ocorrer por meio da utilização de bases de rateio ou direcionadores de custos.
É o que não é influenciado pelas atividades desenvolvidas, mantendo seu valor constante em intervalo relevante das atividades desenvolvidas pela entidade.
Tendo em vista as informações prestadas pela área de custo, assinale a alternativa que contenha o valor em reais do custo fixo indireto do produto Beta, no mês em referência.
75.000.
75.333.
83.333.
85.200.
91.667.
Analise as assertivas a seguir a respeito das definições de custos indiretos de produção:
I. Abarcam, ou podem abarcar, custos de pessoal, materiais e outros necessários ao processo de produção.
II. Ainda que fundamentais no processo de produção, não se identificam diretamente com produtos específicos.
III. Embora necessários no processo de produção, não integram o custo do produto vendido.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas I e III.
Os custos indiretos de produção em 2021 somaram
R$ 32.000.
R$ 40.000.
R$ 48.000.
R$ 66.000.
R$ 74.000.
Uma fábrica produz e vende dez tipos diferentes de canetas.
Em janeiro de X1, a fábrica incorreu nos seguintes custos:
Assinale a opção que indica o valor total dos custos indiretos no mês.
R$60.000.
R$100.000.
R$120.000.
R$135.000.
R$215.000.
Considerando que uma empresa industrial se dedique à fabricação de mais de um produto, assinale a opção que, para essa empresa, corresponde a uma situação cujos custos de produção envolvidos são variáveis e indiretos.
Cada produto é fabricado por uma equipe de operários distinta, cuja remuneração tem por base a quantidade de horas trabalhadas.
O galpão da fábrica, que serve à fabricação de todos os produtos, em uma área de uso simultâneo e comum, é alugado de terceiros por um valor sujeito a correção monetária de acordo a variação do IGP-M.
O processo produtivo é acompanhado por um único supervisor, cuja remuneração é igual a dez salários mínimos, não havendo controle da quantidade de horas dedicada por esse supervisor a cada um dos produtos.
A depreciação das máquinas é calculada de forma linear, tendo como base a vida útil estimada de cada equipamento. Cada produto faz uso de máquinas específicas, distintas, portanto, das utilizadas na fabricação dos demais produtos.
Materiais de valores irrelevantes são utilizados na fabricação dos produtos, sem que haja controle do volume efetivamente consumido na fabricação de cada um deles.
O valor dos custos fixos indiretos totais alocado à linha B no mês de agosto de 20X2 foi, em reais,
141.000,00
195.000,00
94.000,00
110.000,00
130.000,00
Segundo Martins (2018), em relação aos critérios de rateio dos custos indiretos, é INCORRETO afirmar que:
os custos indiretos devem ser rateados segundo critérios julgados mais adequados para relacioná-los aos produtos em função dos fatores mais relevantes que se conseguir.
a relação entre Custos e Contabilidade Financeira é irrelevante para se evitarem distorções nas avaliações dos resultados de cada período e nas medidas dos estoques.
critérios bons numa empresa podem não os ser em outra, em virtude das características especiais do próprio processo de produção.
é absolutamente necessário que as pessoas responsáveis pela escolha dos critérios conheçam bem o processo produtivo.
a consistência na aplicação dos critérios é de extrema importância para avaliação homogênea dos estoques em períodos subsequentes, de forma a não se artificializar resultados.
Uma empresa produz um único produto (Produto A) e, no ano 20X1, vendeu todas as 10.000 unidades produzidas naquele ano ao preço de R$ 0,70 por unidade. Em seus relatórios, a empresa informou que ampliará sua fábrica em 20X2, e tal ampliação adicionará, em relação a 20X1, um custo fixo de R$ 2.000,00 e, consequentemente, aumentará a capacidade total de produção em 60%. Sabe-se que, em 20X1, os custos totais de produção foram: Custo Variável R$ 2.500,00 e Custo Fixo R$ 1.800,00. Considerando que a capacidade total de produção em 20X1 foi de 10.000 unidades, e em 20X2 a fábrica opere também, depois da ampliação, em sua capacidade total de produção, assinale o valor do Resultado Bruto que seria possível à empresa auferir ao vender todas as unidades produzidas do Produto A em 20X2. Adicionalmente, considere que, em 20X2, a empresa manterá o mesmo preço por unidade vendida e os Custos Variáveis crescerão na mesma proporção que o aumento na capacidade total de produção.
R$ 2.700,00
R$ 3.400,00
R$ 7.200,00
R$ 7.800,00
A Cia NATUREZA apresentou em 31.12.2018 as informações para cálculo do ROI conforme abaixo:
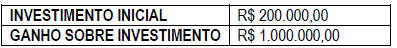
Diante das informações apresentadas o ROI foi de:
A empresa Corajosa produz três produtos – A, B e C. Os custos indiretos de fabricação dos produtos totalizam $39.600,00, sendo que esse valor é rateado com base nas horas-máquina trabalhadas para cada porduto.
- Consumo de horas-máquina (hm): Produto A = 100; Prdouto B = 200 e Produto C =300;
- Total produzido = 120 unidades de cada produto;
- Custo direto = $250,00 para cada produto
De acordo com os dados fornecidos, é correto afirmar que:
Em relação a custos indiretos, assinale a opção correta.
A sequência lógica utilizada por empresas departamentalizadas para rateio dos custos indiretos pressupõe o carregamento dos custos dos departamentos de serviços para os de produção e, em seguida, o destes para os produtos.
Os departamentos de serviços em que predominam os custos fixos devem utilizar os serviços prestados aos outros departamentos como base de rateio; aqueles em que os custos variáveis sejam os predominantes devem utilizar o potencial de uso como critério.
Os custos indiretos de fabricação não podem conter outros custos que sejam diretamente associáveis aos produtos.
O rateio de custos indiretos é um processo objetivo e não arbitrário, uma vez que se baseia em medidas quantitativas.
A departamentalização contribui para alocação dos custos indiretos, pois nela deixam de ocorrer as alocações reflexivas.
Considera-se capacidade normal de produção a
capacidade total instalada da entidade para produzir, sem considerar as necessidades de manutenção preventiva e de férias coletivas que podem ser aplicadas ou não.
média que se espera atingir ao longo de vários períodos em condições normais, considerando as necessidades de manutenção preventiva, de férias coletivas e de outros eventos semelhantes considerados normais para a entidade.
menor produção obtida no último ano de produção, estabelecendo-se assim um padrão de referência para a entidade.
maior produção obtida nos últimos doze meses desconsiderando, caso haja, os meses que a entidade atinja a capacidade instalada total, considerando as necessidades de manutenção preventiva, de férias coletivas e de outros eventos semelhantes.
capacidade total instalada da entidade para produzir considerando as necessidades de manutenção preventiva, de férias coletivas e de outros eventos semelhantes considerados normais para a entidade.



