




Questões de Concurso sobre Utilização de equivalentes de produção


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
28 questões encontradas
Questões por página
20
Mais recentes
 

A Ação Indústria de Aços Ltda produz parafusos e porcas de aço de uma polegada, de alta resistência, com as mesmas máquinas, matéria-prima e mão de obra, nas seguintes condições:´

Imagem associada para resolução da questão

Com o mercado aquecido e com o aumento das obras de grande porte que utilizam esse tipo de parafuso e porca, a empresa percebeu existir uma grande possibilidade de negócios e resolveu aceitar a oferta de porcas, ao custo de R$ 1,05 por unidade, feita por outra indústria que só produz as porcas, com qualidade idêntica à da sua produção. Considerando exclusivamente as informações acima e desconsiderando a incidência de qualquer tipo de imposto, o resultado mensal previsto pela empresa Ação, comprando as porcas e aproveitando a capacidade instalada para produzir somente os parafusos, em reais, é


A

360.000,00


B

507.000,00


C

545.000,00


D

592.000,00


E

630.000,00

A empresa Modelo possui os seguintes saldos no período 2:
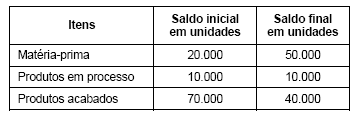
Imagem associada para resolução da questão

Para produzir uma unidade de produto acabado a empresa usa 3 unidades de matéria-prima. A empresa planeja produzir 150.000 unidades no período 2. O número de unidades de matéria-prima que a empresa necessita adquirir é



A

350.000


B

420.000


C

450.000


D

480.000


E

530.000

Utilizando-se a técnica de equivalente de produção, o custo total da produção acabada no mês é, em


A

502.500,00


B

487.500,00


C

477.500,00


D

450.500,00


E

435.500,00

Uma empresa apura os custos da produção vendida utilizando dois métodos: método do custeio por absorção e método do custeio variável.

No início do período, não havia em estoque unidades acabadas ou semiacabadas. No mês, foram iniciadas e terminadas 6.000 unidades, das quais 4.000 unidades foram vendidas. No final do período, a empresa apurou resultado líquido de R$ 310.000,00, pelo custeio variável, e R$ 340.000,00, pelo custeio por absorção.

Levando-se em consideração que os custos variáveis representam 50% do preço de venda, os valores do preço unitário de venda, custo unitário variável e custo fixo total do mês são, respectivamente:


A

R$ 200,00, R$ 100,00 e R$ 90.000,00


B

R$ 180,00, R$ 90,00 e R$ 60.000,00


C

R$ 160,00, R$ 80,00 e R$ 60.000,00


D

R$ 120,00, R$ 60,00 e R$ 90.000,00


E

R$ 100,00, R$ 50,00 e R$ 50.000,00

Se a empresa planeja produzir 400.000 unidades, no período, o número de unidades de matéria prima que deverá adquirir será:


A
1.020.000

B
1.010.000

C
1.000.000

D
990.000

E
810.000

Determinada empresa está operando abaixo da sua capacidade produtiva e, quanto maior for a redução na quantidade produzida, maior será o seu custo unitário. Tal fato ocorre exclusivamente em relação ao custo:


A

de reposição.


B

variável.


C

primário.


D

direto.


E

fixo.

Uma fábrica que produz 3 (três) tipos de automóveis apura custos diretos, indiretos, fixos e variáveis. São exemplos desses custos, respectivamente:


A
pneu de automóvel, aluguel da fábrica, matéria-prima consumida e depreciação das máquinas da produção;

B
pneu de automóvel, aluguel da fábrica, depreciação das máquinas da produção e matéria-prima consumida;

C
aluguel da fábrica, pneu de automóvel, depreciação das máquinas da produção e matéria-prima consumida;

D
aluguel da fábrica, corpo de segurança da produção, depreciação das máquinas da produção e matéria-prima consumida;

E
corpo de segurança da produção, aluguel da fábrica, depreciação das máquinas da produção e energia elétrica consumida na produção.
 
1
 
Gerar simulado