







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Uma empresa S.A. apresentou o seguinte balancete antes da apuração do resultado do exercício.
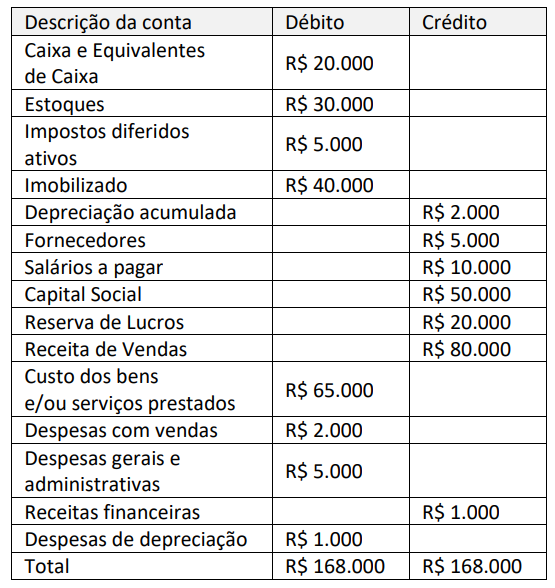
A empresa apresenta separadamente seus ativos e passivos circulantes e não circulantes no balanço patrimonial.
Considerando-se as informações apresentadas e os preceitos do CPC 26 – Apresentação das Demonstrações Contábeis, a empresa apresentou um: