







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

A empresa Alpha S.A. adquiriu, pelo valor de R$30.000, a empresa Beta S.A., sendo esse valor pago à vista. O Patrimônio Líquido da empresa Beta era de R$5.000. A empresa Alpha, por meio de avaliação de consultores externos, efetuou os estudos para determinação do valor justo dos ativos e passivos para a alocação do preço de compra, conforme demonstrado abaixo.
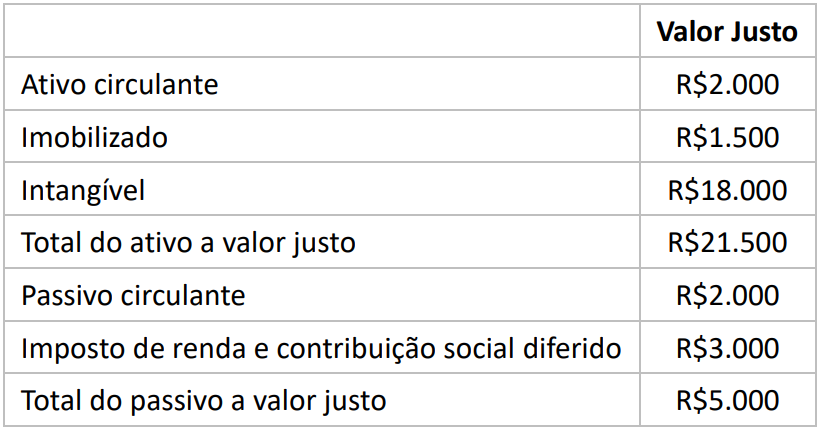
O ágio apurado foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a aquisição está em linha com a estratégia da empresa Alpha.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4), a empresa Alpha, por meio de avaliação de perito contábil, identificou