Imagem de fundo

Os elementos que devem compor o resultado abrangente na...

Atenção: Para responder às questões de números 46 e 47, considere as informações abaixo.


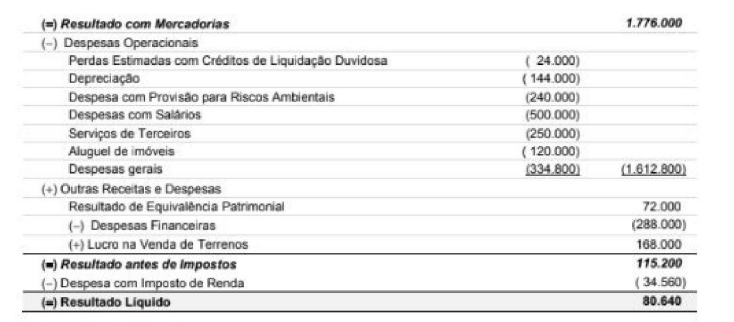
Os Balanços Patrimoniais em 31/12/2023 e 31/12/2024, e a Demonstração do Resultado para o ano de 2024 da empresa Só Exclushidades S.A são apresentados a seguir, com os valores expressos em reais:


Só Exclusividades S.A. = Balanços Patrimoniais em 31/12/2023 e 31/12/2024
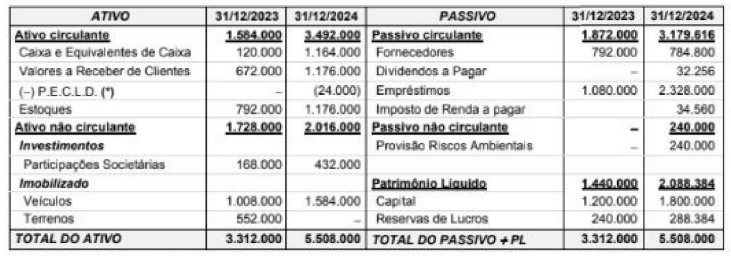

Imagem associada para resolução da questão


(*) P.E.C.L.D. = Perdas Estimadas com Créditos de Liquidação Duvidosa
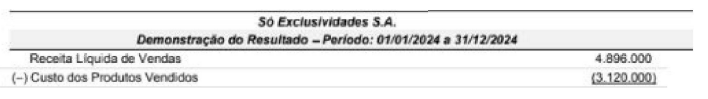

Imagem associada para resolução da questão

Imagem associada para resolução da questão


  1. O valor dos impostos incidentes sobre a Receita Bruta de Vendas era R$ 864.000.
  2. O valor dos impostos recuperáveis incidentes sobre a compra de Estoques, exclusivamente em relação aos produtos que foram vendidos, era R$ 650.000.
  3. No ano de 2024, a empresa não vendeu participações societárias nem veículos.
  4. A empresa não liquidou qualquer empréstimo no ano de 2024 e não pagou as despesas financeiras contabilizadas.
  5. O aumento de Capital ocorreu com a emissão de novas ações no mercado.
  6. No total das Despesas gerais estão incluídos:


– R$ 20.000 de FGTS a recolher;

– R$ 15.000 correspondente ao INSS patronal.

Os elementos que devem compor o resultado abrangente na Demonstração do Resultado Abrangente de uma empresa em determinado período são:


A

Lucro liquido do exercício, Ajuste de ativos financeiros (quando pertinente), Resultado de Equivalência Patrimonial e Lucro na alienação de ativos imobilizados.


B

Lucro liquido do exercício,Distribuição de dividendos, Ajuste de ativos financeiros (quando pertinente) e Perdas na conversão de demonstrações contábeis do exterior.


C

Lucro liquido do exercício, Ajuste de ativos financeiros (quando pertinente), Perdas na conversão de demonstrações contábeis e Ganhos e perdas atuariais.


D

Lucro liquido do exercício, Distribuição de dividendos, Ajuste de ativos financeiros (quando pertinente), Perdas na versão de demonstrações contábeis do exterior e Lucro na alienação de ativos imobilizados.


E

Lucro liquido do exercício, Ajuste de ativos financeiros (quando pertinente), Resultado de Equivalência Patrimonial e Ganhos e perdas atuarlais.