Imagem de fundo

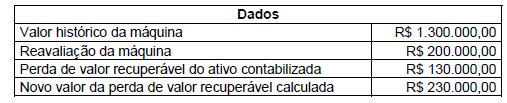
Considere os dados abaixo. O registro contábil complementar...

Considere os dados abaixo.

Imagem associada para resolução da questão

O registro contábil complementar que deverá ser efetuado com relação a perda do valor recuperável é:


A

Débito: Ativo − Perda de valor recuperável − R$ 100.000,00 e Crédito: Despesa − Perda de valor recuperável − R$ 100.000,00.


B

Débito: Despesa − Perda de valor recuperável − R$ 100.000,00 e Crédito: Ativo − Perda de valor recuperável − R$ 100.000,00.


C

Débito: Despesa − Perda de valor recuperável − R$ 70.000,00, Débito: Patrimônio Líquido − Reserva de Reavaliação − Perda de Valor Recuperável − R$ 30.000,00 e Crédito: Ativo − Perda de valor recuperável − R$ 100.000,00.


D

Débito: Despesa − Perda de valor recuperável − R$ 30.000,00, Débito: Patrimônio Líquido − Reserva de Reavaliação − Perda de Valor Recuperável − R$ 70.000,00 e Crédito: Ativo − Perda de valor recuperável − R$ 100.000,00.


E

Débito: Despesa − Perda de valor recuperável − R$ 230.000,00 e Crédito: Ativo − Perda de valor recuperável − R$ 230.000,00.