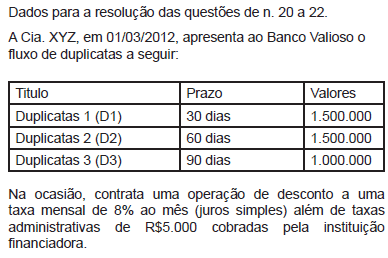
De acordo com as normas contábeis atualizadas, os juros
cobrados sobre a operação de desconto devem ser:
A
lançados como despesa financeira após o recebimento
do último título descontado.
B
contabilizados pelo montante total dos juros
descontados como despesas no momento inicial da
operação.
C
registrados como despesas financeiras no momento
da quitação de cada um dos títulos descontados.
D
registrados como despesa financeira em três parcelas
iguais através de rateio do total por 90 dias.
E
transferidos para o resultado como despesa financeira
de acordo com o regime de competência.