




Os capitais sociais da Cia. Digama e da Zeta S.A. eram...

Os capitais sociais da Cia. Digama e da Zeta S.A. eram compostos integralmente por ações ordinárias, distribuídas conforme indicado pelo diagrama abaixo.
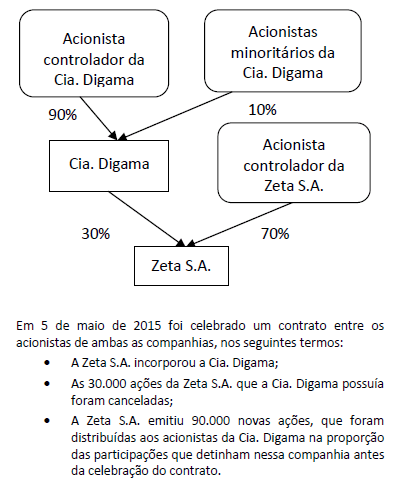
Imagem associada para resolução da questão

Sabendo que após a celebração desse contrato não houve qualquer acordo entre os acionistas da Zeta S.A. que impusesse restrições a seus direitos de voto, para que essa combinação de negócios seja contabilizada, é necessário que:


A
seja mensurado o valor justo ou a participação proporcional conferida pelos instrumentos patrimoniais dos antigos controladores no montante dos ativos líquidos identificáveis da Cia. Digama na data da incorporação;

B
seja mensurado o valor justo ou a participação proporcional conferida pelos instrumentos patrimoniais dos antigos controladores no montante dos ativos líquidos identificáveis da Zeta S.A. na data da incorporação;

C
sejam reconhecidos e mensurados os ativos líquidos identificáveis da Cia. Digama na data da incorporação;

D
sejam reconhecidos e mensurados os ativos e passivos da Zeta S.A. pelos seus valores contábeis pré-combinação;

E
seja mensurado o valor justo das ações emitidas pela Zeta S.A.