





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31 de dezembro de 2010, uma companhia aberta apresentava o seguinte balanço patrimonial:
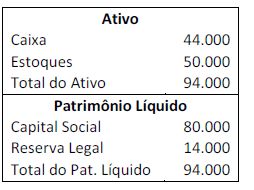
No ano de 2011, a empresa auferiu lucro líquido de R$ 60.000,00. Considerando que a empresa determina a distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido ajustado, o montante distribuído como dividendos em 2011 foi de

Dentre os demonstrativos e relatórios que as empresas brasileiras devem produzir, segundo o marco regulatório vigente, o balanço patrimonial se caracteriza como
demonstração que compara os custos do uso de capital próprio e da aquisição de capital de terceiros.
demonstração dos aumentos e reduções causados,pelas operações da empresa, no montante empregado por sócios e acionistas em certa data.
demonstração que evidencia a variação do capital circulante líquido.
demonstração que apresenta o montante de capital de giro em um determinado período.
demonstração que apresenta todos os bens e obrigações da empresa e o resultado da diferença entre os dois em determinada data.
Analise as afirmativas abaixo:
I. Nas demonstrações, as contas semelhantes poderão ser agrupadas; os pequenos saldos poderão ser agregados, desde que indicada a sua natureza e não ultrapassem 0,1 (um décimo) do valor do respectivo grupo de contas; mas é vedada a utilização de designações genéricas, como “diversas contas” ou “contas-correntes"”.
II. As demonstrações financeiras registrarão a destinação dos lucros segundo a proposta dos órgãos da administração, no pressuposto de sua aprovação pela assembléia-geral.
III. A companhia fechada com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 será obrigada à elaboração e publicação da demonstração dos fluxos de caixa.
IV. No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados
V. O patrimônio liquido está dividido em: capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e lucros ou prejuízos acumulados.
Estão corretas as alternativas:
I e II.
II e III.
II,III e IV.
III e IV.
I, II, IV e V.
A Cia. Pesquisa & Desenvolvimento S.A. possuía, em 31/12/2013, um ativo intangível (Marca) com vida útil indefinida, cujo valor contábil era R$ 230.000,00, composto dos seguintes valores:
Custo de aquisição: R$ 280.000,00
Perda por desvalorização reconhecida (em 2012): R$ 50.000,00
Em 31/12/2013, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações:
Valor em uso: R$ 210.000,00.
Valor justo líquido de despesas de venda: R$ 200.000,00.
Com base nas informações acima, o valor que a Cia. Pesquisa & Desenvolvimento deve apresentar em seu Balanço Patrimonial, em 31/12/2013, referente a este ativo intangível é, em reais,
200.000,00.
210.000,00.
230.000,00.
280.000,00.
160.000,00.
Um contador, ao analisar as demonstrações de uma empresa comercial, verificou que está configurado no Balanço o Passivo a Descoberto. Esta situação ocorreu porque o(a)
situação líquida é positiva.
situação líquida é negativa.
capital próprio equivale ao capital de terceiros.
ativo imobilizado é menor que o passivo exigível.
soma de direitos é menor que a soma de obrigações.

