







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os seguintes elementos patrimoniais constituem o Balanço Patrimonial:
I. Ativo
II Passivo
III Patrimônio Líquido
Podem ser ajustados a valor presente, mediante atendimento de critérios específicos, os itens classificados como
I, somente.
I e II, somente.
I e III, somente.
II e III, somente.
I, II e III.
De acordo com a estrutura das demonstrações contábeis, relacionar as colunas e assinalar a sequência correspondente.
(1) Balanço patrimonial.
(2) DRE.
(3) DFC.
( ) Registra e controla os itens do patrimônio da empresa.
( ) Apresenta a composição do lucro ou prejuízo do período.
( ) Traz informações sobre os fluxos de pagamentos e recebimentos.
1 - 2 - 3.
3 - 2 - 1.
1 - 3 - 2.
2 - 1 - 3.
Ainda que o balanço patrimonial da Beta Comércio Ltda. apresente saldos comparativos de 31‑12‑X1 e 31‑12‑X2, a sua natureza passa a ser dinâmica, pois a comparação entre os dois exercícios permite evidenciar a formação do resultado.
Certo
Errado
As contas patrimoniais do passivo de uma EFPC representam a consolidação dos patrimônios de todos os planos de benefícios e do plano de gestão administrativa (PGA), que é demonstrado por gestão previdencial, investimento e administrativo.
Certo
Errado
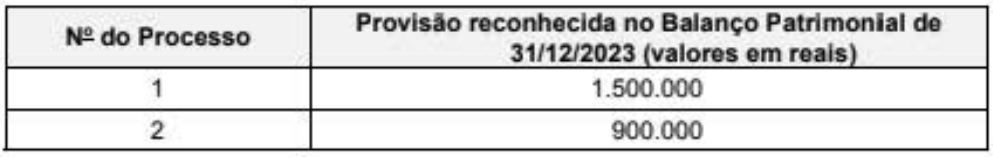
Uma empresa estava respondendo a dois processos judiciais que foram evidenciados no Balanço Patrimonial de 31/12/2023, e as informações correspondentes são apresentadas na tabela a seguir:
No final de 2024, a empresa respondia a mais dois processos, e os dados dos quatro processos são apresentados a seguir:
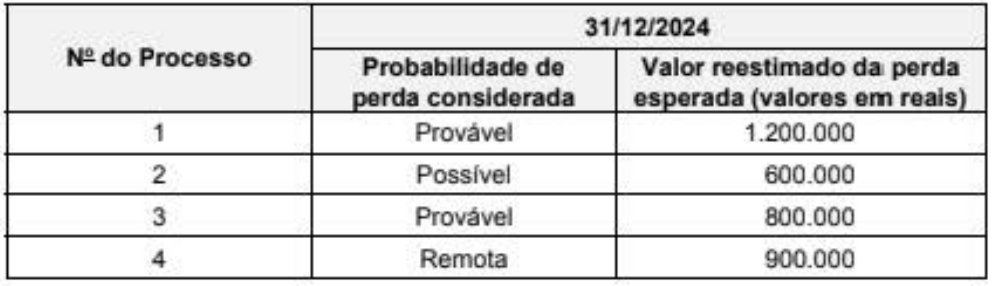
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido no resultado de 2024 foram, respectivamente e em reais,
2.000.000 e uma despesa líquida de 200.000.
2.000.000 e um ganho líquido de 400.000.
3.200.000 e uma despesa líquida de 800.000.
2.000.000 e uma despesa líquida de 800.000.
2.600.000 e um ganho líquido de 400.000.
A Lei n.º 6.404/1976, conhecida como Lei das Sociedades por Ações, estabelece os critérios básicos para a elaboração e divulgação das demonstrações contábeis das sociedades empresárias, especialmente aquelas constituídas sob a forma de S.A. Com as alterações promovidas pelas Leis n.º 11.638/2007 e n.º 11.941/2009, houve significativa convergência às normas internacionais de contabilidade, exigindo maior transparência, evidenciação e alinhamento conceitual aos pronunciamentos do CPC. Em relação ao conjunto mínimo de demonstrações contábeis exigidas pela legislação societária vigente após as alterações, a Lei exige a apresentação de:
Balanço Patrimonial, DRE, DLPA e DFC.
Balanço Patrimonial, DRE, DMPL e DFC.
Balanço Patrimonial, DRE, DFC, DMPL e DVA.
Balanço Patrimonial, DRE, DFC e Notas Explicativas.
O rol de itens do balanço patrimonial é composto
dos ganhos de capital.
da matéria-prima consumida na produção.
do custo dos produtos vendidos.
das receitas auferidas.
das perdas incorridas.
O balanço patrimonial apresenta a posição patrimonial e financeira da entidade em determinada data.
Certo
Errado
A análise vertical de balanços financeiros consiste em comparar os valores de uma mesma conta ao longo de vários exercícios sociais, com o objetivo de identificar tendências de crescimento ou redução.
Certo
Errado
Os indicadores de endividamento e estrutura de capital permitem avaliar a dependência da empresa em relação a recursos externos para financiar suas atividades.
Baseado no Balanço Patrimonial consolidado da Bemol S.A., em 31/12/2024, o Índice de Endividamento Geral, em percentual (%), da companhia no período é de, aproximadamente,
35,35.
35,39.
64,61.
82,40.
182,60.
O Balanço Patrimonial de uma sociedade empresária apresenta saldos positivos no passivo circulante e no passivo não circulante. Ainda, apresenta saldo positivo no ativo circulante, mas o seu ativo realizável a longo prazo é zero.
Ao calcular os indicadores de liquidez, pode-se constatar que o índice de liquidez geral é igual ao índice de
liquidez seca.
liquidez corrente.
liquidez imediata.
endividamento geral.
não há igualdade com outros índices.
Uma empresa comercial compra um lote de mercadorias para revenda no valor total de $ 100.000, no qual está incluído ICMS de $ 12.000, sendo 30% à vista e o saldo a prazo. A correta contabilização dessa operação corresponde a:


O Balanço Patrimonial da Empresa MNO Ltda., em 31.12.2025 estava assim constituído, em R$:

Considerando as informações apresentadas, pode-se afirmar que os valores respectivos do capital próprio e do passivo total correspondem a:
R$ 100.800,00 e R$ 374.400,00.
R$ 259.200,00 e R$ 273.600,00.
R$ 273.600,00 e R$ 374.400,00.
R$ 115.200,00 e R$ 273.600,00.
R$ 259.200,00 e R$ 374.400,00.
O demonstrativo contábil que apresenta a situação financeira e econômica da empresa, indicando os saldos das contas ao final do exercício nos respectivos grupos, é conhecido como:
Balanço Financeiro
Balanço Patrimonial
Demonstração dos Fluxos de Caixa
Demonstração das Mutações do Patrimônio Líquido
Os recursos que compõem os fundos administrativos constituídos com o objetivo de custear a estrutura, a operação e a manutenção das atividades de uma EFPC devem ser classificados no exigível operacional do balanço patrimonial consolidado da entidade.
Certo
Errado
Em 31/12/2025, a Cia. Alfa apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 300.000,00;
• Capital Social: R$ 300.000,00.
Já a Cia. Beta apresentava os seguintes saldos:
• Disponibilidades: R$ 12.000,00;
• Terrenos: R$ 40.000,00;
• Capital Social: R$ 52.000,00.
Em 01/01/2026, a Cia. Alfa adquiriu 100% de participação na Cia. Beta por R$ 90.000,00, que corresponde ao valor justo dessa participação. Na data, foi avaliado que os terrenos tinham valor de mercado de R$ 45.000,00. Além disso, no processo de apropriação do preço pago, foi atribuído à marca da Cia. Beta um valor de R$ 18.000,00. Ainda, foi avaliado que a Cia. Beta possuía empregados bem treinados e com grande capacidade de geração de benefícios futuros.
Assinale a opção que indica o goodwill reconhecido pela Cia. Alfa na data da compra, em seu Balanço Patrimonial, de acordo com a NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS.
R$ 15.000,00.
R$ 27.000,00.
R$ 33.000,00.
R$ 38.000,00.
A estática patrimonial estuda o patrimônio em um determinado momento, representando a posição financeira e a distribuição de recursos entre ativos, passivos e patrimônio líquido. Considerando os grupos que compõem o balanço patrimonial e a natureza de seus saldos, analise as afirmativas a seguir.
I.O Ativo compreende os recursos controlados pela entidade como resultado de eventos passados e dos quais se espera que fluam benefícios econômicos futuros.
II.O Passivo representa as obrigações presentes da entidade de transferir um recurso econômico como resultado de eventos passados que ocorreram na gestão.
III.O Patrimônio Líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos, representando o capital dos proprietários.
Está correto o que se afirma em:
III apenas.
I e II apenas.
I e III apenas.
II apenas.
I, II e III.
Sobre o balanço patrimonial, as normas brasileiras de contabilidade afirmam que a entidade deve apresentar contas adicionais, cabeçalhos e subtotais nos balanços patrimoniais sempre que sejam relevantes para o entendimento da posição financeira e patrimonial da entidade. Quando a entidade apresentar subtotais, esses subtotais devem, EXCETO:
Ser constituídos de contas compostas de valores reconhecidos e mensurados em conformidade com os pronunciamentos do CPC.
Ser apresentados e nomeados de forma que as contas que constituem os subtotais sejam claras e compreensíveis.
Ser consistentes de período a período.
Ser exibidos com mais destaque do que os subtotais e totais exigidos no pronunciamento para o balanço patrimonial.
Não ser exibidos com mais destaque do que os subtotais e totais exigidos no pronunciamento para o balanço patrimonial.
Uma entidade iniciou o seu funcionamento em 01/01/2025, quando o seu Balanço Patrimonial apresentava os seguintes saldos: Disponibilidades: R$ 15.000; Capital Social: R$ 15.000.
Ao consultar o Balanço Patrimonial da entidade, em 31/12/2025, é possível visualizar, em relação ao resultado, o lucro obtido
por meio da atividade financeira.
por meio de sua principal operação.
antes da participação em outras entidades.
sem considerar a venda de ativos a terceiros.
após a dedução do imposto de renda e a distribuição aos sócios.
O patrimônio da Beta Comércio Ltda. é composto de bens, direitos e obrigações avaliáveis em moeda, sendo representado, no balanço patrimonial, pelo ativo, pelo passivo e pelo patrimônio líquido.
Certo
Errado



