







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise as assertivas e assinale a alternativa que aponta as corretas. Os critérios de avaliação do Ativo da Lei 6.404/1976 diz que: a diminuição do valor dos elementos dos ativos imobilizado e intangível será registrada periodicamente nas contas de
Apenas I, III e V.
Apenas II, IV e VI.
Apenas II, III e VI.
Apenas I, IV e V.
Apenas I, III e VI.
Uma sociedade empresária apresentou o Balanço Patrimonial a seguir, ao qual foi acrescida uma coluna de variação, e também a Demonstração do Resultado do período encerrado em 31.12.2011:
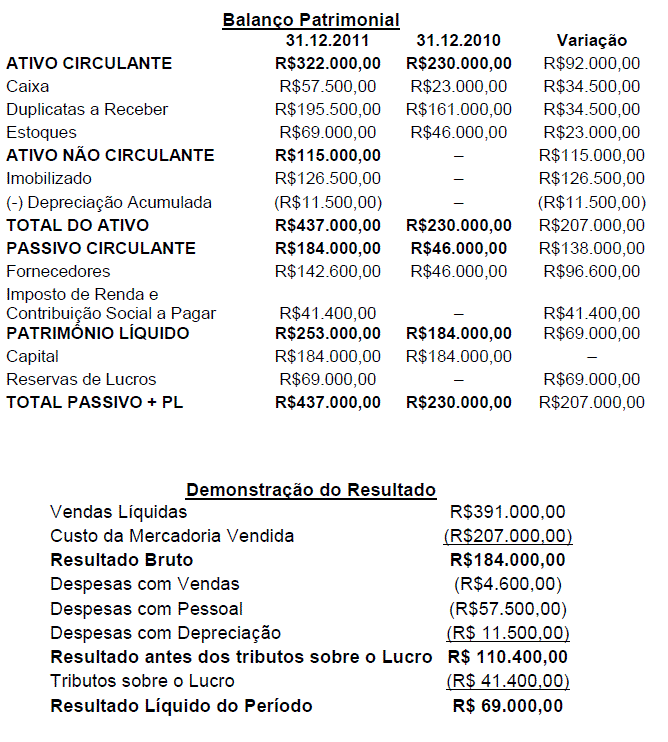
Na Demonstração dos Fluxos de Caixa elaborada a partir dos dados apresentados, as atividades operacionais geraram caixa no valor de:
R$59.800,00.
R$82.800,00.
R$138.000,00.
R$161.000,00.
Em relação ao valor depreciável e ao período de depreciação, conforme a NBC TG 27 – Ativo Imobilizado, é INCORRETO afirmar que:
a depreciação é reconhecida mesmo que o valor justo do ativo exceda o seu valor contábil, desde que o valor residual do ativo não exceda o seu valor contábil. A reparação e a manutenção de um ativo não evitam a necessidade de depreciá-lo.
a obsolescência técnica ou comercial proveniente de mudanças ou as melhorias na produção, ou a mudança na demanda do mercado para o produto ou o serviço derivado do ativo não são considerados na determinação de vida útil de um ativo.
o desgaste físico normal esperado, que depende de fatores, como o número de turnos durante os quais o ativo será usado e o programa de reparos e manutenção, são considerados na determinação de vida útil de um ativo.
o valor residual de um ativo pode aumentar. A despesa de depreciação será zero enquanto o valor residual subsequente for igual ou superior ao seu valor contábil.
A empresa investidora A detém 90% do capital votante da empresa B, e avalia os investimentos pelo método da equivalência patrimonial. Em 31.12.2010, o investimento da empresa A no capital da empresa B estava avaliado em R$180.000,00. Durante o ano de 2011, a empresa B obteve lucro de R$45.000,00 e distribuiu dividendos relativos a lucros de períodos anteriores no valor de R$5.000,00.
Em 31.12.2011, o valor do investimento da empresa A na empresa B era de:
R$198.000,00.
R$216.000,00.
R$220.500,00.
R$225.000,00.
Com relação à determinação da vida útil de um ativo imobilizado, analise os fatores descritos nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Uso esperado do ativo que é avaliado com base na capacidade ou produção física esperadas do ativo.
II. Desgaste físico normal esperado, que depende de fatores operacionais, tais como o número de turnos durante os quais o ativo será usado, o programa de reparos e manutenção, bem como, o cuidado e a manutenção do ativo enquanto estiver ocioso.
III. Prazos de vida útil divulgados pela Receita Federal do Brasil.
IV. Obsolescência técnica ou comercial proveniente de mudanças ou melhorias na produção, ou de mudança na demanda do mercado para o produto ou serviço derivado do ativo.
V. Limites legais ou semelhantes no uso do ativo, tais como as datas de término dos contratos de arrendamento mercantil relativos ao ativo.
De acordo com a NBC TG 27 – Ativo Imobilizado, são fatores a serem considerados na determinação da vida útil de um ativo imobilizado para fins de apuração do montante da depreciação aqueles apresentados nos itens:
I, II e III, apenas.
I, II, e IV, apenas.
I, II, III, IV e V.
I, II, IV e V, apenas.
Assinale a opção que apresenta apenas itens registráveis no Ativo Não Circulante:
Aplicações financeiras classificadas como equivalentes de caixa, imóveis destinados ao uso, imóveis para aluguel.
Estoques, aplicações financeiras classificadas como equivalentes de caixa, imóveis destinados ao uso.
Investimentos avaliados pelo método da equivalência patrimonial, imóveis destinados ao uso, imóveis para aluguel.
Saldos a receber de clientes até doze meses da data do Balanço, Investimentos avaliados pela equivalência patrimonial, estoques.
Ramos & Ramos Ltda., empresa varejista de hortifrutigranjeiros, em geral, comprou por R$ 200.000,00 um veículo para fazer a entrega de suas mercadorias aos clientes.
Passados 5 anos da aquisição, com o veículo totalmente depreciado, a empresa devemanter o veículo no Ativo Permanente, com o valor simbólico de R$ 1,00.
dar baixa no veículo, por estar totalmente depreciado.
dar baixa no veículo somente quando ele for vendido.
baixar o veículo quando este for tirado de circulação.
A contratação de seguros antecipados não afeta o total do ativo circulante. A utilização do seguro, pago antecipadamente, durante o período de vigência, ocasionará um débito no resultado do exercício e um crédito na conta de seguros antecipados.
A depreciação representa a parcela redutora do ativo em função do período de sua utilização. Sua correta contabilização proporcionará a obtenção do valor contábil do bem ao se interpretar o balanço patrimonial.



