







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Saldos bancários a descoberto, provenientes de cheque especial, são, pela sua natureza, considerados como atividades de financiamento.
Certo
Errado
O problema de casamento de fluxos de caixa (cash matching problem) envolve encontrar a melhor correspondência entre as entradas e saídas nos fluxos de caixa de diferentes projetos, ou de diferentes carteiras, visando minimizar o desequilíbrio entre os fluxos. Esse procedimento busca otimizar a combinação dos diferentes fluxos de caixa em uma empresa, para atingir uma melhor gestão de liquidez.
Sobre o problema de casamento de fluxos de caixa, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) No âmbito de uma empresa que tem fluxos de entrada de capital com periodicidades muito diferentes dos fluxos de saída de capital, é possível realizar o casamento de fluxos de caixa por meio da estruturação de uma carteira de títulos de renda fixa com diferentes maturidades.
( ) Não é possível abordar o problema de casamento de fluxos de caixa ao mesmo tempo em que se está tratando do problema de orçamento de capital (capital budgeting) para escolha de novos projetos a serem desenvolvidos, uma vez que o objetivo do casamento de fluxos de caixa é apenas regularizar um fluxo de caixa, enquanto o objetivo do problema de orçamento de capital é a maximização da taxa interna de retorno ou do índice de rentabilidade.
( ) Um contrato de swap pode ser tanto uma alternativa quanto um complemento a um procedimento de casamento de fluxos de caixa em uma empresa, permitindo formatar uma troca de fluxos de caixa mais eficiente com a participação de uma instituição financeira.
( ) No âmbito de uma empresa, o casamento de fluxos de caixa por meio da seleção dos projetos a serem executados pode ser aplicado em situações em que os diversos projetos possuam diferentes durações e necessidades de financiamento, e busca otimizar a combinação desses projetos.
Assinale a sequência correta.
V F V V
F F V V
V V F F
F V F F
São obrigadas a elaborar e publicar a demonstração dos fluxos de caixa todas as companhias abertas, e as companhias fechadas a partir de determinado limite de patrimônio líquido, na data de cada balanço.
Certo
Errado
As informações sobre os fluxos de caixa são úteis para avaliação da capacidade de a entidade gerar caixa e equivalentes de caixa, possibilitando que os usuários desenvolvam modelos para avaliação e comparação do valor presente dos fluxos de caixa futuros de diferentes entidades.
No Pronunciamento CPC 03 (R2) fica estabelecido que os fluxos de caixa EXCLUEM:
transações entre partes relacionadas.
transações decorrentes de financiamentos não contratuais.
receitas e despesas com reflexo em outros resultados abrangentes.
movimentos entre itens que constituem caixa ou equivalentes de caixa.
desembolsos com origem em recursos de subvenções governamentais.
Segundo as definições do CPC 03 – Demonstração dos Fluxos de Caixa, as atividades que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade são atividades de:
Financiamentos.
Operações.
Investimentos.
Empréstimos.
Aquisições.
O hedge de fluxo de caixa aplica-se na proteção de um fluxo de caixa futuro gerado por um ativo ou passivo. Nesse sentido, a parcela efetiva dos ganhos e perdas de hedge é reconhecida em
outros resultados não operacionais.
conta do ativo.
conta de resultado do exercício.
outros resultados abrangentes.
conta redutora do passivo.
Em 1º de julho de 20X3, uma empresa comercial tomou emprestado R$ 30.000 de um banco por um período de cinco anos. Em 5 de julho, a empresa usou o dinheiro como entrada para comprar equipamentos no valor de R$ 50.000. Considerando-se somente as informações apresentadas, na demonstração dos fluxos de caixa para o ano encerrado em 31 de dezembro de 20X3, a empresa divulgou um(a):
redução de R$ 20.000 nas atividades operacionais e aumento de R$ 50.000 nas atividades de investimento;
redução de R$ 50.000 nas atividades de investimento e aumento de R$ 50.000 nas atividades de financiamento;
aumento de R$ 30.000 nas atividades de investimento e aumento de R$ 50.000 nas atividades de financiamento;
redução de R$ 50.000 nas atividades de investimento e aumento de R$ 30.000 nas atividades de financiamento;
aumento de R$ 25.000 nas atividades de investimento e aumento de R$ 25.000 nas atividades de financiamento.
O fluxo de caixa das atividades operacionais, em R$, foi:
negativo em 152.500,00
negativo em 185.000,00
positivo em 10.000,00
positivo em 152.500,00
positivo em 195.000,00
As empresas que utilizarem o método direto na demonstração dos fluxos de caixa deverão evidenciar os fluxos das operações e, especialmente, os pagamentos a clientes e os recebimentos de fornecedores.
Certo
Errado
Uma empresa tem as informações a seguir.
Item | Valor |
Depósitos bancários à vista | R$ 23.000,00 |
Aplicações financei ras com maturação no prazo de 30 dias | R$ 15.000,00 |
Investimentos em moedas digitais | R$ 15.000,00 |
Adiantamentos a funcionários | R$ 20.000,00 |
Considerando apenas as informações apresentadas, o saldo contábil de Caixa e Equivalentes de Caixa da empresa é de:
R$ 23.000,00;
R$ 33.000,00;
R$ 38.000,00;
R$ 48.000,00;
R$ 68.000,00.
Os Balanços Patrimoniais em 31/12/2019 e em 31/12/2020 e a Demonstração do Resultado para o ano de 2020 da empresa Produtos Populares S.A. são apresentados a seguir:
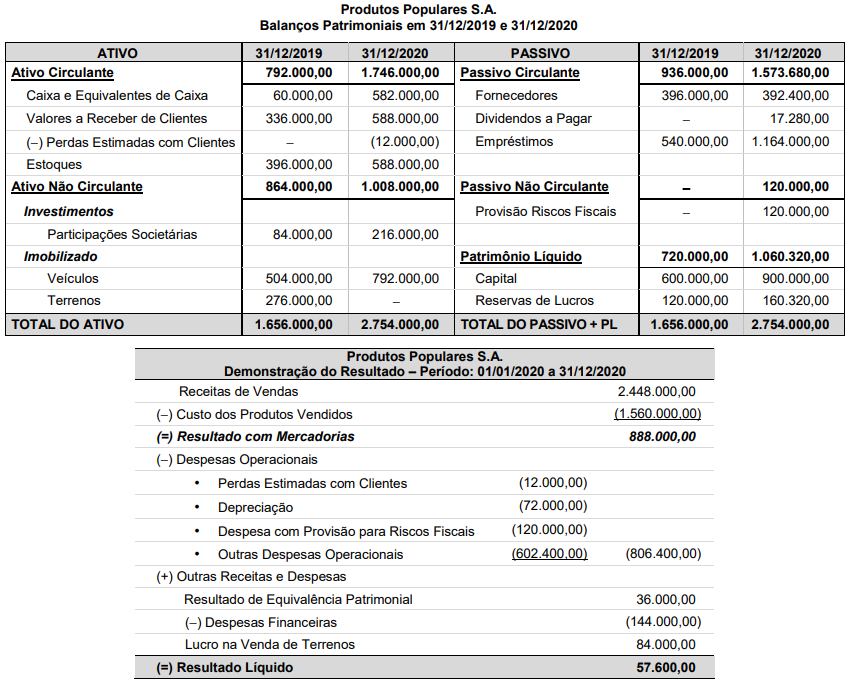
Sabe-se que no ano de 2020 a empresa Produtos Populares S.A. não vendeu participações societárias nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e o aumento de Capital ocorreu devido à emissão de novas ações no mercado. Os valores, em reais, correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Investimentos gerados (ou consumidos) no ano de 2020 foram, respectivamente:
162.000,00 (positivo) e 96.000,00 (positivo).
174.000,00 (negativo) e 96.000,00 (negativo).
162.000,00 (negativo) e 96.000,00 (negativo).
174.000,00 (negativo) e 144.000,00 (negativo).
162.000,00 (negativo) e 144.000,00 (negativo).
Com relação às demonstrações financeiras estabelecidas pela Lei nº 6.404/76, assinale, das alternativas abaixo, qual delas tem como principal objetivo apresentar as origens e aplicações dos recursos da entidade.
Balanço Patrimonial.
Demonstração do Valor Adicionado.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração dos Fluxos de Caixa.
O Fluxo de Caixa gerado/consumido pelas atividades operacionais, em módulo e em R$, foi de:
557.150,00.
435.000,00.
122.150,00.
0,00.
330.000,00.
Um dos relatórios obrigatórios exigidos pela contabilidade no processo contábil das empresas, não adota o regime de competência na sua elaboração. Trata-se do seguinte relatório:
Origens e aplicações de recursos.
Movimentação do patrimônio líquido.
Fluxos de caixa.
Balanço patrimonial.
Resultado do exercício.
A Demonstração dos Fluxos de Caixa (DFC) evidencia as alterações de caixa e equivalentes de caixa verificadas no exercício de referência, classificadas nos seguintes fluxos, de acordo com as atividades da entidade: operacionais, de investimento e de financiamento.
Com relação à estrutura da Demonstração dos Fluxos de Caixa, assinale a alternativa correta.
Recebimentos de caixa por liquidação de adiantamentos ou amortização de empréstimos concedidos a terceiros são classificados como atividades de financiamento.
Pagamentos em caixa de tributos sobre o patrimônio ou a renda (quando aplicável) em relação a atividades operacionais são classificados como atividades de investimentos.
Pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro são classificados como atividades de investimento.
Recebimentos e pagamentos em caixa de contratos mantidos para negociação imediata ou disponíveis para vendas são classificados como atividades operacionais.
Pagamentos para aquisição de instrumentos patrimoniais ou instrumentos de dívida de outras entidades são classificados como atividades operacionais.
Em 2022, a Cia. Paraibana
consumiu R$ 1.430.010,00 de caixa e equivalentes de caixa no período.
consumiu R$ 630.010,00 de caixa e equivalentes de caixa no período.
gerou R$ 500.007,80 de caixa e equivalentes de caixa no período.
gerou R$ 800.000,00 de caixa e equivalentes de caixa no período.
nem gerou nem consumiu caixa e equivalente no período.
Em 31/12/2021, a Prefeitura de XYT apresentou os seguintes saldos:
Atividade | Saldo (em R$) |
Pagamentos em caixa para aquisição de ativo imobilizado, intangível e outros ativos de longo prazo. | 1.200.000,00 |
Recebimentos de caixa provenientes da venda de instrumentos patrimoniais ou instrumentos de dívida de outras entidades e participações em empreendimentos controlados em conjunto (exceto aqueles mantidos como equivalentes de caixa, mantidos para negociação imediata ou disponível para venda). | 360.000,00 |
Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas. | 420.000,00 |
Pagamentos em caixa a fornecedores de mercadorias e serviços. | 1.100.000,00 |
Recebimentos e pagamentos em caixa de contratos mantidos para negociação imediata ou disponíveis para venda. | 300.000,00 |
Considerando a estrutura que compõe a Demonstração dos Fluxos de Caixa, assinale a alternativa que apresenta o saldo do fluxo de caixa das atividades de investimentos em 31/12/2021.
R$ 840.000,00.
R$ 360.000,00.
R$ 680.000,00.
R$ 1.120.000,00.
R$ 1.240.000,00.
Determinada empresa registrou os seguintes fatos contábeis no seu exercício social de 2021:
- Recebimento de ágio na emissão de ações no valor de R$ 12.000,00.
- Reembolso de R$ 1.500,00 a clientes, recebidos como adiantamento de venda, em decorrência do cancelamento de venda.
- Empréstimos concedidos a terceiros no valor de R$ 10.000,00.
- Restituição de impostos no valor de R$ 4.000,00.
Para a elaboração da Demonstração dos Fluxos de Caixa (DFC), a correta classificação desses fatos contábeis nos fluxos de atividades é, respectivamente:
Financiamento; Operacional; Investimento e; Operacional.
Investimento, Operacional; Operacional e; Financiamento.
Investimento; Financiamento; Operacional e; Financiamento.
Operacional; Financiamento; Financiamento e; Investimento.
Financiamento; Investimento; Investimento e; Operacional.
A seguir são listadas transações extraídas dos registros contábeis da Zeta S.A., relativas ao primeiro trimestre de 2023:
1. Aquisição de mercadorias para revenda, no valor de $ 800, dos quais 60% foram pagos durante o próprio período
2. Aumento do capital social no valor de $ 5.000, sendo $ 2.000 em dinheiro, $ 2.500 por meio de quotas do capital social da Tau Ltda. e $ 500 por meio de incorporação de reservas de capital
3. Recebimento do montante de clientes a receber, relativo a períodos anteriores, no valor de $ 280
4. Aquisição, em meados de fevereiro, de um caminhão para entrega de mercadorias no valor de $ 1.500, cujo primeiro pagamento (de um total de 10) se dará em 60 dias
5. Amortização total de um empréstimo para o capital de giro, obtido no ano anterior, no valor de $ 700
6. Pagamento do montante de fornecedores a pagar, relativo a períodos anteriores, no valor de $ 300
7. As receitas de venda do trimestre foram $ 1.600
8. O saldo de clientes a receber em 31/03/2023 equivale a 25% do valor das receitas de vendas do trimestre
9. O estoque de mercadorias para revenda em 31/12/2022 era $ 500 e o equivalente a 60% desse valor em 31/03/2023
10. A despesa de depreciação do trimestre foi $ 250
11. Aquisição de ações do capital social da Delta S.A., empresa de capital aberto, com pagamento efetuado de $ 200
Considerando as transações apresentadas e as determinações da Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta.
O fluxo de caixa gerado nas atividades de financiamento no período foi $ 3.800, ao passo que o fluxo de caixa consumido nas atividades de investimento foi $ 2.700.
O fluxo de caixa gerado pelas atividades operacionais no período foi $ 700, e a variação de caixa e equivalentes de caixa entre 31/03/2023 e 31/12/2022 foi $ 1.800.
O fluxo de caixa gerado pelas atividades operacionais no período foi $ 450, enquanto o fluxo de caixa consumido nas atividades de investimento foi $ 200.
A variação de caixa e equivalentes de caixa entre 31/03/2023 e 31/12/2022 foi $ 2.150, dos quais $ 850 referem-se ao fluxo de caixa gerado pelas atividades operacionais.
Os fluxos de caixa gerados pelas atividades de financiamento e operacionais no período foram $ 1.300 e $ 440, respectivamente.
A Demonstração dos Fluxos de Caixa (DFC) pode se estruturar por meio de três tipos de atividades (MARION, 2022).
Relacione a Coluna I com a Coluna II e registre o número correspondente.
COLUNA I – ATIVIDADES
1 - Atividade Operacional
2 - Atividade de Financiamento
3 - Atividade de Investimentos
COLUNA II – IMPACTO
( ) aquisições do ativo permanente.
( ) obtenções de empréstimos, aumento de capital em dinheiro.
( ) atividades comuns de compra e venda, incluindo as receitas e as despesas.
Marque a alternativa que apresenta a sequência CORRETA:
1 - 3 - 2
3 - 2 - 1
1 - 2 - 3
2 - 1 - 3



