







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A demonstração do fluxo de caixa evidencia a variação ocorrida no disponível, pela observação das atividades de investimento, operacionais e de operações financeiras ocorridas na entidade.
O método do custo anual uniforme (CAU) distribui, ao longo da vida útil do projeto, todos os valores existentes no fluxo de caixa, transformando-os em uma única série uniforme.
Com base nas informações do item III e considerando que tenham sido vendidas 235 unidades do cinto masculino no mês de setembro, é correto afirmar que o lucro nesse mês, com a venda do referido produto, foi de R$ 6.700,00.
O objetivo da demonstração de fluxo de caixa é destacar as principais atividades que, direta ou indiretamente, causam impacto no mesmo e, assim, influenciam o saldo geral de caixa. Caixa é utilizado em sentido amplo, ou seja, devem ser considerados não apenas o dinheiro em espécie, mas também os demais ativos equivalentes de caixa que possuam liquidez imediata.
O método direto, que é recomendado e incentivado pelo FASB (Financial Accounting Standards Board) — Conselho de Padrões de Contabilidade Financeira norte-americano para fins de divulgação externa —, é mais vantajoso que o indireto, uma vez que evidencia as eventuais diferenças entre o lucro líquido e o dinheiro líquido gerados pelas atividades operacionais no período.
Considere o quadro a seguir, referente à Demonstração do Fluxo de Caixa da Cia Omega em 31/12/X3:
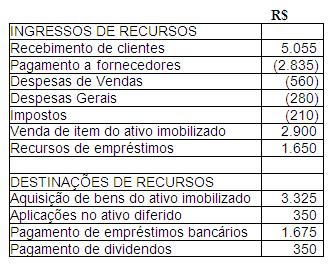
Sabendo-se que o saldo de caixa da Cia Omega em 31/12/20X2 era de R$ 860, o método de Fluxo de Caixa empregado e o saldo de Caixa em 31/12/20X3 são, respectivamente:
Método Direto; R$ 20;
Método Direto; R$ 880;
Método Indireto; R$ 20;
Método Indireto; R$ 880;
Método Indireto; R$ 5.720
Considere, por hipótese, que, após a elaboração do fluxo de caixa, uma empresa obteve um saldo negativo de R$ 40.000,00 referente a investimentos. Nessa hipótese, a existência do referido saldo pode estar vinculada a acréscimo de ativos.
A variação do Disponível, evidenciada na Demonstração do Fluxo de Caixa de 20X0, foi
positiva em R$ 50 000,00.
negativa em R$ 130 000,00.
positiva em R$ 80 000,00.
negativa em R$ 100 000,00.
positiva em R$ 100 000,00.
O valor do caixa líquido consumido nas atividades operacionais é:
(9.300)
(8.000)
(3.000)
7.000
9.000
Com os dados fornecidos e aplicando o método indireto para elaborar o fluxo de caixa, pode-se afirmar que a contribuição do resultado ajustado para a formação das disponibilidades é:
21.300
12.000
17.500
20.500
6.000
Representam operações que não afetam o fluxo de caixa:
recebimento por doação de terrenos e depreciações lançadas no período.
aquisição de bens não de uso e quitação de contrato de mútuo.
alienação de participações societárias e depreciações lançadas no período.
amortizações efetuadas no período de diferidos e venda de ações emitidas.
repasse de recursos para empresas coligadas e aquisição de bens.
São alternativas para avaliar ativos a valores de saída:
fluxo de caixa descontado e valor de liquidação.
valor líquido de realização e custo corrente.
custo histórico corrigido e valor de liquidação.
custo de reposição e fluxo de caixa descontado.
custo histórico e custo histórico corrigido.
Na elaboração do fluxo de caixa são classificáveis como atividade de financiamento:
desembolso por empréstimos concedidos a empresas coligadas e controladas.
aquisição de máquinas, veículos ou equipamentos através de contrato de arrendamento mercantil.
recebimento de contribuições de caráter permanente para aquisição de terrenos para expansão da capacidade instalada da empresa.
venda de ações emitidas e recebimento de valores decorrentes da alienação de participações societárias.
recebimento de juros sobre empréstimos concedidos a outras empresas.
O valor de ingresso no Fluxo de Caixa, nos três períodos, proveniente das Vendas é:
1999 2000 2001
15.000.000 25.000.000 32.000.000
1999 2000 2001
13.000.000 22.002.000 31.998.000
1999 2000 2001
12.997.000 22.000.000 31.992.000
1999 2000 2001
9.007.000 21.992.000 27.988.000
1999 2000 2001
4.997.000 15.982.000 27.992.000
O valor de resgate referente a aplicações financeiras de longo prazo é classificado no Fluxo de Caixa como item:
de Empreendimentos
de Financiamentos
de Operações
de Amortizações
de Investimentos
Na elaboração do Fluxo dos Caixas são consideradas atividades de financiamento:
recebimentos por emissão de debêntures, pagamentos de dividendos distribuídos no período e empréstimos obtidos.
pagamentos pela aquisição de títulos patrimoniais de outras empresas, empréstimos obtidos no mercado e pagamentos a fornecedores.
recebimento de dividendos pela participação no patrimônio de outras empresas, pagamento de fornecedores e recursos para aumento de capital.
pagamentos de encargos sobre empréstimos de longo prazo, recebimentos de dividendos e recebimentos provenientes de clientes.
recebimento do principal dos empréstimos concedidos, aquisições de novas participações societárias e recebimentos de dividendos de empresas coligadas.
descontado e direto.
de geração líquida e descontado.
indireto e descontado.
corrente e de geração líquida.
direto e indireto.
A composição da diferença entre o Lucro Contábil com o Fluxo de Caixa Operacional Líquido é evidenciada:
na Demonstração das Origens e Aplicações de Recursos.
no Fluxo de Caixa Indireto.
na Demonstração de Resultados.
no fluxo gerado por Investimentos.
na composição dos financiamentos de Caixa.
O valor apurado, em 19x9, como pagamento de Despesas, no Fluxo de Caixa pelo Método Direto é:



