







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
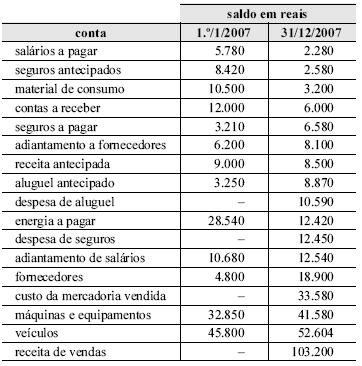
O demonstrativo do fluxo do disponível apresenta os pagamentos e recebimentos de uma empresa. A partir das informações na tabela acima, é correto afirmar que a empresa recebeu de clientes, no período considerado, o valor de
R$ 108.700,00.
R$ 113.200,00.
R$ 120.300,00.
R$ 123.500,00.
R$ 134.200,00.
Na Demonstração do Fluxo de Caixa, constitui uma entrada de caixa classificada nas atividades de financiamento:
venda de ações emitidas.
alienação de participações societárias permanentes.
venda de imobilizado a longo prazo.
dividendos recebidos.
O valor do fluxo dos financiamentos foi de R$ 30.000,00, pois houve somente duas formas de financiamentos: a integralização de capital e o empréstimo bancário.
A contabilização de impostos incidentes sobre a propriedade de veículos ou de imóveis reduz o resultado do exercício, e o seu pagamento reduz o fluxo das atividades operacionais na demonstração dos fluxos de caixa.
A conversão de uma dívida em parte do capital da empresa reduz o nível de endividamento da empresa e deve ser evidenciada no demonstrativo dos fluxos de caixa.
Dentre os fluxos operacionais abaixo, assinale o INCORRETO:
Cobrança Documentária à vista: exportador e importador negociam as condições de venda; exportador embarca a mercadoria; exportador leva documentos ao banco remetente em seu país para efetuar a cobrança; banco remetente envia os documentos ao banco cobrador no exterior; banco cobrador recebe pagamento do importador; banco cobrador libera os documentos de embarque para o importador; banco cobrador remete pagamento para o exportador; importador retira as mercadorias.
Pagamento Antecipado: exportador e importador negociam as condições de venda; exportador embarca a mercadoria; importador envia o pagamento imediatamente; exportador envia os documentos ao importador; importador retira as mercadorias.
Carta de Crédito à vista: exportador e importador negociam as condições de venda; importador solicita ao seu banco de relacionamento a emissão de uma carta de crédito; banco do importador emite a carta de crédito e a envia ao banco avisador/negociador no exterior; banco avisador/negociador avisa a carta de crédito ao exportador; exportador produz e embarca a mercadoria; exportador vai ao banco avisador/negociador entregar os documentos; banco avisador/negociador confere os documentos e, não havendo discrepâncias, envia os documentos ao banco emissor e a este solicita recursos para o pagamento ao exportador; banqueiro emissor recebe do importador, entrega os documentos de embarque a este e envia o pagamento para que o banco negociador pague ao exportador; importador retira as mercadorias.
Remessa sem Saque, à vista: exportador e importador negociam as condições de venda; exportador embarca a mercadoria e envia os documentos diretamente para o importador; importador desembaraça a mercadoria e efetua o pagamento, enviando ordem de pagamento ao exportador.
Remessa sem Saque, a prazo: exportador e importador negociam as condições de venda; exportador embarca a mercadoria e envia os documentos diretamente para o importador; importador desembaraça a mercadoria; importador efetua o pagamento no vencimento da operação, enviando ordem de pagamento ao exportador.
O valor da venda do terreno foi a única transação que movimentou o fluxo dos investimentos. Por isso, o total desse fluxo foi de R$ 6.000,00.
O saldo inicial e o saldo final do disponível da demonstração do fluxo de caixa, elaborada com base no método indireto, são iguais.
Não houve movimentação no fluxo dos financiamentos. Logo o valor total desse fluxo foi igual a zero.
O saldo referente às atividades operacionais do período, obtido no demonstrativo dos fluxos de caixa, foi de R$ 34.645,00, positivo.
Na elaboração do Fluxo de Caixa, são evidenciados no Fluxo dos Financiamentos
os empréstimos obtidos de empresas coligadas, que não se constituírem negócios usuais na exploração do objeto da companhia, e os aportes de recursos feitos por acionistas.
os empréstimos concedidos a empresas controladas, mesmo que tenham referência aos negócios usuais da companhia, e os recursos captados exclusivamente para direitos do ativo permanente.
os recursos captados exclusivamente de não-acionistas, desde que direcionados à aquisição de bens do imobilizado, e todos os recursos ligados a aquisição de bens incorpóreos.
todos os tipos de adiantamentos concedidos a diretores e participantes nos lucros da companhia, que se constituírem negócios usuais na exploração do objeto da companhia, e o produto da alienação de partes beneficiárias e bônus de subscrição.
os ajustes de avaliação patrimonial, enquanto não computados no resultado, e os adiantamentos de pró-labore feitos aos sócios da entidade no decurso do exercício social da empresa.
O método de avaliação de empresas, cujos cálculos levam em conta o custo médio ponderado do capital, é o método
do valor contábil.
do fluxo de caixa descontado.
por direitos contingentes.
da avaliação relativa.
do custo de reposição de ativos.
O fluxo livre de caixa corresponde ao que a empresa poderia distribuir aos acionistas após a reposição de ativos permanentes e o suprimento dos acréscimos de necessidade de capital de giro.
A Demonstração de Origens e Aplicações de Recursos vem sendo substituída, em alguns países, e é provável que isto ocorra também no Brasil, pela seguinte Demonstração não obrigatória para publicação:
Demonstração do Valor Adicionado;
Balanço Social;
Demonstração da Mutação do Patrimônio Líquido;
Demonstração Consolidada;
Demonstração de Fluxo de Caixa.
Um analista financeiro preparou as seguintes estimativas de caixa e vendas da empresa WBT para o período de março a junho do ano corrente. O analista destaca que, historicamente, 50% das vendas tem sido a vista e o restante tem sido recebido um mês após a venda. Os pagamentos são realizados a vista. A empresa WBT espera manter um saldo mínimo de R$25. O saldo inicial, em 1° de abril, é de R$115.
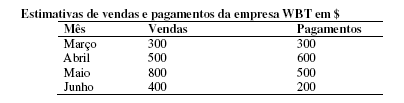
Com base nas informações acima, é correto afirmar que:
no mês de maio, as entradas superam as saídas de caixa em $150.
a diferença entre entradas e saídas de caixa será negativa nos meses: abril, maio e junho.
o único mês que apresenta disponibilidade acumulada disponível positiva é o mês de abril.
no mês de maio, as entradas superam as saídas de caixa em $300.
Na demonstração de fluxo de caixa, a compra de máquinas e equipamentos para a produção é registrada no fluxo de caixa de atividades operacionais.
A análise dos fluxos de caixa tem como finalidade evidenciar a geração ou o consumo do caixa relativo às atividades operacionais, de financiamento e de investimento.
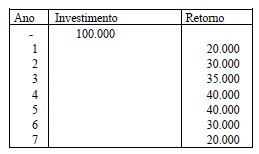
Determinado investimento será avaliado com base em seu Valor Presente Líquido (VPL) e pelo Prazo Esperado para o Retorno do Investimento descontado a uma taxa de juros (Pay Back descontado). Com base nos dados a seguir, determinar o VPL e o Pay Back esperados para o investimento, assumindo os dados do fluxo de caixa a seguir e a taxa de desconto de 20% para ambos os cálculos:
O fluxo de atividades operacionais apresentado no demonstrativo do fluxo do disponível corresponde a R$ 9.136.
Considere que os dados disponíveis para a elaboração do fluxo de caixa do exercício de uma empresa apresente a situação a seguir.
saldo inicial de mercadorias . . . . . . . . . . . R$ 210.000,00
saldo final de mercadorias . . . . . . . . . . . . . R$ 280.000,00
saldo inicial de fornecedores . . . . . . . . . . . R$ 190.000,00
saldo final de fornecedores . . . . . . . . . . . . R$ 170.000,00
Nessa situação, e sabendo que o custo das mercadorias vendidas foi de R$ 1.350.000,00, é correto concluir que os pagamentos a fornecedores corresponderam a R$ 1.440.000,00.



