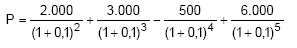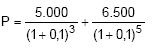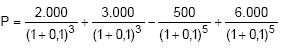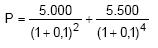Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente a afirmativa III estiver correta.
se somente as afirmativas I e III estiverem corretas.
se todas as afirmativas estiverem corretas.
Sobre Fluxos de Caixa, a alternativa correta é:
Fluxo de Caixa Incremental é o fluxo de caixa não operacional, após o Imposto de Renda, que ocorre no final do projeto, em geral, da liquidação do projeto.
Fluxo de Caixa Convencional é aquele que tem uma saída inicial de caixa seguido por uma série de entradas.
Valor contábil é o valor do ativo pelo seu custo total inicial, mais a depreciação acumulada.
Aplicação é a diminuição em qualquer ativo ou aumento em qualquer passivo.
Anuidade é uma série não-uniforme de fluxos de caixa anuais.
Ao elaborar o fluxo de caixa pelo método direto, assinale a alternativa que define a conta que não deve ser considerada.
Recebimentos de vendas.
Pagamentos de compras.
Contratação de novos empréstimos.
Recebimento de juros.
Depreciação.
O fluxo de financiamentos da empresa pode ser corretamente avaliado pela variação obtida no saldo da conta de depreciação acumulada, uma vez que a aquisição ou venda de imóveis afeta o saldo dos financiamentos da empresa.
Dados abaixo os Balanços Patrimoniais em 31/12/2004 e 31/12/2005:
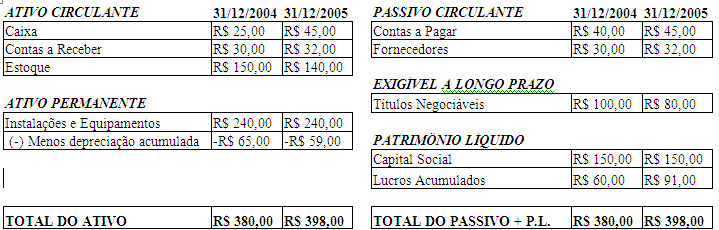
Considerando um lucro líquido no exercício de 2005 de R$ 63,00 qual o valor do fluxo de caixa gerado pelas atividades operacionais da empresa?

A erosão dos fluxos de caixa - um dos efeitos colaterais comuns na avaliação de projetos - diz respeito:
à diminuição dos fluxos positivos, decorrente de erro de avaliação;
à migração dos fluxos positivos para outros projetos;
à corrosão dos fluxos positivos pelos efeitos da inflação;
ao uso de uma taxa de desconto inapropriada;
à redução dos fluxos pela ação do tempo.
Com base nos dados acima, pode-se afirmar que o valor das
compras a ser informado nas atividades operacionais da
Demonstração do Fluxo de Caixa, pelo método direto da Cia.
Rio Branco, em reais, será:
3.915,00
4.015,00
4.045,00
4.055,00
4.085,00
Informações extraídas do Demonstrativo do Fluxo de Caixa da Cia. Beta em 31-12-2004:
- Entradas líquidas de caixa das atividades operacionais ............................................... R$ 100 000,00
- Saídas líquidas de caixa das atividades de investimento................................................ R$ 80 000,00
- Variação do Disponível (positiva) .............................................................................................................. R$ 35 000,00
É correto concluir que o fluxo de caixa derivado das atividades de financiamento foi
positivo no valor de R$ 55 000,00.
negativo no valor de R$ 50 000,00.
negativo no valor de R$ 35 000,00.
positivo no valor de R$ 15 000,00.
nulo.
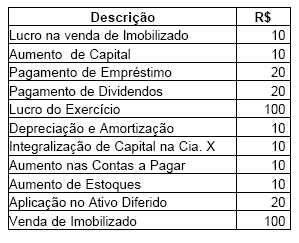
Considere as seguintes operações e indique o total das origens de recursos num fluxo de caixa calculado pelo método indireto:
210
220
230
240
250
A tabela abaixo mostra o fluxo de caixa de quatro projetos de investimento.
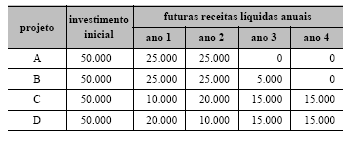
Considerando-se uma taxa de 12% a.a. para desconto e utilizando-se o método do valor atual, o projeto mais viável financeiramente é o C.
A Cia. JAX efetuou as seguintes transações durante o período de 19X1:
I. Captação de empréstimo bancário
II. Pagamento de dividendos
III. Recebimento de juros sobre aplicações financeiras
IV. Pagamento de uma parcela de imobilizado adquirido à prazo, com financiamento obtido diretamente junto ao vendedor
V. Pagamento de juros sobre empréstimos obtidos
Considerando-se a norma norte-americana de contabilidade, mais precisamente o SFAS nº 95/87, indique, respectivamente, quais fluxos de caixa foram impactados por essas transações, ou seja, Operacional (O), Investimento (I) ou Financiamento (F):
F – I – O – I – F;
F – I – O – F – O;
F – F – O – F – O;
F – F – I – I – F;
I – O – O – I – O.
As entradas e saídas de valores do caixa diretamente relacionados com a compra e a venda de ativos imobilizados e participações societárias podem ser corretamente entendidas como fluxo operacional.
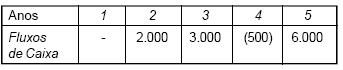
Obs.: Considerar o cálculo do valor da empresa no instante 0, que a taxa de descapitalização é de 10% e que os fluxos de caixa dos anos pares são postecipados - ou seja, no final do período - e dos anos ímpares são antecipados - ou seja, no início do período. Os itens entre parênteses são valores negativos.
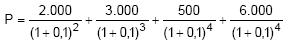
As atividades de financiamento na Demonstração do Fluxo de Caixa relacionam-se com os empréstimos de credores e investidores à entidade. Assinale a opção que se enquadra como uma atividade de financiamento:
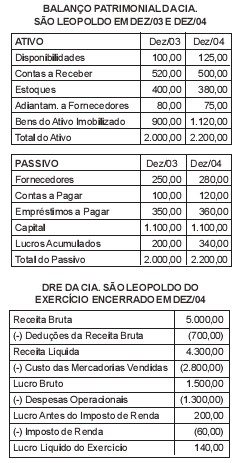
Considere o Balanço Patrimonial dos exercícios 2003 e 2004 e a Demonstração de Resultado do ano de 2004 da Cia. São Leopoldo:
Com base apenas nos dados apresentados, o valor do pagamento de fornecedores a ser apresentado na Demonstração de Fluxo de Caixa, como variação das atividades operacionais, pelo método direto, em reais, é de:
2.760,00
2.765,00
2.770,00
2.800,00
2.810,00
As Organizações Buriti reuniram uma série de dados visando a elaboração da Demonstração de Fluxo de Caixa (DFC). Esses dados são:
- Lucro líquido em 2003: $10.000
- Dados para a elaboração da Demonstração de Fluxo de
Caixa de 2004 – Aumento em Fornecedores: $11.000, Aumento do Ativo Diferido: $1.100, Aumento em Contas a Receber: $1.000, Integralização de Capital: $6.000, Aumento nos Estoques: $3.000 e Redução em Salários a Pagar: $600. - Informações sobre o Ativo Imobilizado (saldos em 1/1/2004):
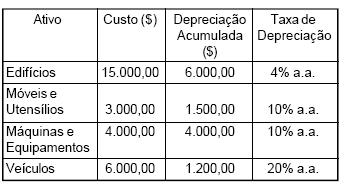
- Informações referentes aos resultados:
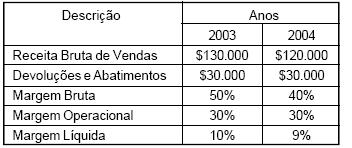
- O saldo final de disponibilidades em 2004 é igual ao quádruplo da variação das disponibilidades no período.
Tendo como referência a DFC de 2004 é correto afirmar que:

o aumento das disponibilidades em 2004 foi de $21.500;
o saldo final das disponibilidades em 2003 era de $71.400;
as disponibilidades aumentaram em $21.900 no ano de 2004;
o saldo final das disponibilidades em 2004 era de $97.200;
o saldo final das disponibilidades em 2004 ficou maior em $23.400.
A Demonstração do Fluxo de Caixa evidencia as variações ocorridas no(as):
Patrimônio Líquido.
Capital Circulante Líquido.
Disponível.
Ativo Circulante.
Aplicações em Incentivos Fiscais.
O valor atual líquido de um fluxo de caixa relativo a um investimento é calculado adotando-se uma taxa de desconto que reflita o custo de oportunidade do capital disponível para aplicação.