







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O método direto de elaboração do fluxo de caixa é considerado mais vantajoso que o método indireto porque evidencia as eventuais diferenças entre o lucro líquido e o dinheiro líquido gerado nas atividades operacionais.
Identifique a alternativa que apresenta possíveis transações a serem detalhadas na Demonstração do Fluxo de Caixa - pelo método direto:
depreciação, vendas à vista, vendas de ativo permanente;
resultado de equivalência patrimonial, quitação de fornecedores, variação cambial;
amortização de gastos pré-operacionais, contratação de empréstimos, doações recebidas;
amortização de gastos pré-operacionais, contratação de empréstimos, doações recebidas;
realização de reserva de reavaliação, venda a prazo, quitação de empréstimos a longo prazo.
A demonstração de fluxo de caixa pelo método direto é elaborada a partir do lucro líquido ajustado para o regime de caixa. Os valores que afetam o fluxo de caixa são removidos diretamente do lucro líquido, obtendo-se, por essa via, o dinheiro líquido gerado pelas atividades operacionais.
A empresa Selpa S/A apresentou os seguintes dados referentes ao exercício de 2003, em reais:
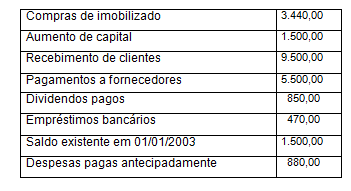
A demonstração do fluxo de caixa (DFC) apresentou pelo método direto, em função dos dados acima, o caixa gerado pelas atividades operacionais de
3.120,00
1.500,00
650,00
2.300,00
O Prof. Adriano Blatt destaca que as mudanças no fluxo de caixa têm que ser demonstradas como fontes e usos de caixa em três áreas, como fluxo de cai-xa de atividades:
operacionais, patrimoniais e financeiras.
financeiras, patrimoniais e de investimento.
operacionais, de investimento e patrimoniais.
operacionais, de investimento e financeiras.
No demonstrativo do fluxo de caixa, o valor do caixa final corresponderá a R$ 64.500,00.
A demonstração do fluxo de caixa representa a variação do capital circulante líquido que é obtida pela diferença entre as origens e as aplicações de dois períodos.
Ao se elaborar o fluxo de caixa pelo método indireto, as despesas com depreciação e amortização representam adições.
A demonstração do fluxo de caixa objetiva destacar as principais atividades que, direta ou indiretamente, causam impacto no fluxo de caixa e, portanto, influenciam o saldo geral de caixa. Divide-se, formalmente, em duas seções: atividades operacionais e atividades não-operacionais.
Os métodos mais utilizados para a administração de caixa relacionam-se tanto a abordagens subjetivas como a modelos quantitativos, sendo que a ênfase atual está nas abordagens subjetivas.
Em sua essência, a administração de caixa objetiva ser um referencial que possibilite o planejamento e o controle dos recursos financeiros de uma empresa, indispensáveis no processo de tomada de decisão.
A Empresa Brasileira S/A apresentou os seguintes dados:
| Recebimento de clientes | 150.000,00 |
| Pagamento a fornecedores | 7.500,00 |
| Aquisição de imobilizad | 2.550,00 |
| Empréstimos bancários | 1.800,00 |
| Despesas pagas antecipadamente | 960,00 |
| Aumento de capital | 1.500,00 |
| Dividendos pagos | 2.200,00 |
| Saldo existente em 01/01/2003 | 2.700,00 |
A demonstração do fluxo de caixa (DFC) apresentou, pelo método direto, em função dos dados acima, o caixa gerado pelas atividades operacionais de
3.990,00
6.540,00
7.790,00
5.090,00
7.290,00
Não há ligação direta entre a administração do fluxo de caixa e o resultado da empresa, embora um possa indiretamente afetar o outro.
O orçamento de caixa é feito com o objetivo de conseguir informações acerca das estimativas de entradas e saídas de recursos financeiros e acerca da necessidade de financiamento externo em superveniências futuras.
O fluxo de caixa pode ser demonstrado pelos métodos direto ou indireto. Enquanto o primeiro, partindo da receita de vendas, reconstrói a demonstração de resultado do exercício a fim de determinar o caixa líquido gerado pelas atividades operacionais, o segundo parte do lucro líquido e, por meio da remoção de quaisquer itens que não afetem o fluxo de caixa, ajusta-o ao regime de caixa.
Analise as transações a seguir, efetuadas pela Companhia Z.
TRANSAÇÕES VALORES EM REAIS
1. Recebimentos de juros.................................. 1.000,00
2. Empréstimos contraídos a curto prazo.......... 4.000,00
3. Venda de ações emitidas pela Cia. Z............ 14.000,00
4. Pagamento pela compra de imobilizado........ 10.000,00
5. Distribuição de dividendos pela Cia. Z........... 3.000,00
6. Pagamento a fornecedores de mercadorias.. 1.000,00
O caixa líquido gerado nas atividades de financiamento, na Demonstração do Fluxo de Caixa, pelo método direto, em reais, será de:
23.000,00
22.000,00
18.000,00
16.000,00
15.000,00
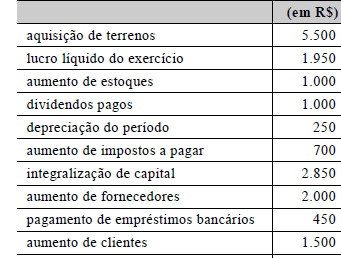
Considerando as informações da tabela a seguir, extraídas, de forma desordenada, da demonstração do fluxo de caixa de uma empresa, é correto afirmar que as atividades de investimento geraram um caixa negativo, enquanto a atividade operacional gerou um caixa positivo, e que a efetiva redução do saldo de caixa em relação ao período anterior foi inferior a R$ 1.000,00.
De posse de todos os demonstrativos contábeis exigidos pela legislação societária, é possível elaborar a demonstração do fluxo de caixa de determinada empresa, utilizando o método direto.
A Demonstração dos Fluxos de Caixa (DFC) tem por objetivo prover os usuários de informações relevantes sobre os pagamentos e recebimentos, em dinheiro, de uma empresa num dado momento de tempo. Em relação à DFC, é correto afirmar:
O método indireto faz a conciliação entre o lucro líquido e o caixa gerado pelas operações de atividades operacionais, de investimento e de financiamento.
O método indireto demonstra as entradas e saídas de caixa das atividades não-operacionais por seus valores líquidos.
O método direto faz a conciliação entre o lucro líquido e o caixa gerado pelas operações de atividades operacionais, de investimento e de financiamento.
O método direto demonstra as entradas e saídas de caixa por seus valores brutos.
Na reformulação da Lei n0 6.404, aprovada no Congresso Nacional em 10/12/2003, a DFC passou a ser uma demonstração obrigatória, ficando facultada a escolha do método.
Considerando que a empresa apresenta caixa suficiente para honrar seus compromissos financeiros — saldo inicial: R$ 700.000,00 e saldo final: R$ 400.000,00 — e que a empresa trabalhe sempre com folga financeira, a elaboração de um orçamento financeiro torna-se desnecessária, visto que não agregará valor para a empresa.



