







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A demonstração dos fluxos de caixa inclui os chamados equivalentes-caixa, que, no caso brasileiro, podem incluir aplicações em caderneta de poupança, CDBs/RDBs prefixados e títulos públicos de alta liquidez.
Caso a empresa receba aporte de capital de um sócio no valor de R$ 20.000 e destine esse recurso para pagamento de todas as dívidas de curto prazo, então, a movimentação no demonstrativo do fluxo de caixa será nula, pois as atividades de financiamento movimentarão o mesmo montante a débito e a crédito.
O valor do fluxo das atividades de investimentos no período foi de R$ 8.200 negativo.
Ao fazer uma análise de cenários, os fluxos de caixa de um empreendimento para um determinado ano e as respectivas probabilidades atribuídas a cada cenário estão na tabela abaixo. Assinale a alternativa que representa o valor esperado do fluxo de caixa para o ano em questão.

60.000,00.
49.000,00.
53.000,00
57.000,00.
40.000,00.
Ao analisar os fluxos de caixa de um empreendimento (projeto), o cálculo do Valor Presente Líquido resultou num valor positivo de R$ 10.000,00. O investimento inicial considerado na análise foi de R$ 15.000,00. Com base nesses dados assinale a alternativa correta.
Se o projeto é o único aplicável pela empresa ele deve ser aceito pois no cálculo do Valor Presente Líquido os dispêndios com o Investimento Inicial já são considerados.
Se o projeto é o único aplicável pela empresa, ele deve ser rejeitado, pois o valor do investimento não é recuperado.
Se existem outros projetos aplicáveis pela empresa, ele deve ser rejeitado, pois o valor do investimento não é recuperado.
Se o projeto é o único aplicável pela empresa deve-se comparar seu Valor Presente Líquido com o custo de oportunidade da empresa.
Se existem outros projetos aplicáveis pela empresa, ele deve ser comparado com os outros projetos e escolhido somente se seu VPL for o menor dos projetos.
Considerando os procedimentos para elaboração da Demonstração de Fluxo de Caixa e os dados abaixo, assinale a alternativa que indica o caixa líquido consumido nas atividades operacionais, pelo método indireto.
1. Lucro Líquido: $8.000.
2. Despesa do período com depreciação: $3.000.
3. Ganho na alienação de imobilizado: $6.000.
4. Aumento do saldo da conta de Duplicatas a Receber: $20.000.
5. Redução do saldo da conta de Estoques: $5.000.
6. Aumento do saldo da conta de Fornecedores: $30.500.
7. Redução do saldo da conta de Salários a Pagar: $7.000.
8. Redução do saldo da conta de Impostos a Pagar: $7.500.
$4.000,00
$6.000,00
$12.000,00
$36.000,00
$42.000,00
Com relação aos requisitos para elaboração da Demonstração de Fluxo de Caixa, é correto afirmar que:
sua elaboração é compulsória;
a elaboração pelo método direto faz a conciliação entre o lucro líquido e o caixa gerado pelas operações;
as movimentações devem ser segregadas conforme representem lucro ou prejuízo contábil;
substitui a elaboração da Demonstração de Origens e Aplicações de Recursos;
o conceito de caixa é ampliado, contemplando também os investimentos qualificados como "equivalente-caixa".
A despesa de amortização do ano de 2005, no valor de R$ 22,00, não afetará o fluxo de caixa da empresa, reduzirá o resultado do exercício e sua contrapartida reduzirá o saldo do ativo permanente diferido.
No Mercado Novo,
só poderão participar empresas que possuam no máximo 10% do seu capital total em ações preferenciais.
os membros do conselho de administração terão mandato unificado de dois anos, não sendo permitida a reeleição.
participarão somente as empresas que comprovadamente possuírem partes beneficiárias.
participarão as empresas que elaborem de forma facultativa suas demonstrações financeiras, em reais ou dólar, de acordo com padrões internacionais IFRS ou US-GAAP.
as empresas participantes estão obrigadas à apresentação da Demonstração dos Fluxos de Caixa juntamente com as demais Demonstrações Financeiras.
A Cia. Novo Horizonte elabora a demonstração do fluxo de caixa pelo método direto. São dadas as seguintes informações extraídas de sua contabilidade, referentes ao exercício de 2005, em R$:

O valor pago pela companhia a fornecedores no exercício de 2005 correspondeu a, em R$:
Na elaboração do fluxo de caixa pelo método direto,
Considere as informações apresentadas pela Cia. Energética em 31 dez. 2004, em reais:
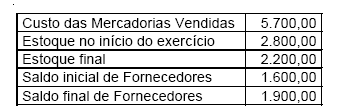
Elaborando a Demonstração do Fluxo de Caixa pelo método direto, o valor pago a fornecedores de mercadorias, em reais, foi:
4.800,00
5.100,00
5.400,00
5.700,00
6.000,00
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente a afirmativa III estiver correta.
se somente as afirmativas I e III estiverem corretas.
se todas as afirmativas estiverem corretas.
Assinale a alternativa que não representa um custo irrecuperável quando da elaboração de um fluxo de caixa para tomada de decisões, levando em consideração que a análise está sendo feita no dia 1 de novembro de 2006.
Gastos realizados para aquisição de estoque inicial, pagos em 1 de outubro de 2006.
Gastos pagos com pesquisa de mercado, sem possibilidade de devolução do dinheiro, realizada e paga no dia 1 de outubro de 2006.
Gastos com infra-estrutura realizados no dia 15 de outubro de 2006 que não podem ser desfeitos e não têm valor de revenda.
Gastos não pagos com pesquisa de mercado realizada no dia 1 de outubro de 2006, sem possibilidade de cancelamento do contrato.
Gastos com publicidade realizados e pagos no dia 1 de outubro de 2006.
A fábrica de produtos químicos Natural S.A. espera obter, no ano corrente, um fluxo de caixa líquido de R$ 100.000 em valores constantes. Atualmente, a empresa opera em condições favoráveis, mas, devido ao aumento da concorrência, ela prevê que seus fluxos de caixa líquidos (em valores constantes) se reduzam no futuro à taxa de 5% ao ano. Supondo-se que os fluxos de caixa são recebidos ao final de cada ano, e que a taxa real de desconto para a empresa é de 10% ao ano, o valor presente dos fluxos de caixa líquidos dessa fábrica é:
533.334;
666.667;
711.111;
753.334;
811.111.
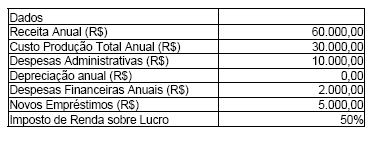
Com base nos dados abaixo, assinale a alternativa que representa o fluxo de caixa do ano em questão. As rubricas não relacionadas devem ser desconsideradas. Para efeitos da solução do problema, considere que todas as despesas e custos podem ser abatidos para fins do Imposto de Renda.
+ R$ 9.000,00
+ R$ 14.000,00
– R$ 14.000,00
R$ 20.000,00
– R$ 9.000,00
Analise as afirmações a seguir em relação às Demonstrações do Fluxo de Caixa (DFC) e do Valor Adicionado (DVA).
I – A DFC pode ser feita nos métodos direto e indireto, sendo que as atividades de financiamento e de investimento apresentam a mesma composição nos dois métodos.
II – Na DVA, a depreciação deve ser considerada como distribuição do valor adicionado, referente ao capital imobilizado.
III – A DFC pelo método direto apresenta a reconciliação do lucro líquido com o caixa gerado nas operações, sendo também chamado de método da reconciliação.
Está(ão) correta (s) apenas a (s) afirmação(ões):
I
II
I e II
I e III
II e III
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente a afirmativa III estiver correta.
se somente as afirmativas I e III estiverem corretas.
se todas as afirmativas estiverem corretas.



