







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor do somatório das variações dos ativos e passivos operacionais, evidenciada na DFC pelo método indireto apurada em 31/01/2007, é:
Na Demonstração dos Fluxos dos Caixas pelo método indireto, para a determinação do caixa efetivamente gerado pelas operações é necessário adicionar ao Resultado Líquido apurado no exercício
o resultado positivo de equivalência patrimonial e o aumento do saldo da conta clientes.
o valor da provisão para crédito de liquidação duvidosa e os ganhos com alienação de imobilizados.
as depreciações do período e as variações cambiais apropriadas aos saldos de exigíveis de longo prazo.
os dividendos distribuídos e creditados no exercício e os ganhos com alienação de investimentos.
as reduções nos saldos das contas dos Passivos Circulantes e de Longo prazo vinculadas às operações.
O fluxo das atividades de investimento em novembro corresponde a R$ 5.554,00.
O valor total do fluxo das operações foi negativo no valor de R$ 5.000,00.
O valor de R$ 5.000,00 decorrente da compra de mercadorias foi a única transação evidenciada no fluxo das operações.
O valor total do fluxo das operações foi de R$ 3.000,00, decorrente do somatório do lucro líquido de R$ 500,00 e dos seguintes valores com os saldos invertidos: despesas de salários, despesas financeiras e ganho de capital.
O valor do fluxo dos investimentos, resultado do valor venal do terreno menos o custo da sua aquisição, foi de R$ 1.000,00.
O fluxo das atividades operacionais é evidenciado na DRE.
Considerando somente os dados do enunciado, determine o valor do fluxo de caixa líquido da atividade de financiamento do mês de setembro/X8.
menor que –5.000,00
entre –4.999,99 e –1.000,00
entre –999,99 e +3.000,00
entre +20.000,01 e +24.000,00
maior que +24.000,00
Ao efetuar a retenção dos tributos de funcionários na fonte, as empresas devem repassar o montante retido aos cofres públicos. O registro correto da apropriação da folha de salários deve ser a débito de despesa de salários e a crédito de duas contas: tributos a recolher e salários a pagar.
O saldo final do disponível foi de R$ 53.395.
O registro da provisão para créditos de liquidação duvidosa reduzirá imediatamente o fluxo das atividades operacionais da empresa.
O fluxo das atividades operacionais evidenciado após a elaboração do demonstrativo do fluxo do disponível é igual a R$ 7.768,00.
O fluxo das atividades operacionais apresentado no demonstrativo dos fluxos do disponível não contempla o pagamento de parcelas vinculadas a seguros antecipados contratados pela empresa.
Com as alterações promovidas na Lei das Sociedades por Ações a partir deste ano, a demonstração dos fluxos de caixa substituiu, exclusivamente para as companhias abertas, a demonstração das origens e aplicações de recursos, e a demonstração do valor adicionado passou a ser exigida para as sociedades de grande porte.
Abaixo, está demonstrado o fluxo de entradas e saídas da mercadoria alfa da empresa Beta, em outubro de 2005. As compras e as vendas foram tributadas com ICMS de 10%.
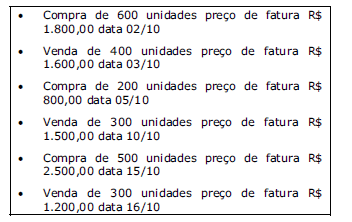
Sabendo-se que o estoque, em primeiro de outubro, constava de 100 unidades ao custo unitário de R$ 2,70 e com base no fluxo demonstrado anteriormente, pode-se dizer, corretamente, que o estoque de mercadorias em 31/10/2005 terá o valor de
O valor total do fluxo das operações foi de R$ 1.500,00, já que a empresa recebeu de clientes o valor de R$ 3.500,00 e desembolsou R$ 1.500,00 para comprar mercadorias.
O saldo do disponível, ao final do dia 10/3/2008, foi de R$ 49.210,00.
O valor da variação do Fluxo de Caixa, evidenciado na DFC pelo método direto apurada em 31/01/2007, é:
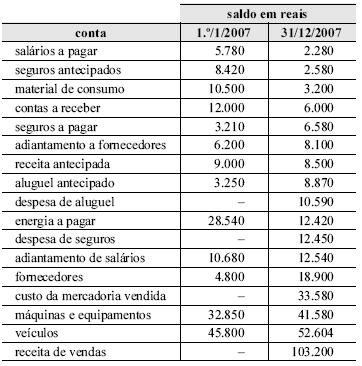
O demonstrativo do fluxo do disponível apresenta os pagamentos e recebimentos de uma empresa. A partir das informações na tabela acima, é correto afirmar que a empresa recebeu de clientes, no período considerado, o valor de
R$ 108.700,00.
R$ 113.200,00.
R$ 120.300,00.
R$ 123.500,00.
R$ 134.200,00.



