







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Durante o encerramento do exercício financeiro, o tesoureiro de uma entidade pública identificou as seguintes situações: reconhecimento de despesa referente a serviço já prestado, cujo pagamento ocorrerá no exercício seguinte; recebimento de valores relativos a créditos anteriormente registrados; e constituição de provisão para obrigação presente decorrente de evento passado, com valor estimado de forma confiável. Considerando o regime de competência e os conceitos fundamentais da contabilidade patrimonial, assinale a alternativa correta.
O reconhecimento de despesa incorrida sem o correspondente pagamento provoca aumento do passivo e redução do patrimônio líquido da entidade.
A constituição de provisão depende da existência de obrigação já liquidada financeiramente e do respectivo pagamento.
As despesas somente devem ser registradas quando houver a saída efetiva de recursos financeiros, em observância ao regime orçamentário.
O recebimento de valores relativos a direitos anteriormente reconhecidos sempre gera variação patrimonial aumentativa, ainda que já tenham sido reconhecidos como receita.
Leia os dados propostos no quadro a seguir.
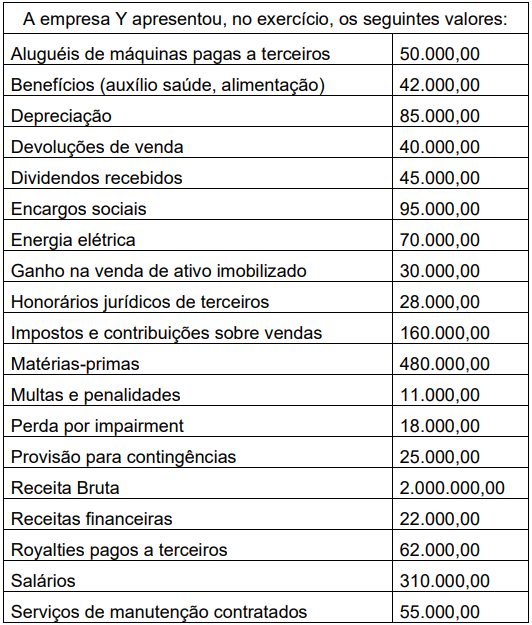
Diante do exposto no exercício, qual deve ser o valor adicionado líquido a distribuir?
1.278.000,00.
1.263.000,00.
1.103.000,00.
1.041.000,00.
O CPC 25 determina que uma provisão seja reconhecida: quando a entidade possui obrigação presente, legal ou não formalizada, decorrente de evento passado; quando é provável que haja saída de recursos para liquidá‑la; e quando o valor pode ser estimado com confiabilidade.
Certo
Errado
MNV é contadora de um banco múltiplo e responsável pelo encerramento contábil mensal. Durante a revisão das demonstrações financeiras, identificou-se que determinadas receitas de operações de crédito estavam sendo reconhecidas integralmente no momento da contratação, ainda que parte relevante dessas receitas estivesse vinculada a juros a apropriar ao longo da vigência das operações.
Além disso, ela constatou que valores referentes a operações de crédito com parcelas vencidas permaneciam registrados em contas de operações ativas normais, sem reclassificação para contas específicas de créditos em atraso.
Ao reportar a situação à gerência, foi a ela informado que o procedimento era aceitável, desde que os valores fossem efetivamente recebidos e que a instituição apresentasse lucro no período.
Com base nas regras do Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF), assinale a afirmativa correta em relação ao caso.
As receitas de operações de crédito podem ser reconhecidas integralmente na data da contratação, desde que haja previsão contratual expressa e expectativa de recebimento regular ao longo da vigência da operação.
As operações de crédito com parcelas vencidas podem permanecer registradas em contas de operações normais enquanto houver expectativa de recuperação do crédito e de manutenção do fluxo financeiro.
A reclassificação contábil de operações vencidas constitui um ponto importante para a administração, podendo ser realizada conforme avaliação interna da probabilidade de recebimento dos valores do crédito.
As receitas de operações de crédito devem ser apropriadas ao resultado pelo regime de competência, e as operações com parcelas vencidas devem ser transferidas para contas específicas de créditos em atraso.
O reconhecimento das receitas pode seguir o regime de caixa, desde que o critério seja aplicado de forma consistente e divulgado nos demonstrativos por meio de notas explicativas às demonstrações financeiras.
Sobre provisões e reservas, analise as assertivas a seguir:
I. Provisões representam obrigações presentes com estimativa confiável de valor.
II. Reservas de capital decorrem, entre outros casos, de ágio na emissão de ações.
III. A provisão para crédito de liquidação duvidosa tem como objetivo registrar perdas estimadas com inadimplência.
Quais estão corretas?
Apenas I.
Apenas I e III.
Apenas II e III.
I, II e III.
Entre X1 e X2, o ativo total da Alfa Distribuidora Ltda. aumentou R$ 75 mil, e o passivo exigível foi reduzido em R$ 43 mil. Nesse contexto, a redução das obrigações representou fonte de recursos que, somada ao lucro líquido de R$ 118 mil, financiou o crescimento dos ativos.
Certo
Errado
Considerando os índices de liquidez imediata, liquidez seca e liquidez corrente, assinale a alternativa correta acerca da comparação entre o ano de 2024 e o ano de 2025.
A liquidez imediata apresentou melhora, porém os demais indicadores evidenciaram deterioração da capacidade de pagamento de curto prazo.
Houve piora simultânea da capacidade de pagamento no curto prazo, indicando redução da solvência financeira em todos os indicadores analisados.
O aumento da liquidez seca indica necessariamente excesso de endividamento e piora do capital circulante líquido.
Verificou-se melhora conjunta dos três indicadores de liquidez, sugerindo fortalecimento da capacidade de honrar obrigações de curto prazo no segundo exercício.
A liquidez corrente melhorou, enquanto a liquidez imediata e a liquidez seca permaneceram inalteradas entre os períodos.
É correto afirmar que, em 01.01.2025, o saldo inicial de provisões cíveis era, em R$:
0,00.
145.000,00.
355.000,00.
500.000,00.
645.000,00.
A incerteza quanto ao valor exato de uma obrigação presente impede o reconhecimento de provisão, ainda que seja provável a saída de recursos e que o montante possa ser estimado com confiabilidade.
Certo
Errado
Assinale a única alternativa que apresenta contas contábeis que apresentam natureza devedora (seu saldo é devedor):
Juros passivos a apropriar e impostos a recuperar (compensar).
Depreciação acumulada e tributos a recolher.
Prejuízos acumulados e fornecedores a pagar.
Custo das mercadorias vendidas e reserva de lucros.
Capital social e receita bruta.
As contas e os saldos listados a seguir foram extraídos, entre outras contas, do Livro Razão da entidade Força Naval, no último dia do exercício, conforme apresentado abaixo:
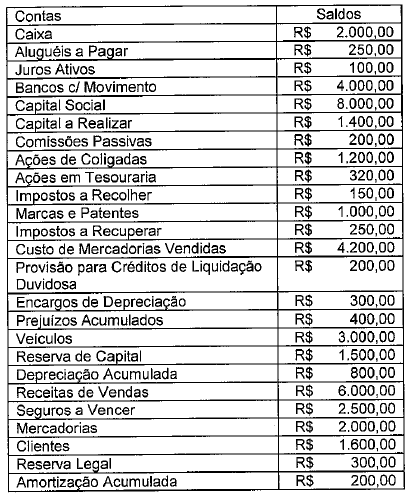
Considerando, exclusivamente, as contas acima listadas, é correto afirmar que o somatório dos saldos devedores e credores da entidade estão nela evidenciados, respectivamente, pelos valores de:
R$ 24.370,00 e R$ 17.500,00
R$ 24.570,00 e R$ 17.300,00
R$ 24.470,00 e R$ 17.400,00
R$ 23.970,00 e R$17.900,00
R$ 22.850,00 e R$ 19.020,00
Considerando os dados extraídos do balanço da empresa Alpha abaixo, analise as seguintes assertivas:
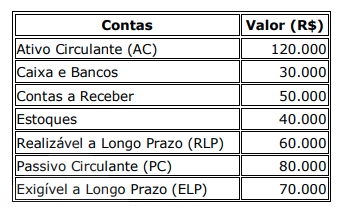
I. A liquidez corrente da empresa é 1,5.
II. A liquidez seca da empresa é 1,0.
III. A liquidez geral da empresa é 0,8.
Quais estão corretas?
Apenas I.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
Nas EFPC, demandas judiciais, como a revisão de benefícios, podem implicar aumento do ativo atuarial.
Certo
Errado
Um cenário de baixa probabilidade deve ser considerado em relatório gerencial de riscos e projeções quando o seu impacto potencial puder comprometer a liquidez ou a continuidade das operações.
Certo
Errado
A liquidação da despesa é o segundo estágio da execução da despesa orçamentária. Assinale a alternativa que reproduz a definição literal contida no Art. 63 da Lei nº 4.320/1964:
A liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
A liquidação da despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
A liquidação da despesa é o despacho exarado por autoridade competente, determinando que a despesa seja paga.
A liquidação da despesa consiste na entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou crédito em conta.
A liquidação da despesa consiste no registro da obrigação no passivo financeiro antes da ocorrência do fato gerador.
Relacione a Coluna 1 à Coluna 2, associando os eventos contábeis aos respectivos efeitos patrimoniais predominantes.
Coluna 1
1. Constituição de provisão para crédito de liquidação duvidosa.
2. Recebimento de duplicata com incidência de juros por atraso.
3. Aquisição de mercadorias a prazo para revenda.
Coluna 2
( ) Aumento simultâneo do ativo e do passivo exigível.
( ) Redução do patrimônio líquido decorrente de estimativa de perda.
( ) Aumento do patrimônio líquido associado à entrada de recursos financeiros.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
3 – 1 – 2.
2 – 3 – 1.
1 – 2 – 3.
3 – 2 – 1.
A Comercial Marabá Ltda., em 31/12/2024, apresentava em sua contabilidade a seguinte situação:
- Tinha débito de R$ 15.000,00 com o Atacadão Estrela Ltda.;
- Tinha crédito de R$ 8.000,00 com a Distribuidora Água Boa Ltda.;
- Apresentava benfeitorias, em prédios de terceiros, no valor de R$ 3.000,00;
- Apresentava créditos fiscais, no valor de R$ 4.000,00;
- Apresentava despesas pagas, a incorrer, no valor de R$ 2.000,00;
A partir da situação apresentada, pode-se afirmar que a Comercial Marabá Ltda. apresentava dívidas de
R$18.000,00.
R$12.000,00.
R$16.000,00.
R$19.000,00.
R$15.000,00.
No primeiro trimestre de 2025, uma loja de roupas reconheceu receita de vendas de R$500.000, para recebimento a partir do segundo trimestre. A loja estima inadimplência de 2%.
Na demonstração do resultado da loja, a estimativa com a inadimplência deve ser reconhecida como
despesa financeira.
despesa operacional.
conta redutora da receita bruta.
conta redutora da receita líquida.
não há reconhecimento.
No rol de contas apresentado, existem sete contas de natureza devedora e cinco contas de natureza credora.
Certo
Errado
No dia 5 de novembro de 2024, uma entidade comercial descontou, em uma instituição financeira, o valor de R$ 700.000,00 em recebíveis. No mesmo dia, a instituição depositou, na conta-corrente da empresa, o valor de R$ 688.770,00.
Considerando essas informações, é correto afirmar que, em 05.11.2024, a empresa
não realizou nenhum registro contábil, uma vez que as contas a receber de clientes já tinham sido registradas no momento da venda a prazo.
debitou encargos financeiros a apropriar no valor de R$ 11.230,00.
debitou despesa financeira no valor de R$ 11.230,00.
creditou contas a receber no valor de R$ 700.000,00.
creditou bancos no valor de R$ R$ 688.770,00.



