







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Estrutura Conceitual para Elaboração do Relatório Contábil-Financeiro explicita que, em alguns casos, o nível de incerteza envolvido ao estimar a mensuração de ativo ou passivo pode ser tão alto que pode ser questionável se a estimativa forneceria representação suficientemente fidedigna desse ativo ou passivo e de quaisquer receitas, despesas ou mutações do patrimônio líquido resultantes. O nível de incerteza na mensuração pode ser muito alto se, por exemplo, a única forma de estimar essa mensuração do ativo ou passivo for utilizando técnicas de mensuração baseadas em
valor justo.
fluxo de caixa.
preço de saída.
custo de aquisição.
propriedades para investimento.
Uma entidade com liquidez geral superior à unidade carece de capital próprio para financiar seu giro.
Certo
Errado
O risco de liquidez está associado à possibilidade de a empresa não conseguir cumprir com suas obrigações financeiras de curto prazo nos vencimentos.
Certo
Errado
No rol de contas listado, encontram-se sete contas credoras.
Certo
Errado
Os ativos financeiros avaliados a valor justo por meio do resultado estão sujeitos à provisão para perdas de crédito esperadas, que será reconhecida quando não houver expectativa razoável de a entidade recuperar, total ou parcialmente, o valor contábil bruto dos referidos ativos.
Certo
Errado
A contabilidade acompanha e evidencia a situação patrimonial das organizações públicas e privadas, permitindo aos tomadores de decisão uma análise detalhada de sua gestão econômica e financeira. Supondo que, por um erro de registro, a depreciação mensal foi registrada de forma inversa, a conta que deveria ter sido creditada foi debitada e a conta que deveria ter recebido o débito foi creditada. Assinale a alternativa que apresenta o resultado do equívoco, antes da sua correção:
O resultado apurado está menor do que o valor correto.
O valor contábil líquido do bem (imobilizado) está menor do que o correto.
O valor da despesa está maior do que o valor correto.
O montante do ativo está maior do que o valor correto.
O montante do passivo está maior do que o valor correto.
O saldo total do conjunto de contas apresentado é devedor em menos de R$ 100 mil.
Certo
Errado
Em fevereiro de 2024, uma empresa de varejo, ao analisar seu histórico de vendas a prazo, estimou que R$ 150.000 de seus créditos com clientes poderiam não ser recebidos devido a possíveis inadimplências. Diante disso, assinale a alternativa que indica o impacto correto desse reconhecimento no balanço patrimonial da empresa no referido mês.
Não há impacto patrimonial.
Aumento no saldo da conta Estoques.
Diminuição no saldo da conta Clientes.
Diminuição no saldo da conta Fornecedores.
O preço presumido é um critério de mensuração contábil aplicável aos passivos, representando o valor que o credor aceitaria como pagamento da obrigação ou que terceiros cobrariam do devedor para assumirem o compromisso de efetuar o pagamento da obrigação ao credor.
Certo
Errado
Uma condição indispensável para o reconhecimento contábil de uma provisão que represente uma obrigação presente considerada provável é a possibilidade de se fazer uma estimativa confiável do valor dessa obrigação.
Certo
Errado
O aumento dos prazos de concessão de crédito aos clientes sempre resulta em aumento da lucratividade da empresa, mesmo que esse aumento eleve o saldo de contas a receber.
Certo
Errado
No ano de 2024, uma sociedade empresária realizou R$ 900.000,00 em vendas. Do valor, 60% foi recebido no próprio ano, enquanto o restante tem prazo de recebimento em 2025. A sociedade empresária estima inadimplência de 2%.
O saldo líquido da conta “Clientes” em 31/12/2024, apresentado no balanço patrimonial, foi de
R$ 352.800,00.
R$ 360.000,00.
R$ 540.000,00.
R$ 882.000,00.
R$ 900.000,00.
A empresa HJK Comercial Ltda apresentou no final do exercício social de 2023 a conta Clientes com saldo de R$ 400.000,00. A perda com créditos incobráveis nos últimos anos tem sido de 4% do total dos recebíveis, e a empresa já possui um saldo na conta de PCLD (Perda Estimada para Créditos de Liquidação Duvidosa) no valor de 12.000,00. Assinale a alternativa que apresenta a correta contabilização dessa perda estimada no exercício de 2023.
Débito de Clientes R$ 16.000,00 e crédito de Perda Estimada para CLD R$ 16.000,00
Débito de Despesa com Perda Estimada para CLD R$ 16.000,00 e crédito de Perda Estimada para CLD R$ 16.000,00
Débito de Despesa com Perda Estimada para CLD R$ 4.000,00 e crédito de Perda Estimada para CLD R$ 4.000,00
Débito de Clientes R$ 4.000,00 e crédito de Perda Estimada para CLD R$ 4.000,00
Débito de Perda Estimada para CLD R$ 4.000,00 e crédito de Reversão da Perda Estimada para CLD R$ 4.000,00
A Empresa Alfa possui uma carteira de recebíveis de clientes provenientes de operações de venda a prazo e classificados como ativos financeiros mensurados ao custo amortizado, conforme o Pronunciamento Técnico CPC 48 − Instrumentos Financeiros. No último trimestre, a gestão identificou um aumento significativo no risco de crédito de um grupo específico de clientes devido a mudanças adversas em suas indústrias de atuação, embora nenhum desses clientes tenha formalmente entrado em inadimplência (default) até a data do balanço. Considerando que a Empresa Alfa determinou que o risco de crédito para este grupo de clientes aumentou significativamente desde o reconhecimento inicial dos recebíveis e com base nas orientações do Pronunciamento Técnico CPC 48, como a Empresa Alfa deve calcular a Provisão para Perdas de Crédito Esperadas (PCLD) para este grupo de ativos financeiros na data do balanço?
A provisão deve refletir as perdas de crédito esperadas que resultarão de eventos de inadimplência possíveis nos próximos 12 meses após a data do balanço, descontadas a taxa de juros efetiva dos recebíveis.
A provisão deve ser mensurada com base na melhor estimativa do valor necessário para liquidar uma obrigação presente, considerando a incerteza quanto ao valor ou prazo, de acordo com os requisitos gerais para Provisões estabelecidos no CPC 25.
Nenhuma provisão deve ser reconhecida, pois a inadimplência ainda é um evento futuro incerto e não uma obrigação presente que requer saída provável de recursos, configurando-se, no máximo, como um passivo contingente a ser divulgado.
A provisão deve ser calculada pelo valor total do principal em aberto dos recebíveis, descontado pelo valor justo, visto que o aumento significativo do risco indica alta probabilidade de perda total.
A provisão deve ser determinada como a média ponderada pela probabilidade de todos os possíveis cenários de perda de crédito ao longo da vida esperada dos recebíveis, descontada a taxa de juros efetiva dos recebíveis.
O lançamento a seguir constitui um fato contábil modificativo diminutivo.
debite — ações em tesouraria
credite — bancos
Certo
Errado
A margem líquida auferida pela empresa no exercício de 2023 foi superior a 18%.
Certo
Errado
O índice de liquidez corrente da Cia. Galizé em 31/12/2023 era inferior a 1,5.
Certo
Errado
A negociação com devedores deve considerar não apenas os valores vencidos, mas também o histórico de relacionamento e o custo da inadimplência para a empresa.
Certo
Errado
Um índice de liquidez corrente superior a 1,0 garante, necessariamente, uma boa situação financeira da empresa.
Certo
Errado
Um grupo empresarial está analisando duas propostas de investimento: Proposta A e Proposta B. Em ambos os casos, o investimento inicial é de R$ 1.000.000,00, a ser realizado à vista. As projeções de lucro para os quatro anos seguintes são as seguintes:
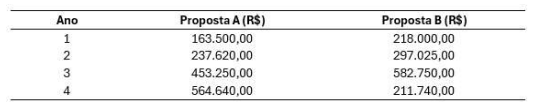
Considerando uma taxa de juros de 9% ao ano e os seguintes fatores de desconto:
(1,09)² = 1,1881
(1,09)³ = 1,295
(1,09)4 = 1,4116
Calcule o Valor Presente Líquido (VPL) de cada proposta e indique qual delas é a mais vantajosa financeiramente.
A proposta B com VPL de R$ 100.000,00.
A proposta A com VPL de R$ 50.000,00.
A proposta A com VPL de R$ 100.000,00.
A proposta B com VPL de R$ 50.000,00.



