







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
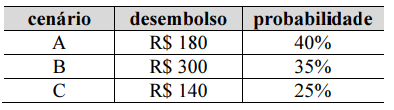
Considere que uma entidade esteja sofrendo uma ação trabalhista com alta probabilidade de perda, mas com bastante variabilidade no provável valor da condenação, e que a tabela a seguir, cujos valores estão dados em milhares de reais, expresse a incerteza desse passivo. Nessas condições, deverá ser constituída uma provisão, no valor de R$ 212 mil.
Certo
Errado
A margem líquida auferida pela Cia. Nova Era, no exercício de 2020, foi de 12,5%.
Certo
Errado
Uma empresa S.A. constrói uma fábrica de produtos químicos com vida útil de 30 anos. As leis ambientais exigem que a empresa desmonte a planta no final de sua vida útil, e a estimativa a valor presente dessa remoção é de R$ 500 milhões. A instalação e os testes da nova fábrica de produtos químicos da empresa resultam na contaminação do solo da fábrica. A empresa será obrigada a limpar a contaminação causada pela instalação quando a fábrica for desmontada; para essa tarefa a estimativa a valor presente é de R$ 350 milhões. Além disso, haverá danos contínuos ao meio ambiente pelas emissões de poluentes ao longo da vida operacional da fábrica durante a produção dos estoques; a estimativa de recuperação dos danos a valor presente é de R$ 250 milhões.
Considerando as informações apresentadas, o analista da CVM identificou que a empresa reconheceu:
uma provisão para custos de desmontagem e a contrapartida no custo do imobilizado fábrica no total de R$ 850 milhões e divulgou em nota explicativa um passivo contingente de R$ 250 milhões;
uma provisão para custos de desmontagem e a contrapartida no custo do imobilizado fábrica no total de R$ 850 milhões;
uma provisão para custos de desmontagem e a contrapartida no custo do imobilizado fábrica de R$ 1,1 bilhão;
uma provisão para custos de desmontagem na DRE e a contrapartida no passivo de R$ 850 milhões;
uma provisão para custos de desmontagem na DRE e a contrapartida no passivo de R$ 1,1 bilhão.
Observar a figura a seguir:
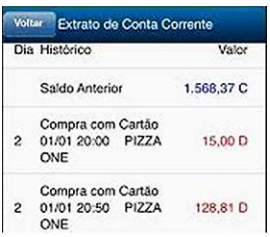
O setor contábil está registrando as duas operações a partir do extrato bancário. Ao realizar os lançamentos, o saldo da conta bancária, no livro razão, será de:
R$ 1.424,56 a crédito.
R$ 1.712,18 a débito.
R$ 1.424,56 a débito.
R$ 1.712,18 a crédito.
Assinale a alternativa que indica o registro contábil que determinada autarquia presumidamente fará ao liquidar uma dívida não especificada via Pix.
Debita — Fornecedores, Credita — Bancos (Pix)
Debita — Bancos (Pix), Credita — Contas a pagar
Debita — Bancos (Pix), Credita — Tributos a recolher
Debita —- Bancos (Pix), Credita — Contas a receber
Debita — Bancos (Pix), Credita — Empréstimos/Financiamentos
Em um modelo convencional de plano de contas,
a reversão de provisão para perdas diversas é retificadora de despesas com provisões.
o adiantamento de fornecedores constituiria um ativo circulante.
o dividendo adicional proposto integraria o passivo circulante.
o capital a subscrever é conta devedora do ativo circulante.
A provisão para créditos de liquidação duvidosa é uma prática contábil que visa reconhecer a possibilidade de perdas decorrentes de créditos que a instituição possui e que podem não ser liquidados integralmente. Considerando o lançamento contábil da constituição da provisão para créditos de liquidação duvidosa. Identifique o lançamento correto de uma das contas, na fase da constituição da provisão.
Creditar a conta de despesas de provisões operacionais.
Creditar a conta de provisões para crédito de liquidação duvidosa.
Debitar a conta de provisões para crédito de liquidação duvidosa.
Debitar a conta caixa.
Em 30 de março de 2024, a conta Estoques receberá um crédito no valor de R$ 35.000.
Certo
Errado
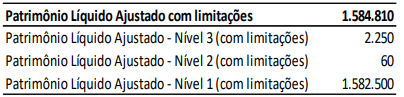
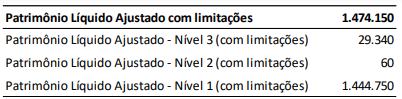
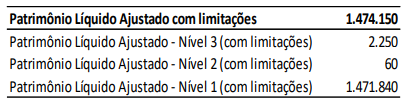
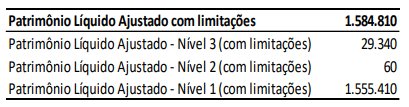
A Seguradora Tranquilidade S.A. opera em todo território nacional e está enquadrada no segmento S1. No último exercício esta entidade supervisionada apresentou os seguintes valores em suas demonstrações financeiras:
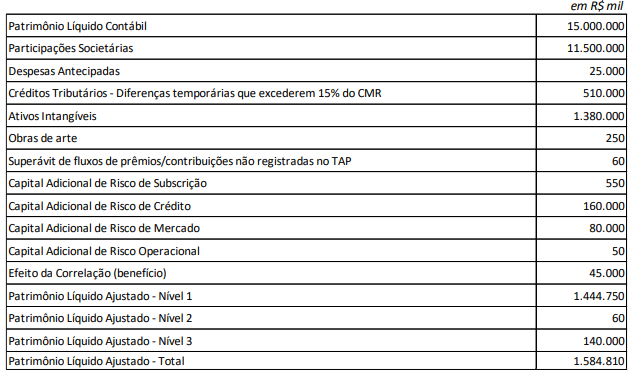
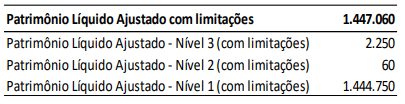
No entanto, fundamentada na Resolução CNSP n° 432/2021, artigo 56, inciso III (“ajustes de qualidade de cobertura do CMR”), a auditoria apontou uma diferença no valor do patrimônio líquido ajustado (PLA). Nessa situação, os valores corretos de PLA e PLA segregado pelos diferentes níveis, são:
Em razão de sua natureza e por representarem bens e direitos, contas ativas são sempre contas devedoras; consequentemente, por representarem obrigações da entidade, contas passivas ou do patrimônio líquido são sempre contas credoras.
Certo
Errado
Considere que certa entidade tenha quitado, em atraso, um título de R$ 2.500 emitido por um de seus fornecedores, tendo incorrido em juros moratórios de R$ 100. Nessa situação, o registro contábil dessa transação exigirá um débito na conta de disponibilidades, no valor de R$ 2.600, um crédito na conta fornecedores, no valor de R$ 2.500, e um crédito na conta de juros a transcorrer, no valor de R$ 100.
Certo
Errado
Um cinema foi processado por um grupo de clientes por ter oferecido as suas sessões com o ar condicionado desligado.
Não há reconhecimento do fato nas demonstrações contábeis do cinema, e nem divulgação em notas explicativas.
Pode-se concluir, em relação ao processo, que os contadores julgam que a probabilidade de uma saída de recursos
é remota e não é possível estimar confiavelmente a obrigação.
é possível e não é possível estimar confiavelmente a obrigação.
é provável e uma estimativa confiável da obrigação pode ser feita.
é possível e uma estimativa confiável da obrigação pode ser feita.
é provável e não é possível estimar confiavelmente a obrigação.
Em 31/12/2022, uma sociedade empresária apresentava indicador de liquidez seca de 1,25. Em 31/12/2023, o indicador era de 0,8. Assinale a opção que indica um possível motivo para a diminuição do indicador, considerando que todos os outros saldos permaneceram inalterados.
Compra à vista de estoque.
Venda à vista de ativo imobilizado.
Reconhecimento de receita de aluguel.
Aumento de capital social em dinheiro.
Compra de estoque para pagamento no longo prazo.
Uma entidade observa, ao fim do período de reporte, as seguintes evidências em relação a um ativo, a partir de seu relatório interno:
I. Os fluxos de caixa para adquirir o ativo ou necessidades de caixa subsequentes para operar ou mantê-lo são significativamente mais elevadas do que originalmente orçadas.
II. Os fluxos de caixa líquidos realizados ou lucros ou prejuízos operacionais gerados pelo ativo são significativamente melhores do que aqueles orçados.
III. Há prejuízos operacionais ou saídas de caixa líquidas advindos do ativo, quando os números do período atual são agregados com números orçados para o futuro.
Representam evidências que indicam que o ativo pode ter se desvalorizado o que se afirma em
I, somente.
I e II, somente.
I e III, somente.
II e III, somente.
I, II e III.
O empregado de uma loja foi demitido e entrou na justiça pedindo uma indenização. Os advogados da loja julgaram que a probabilidade de perda e a consequente saída de recursos seria remota. Assinale a opção que apresenta o posicionamento da contabilidade da loja em relação à causa.
Deve reconhecer uma provisão e divulgar o fato em nota explicativa.
Deve reconhecer uma provisão, mas não divulgar o fato em nota explicativa.
Deve divulgar o fato em nota explicativa, mas não reconhecer uma provisão.
Não deve reconhecer uma provisão nem divulgar o fato em nota explicativa.
Deve reconhecer a despesa na demonstração do resultado, mas não reconhecer uma provisão,
Com base apenas nas informações fornecidas, o correto tratamento contábil dado a um dos eventos econômicos ocorridos durante o mês de dezembro de 2021, na empresa Boa Prova S.A., é observado em:
Débito em Clientes no valor de R$ 100.000,00; Crédito em Receita de Vendas no valor de R$ 100.000,00; Crédito em Estoques no valor de R$ 40.000,00; e Débito em Custo das Mercadorias Vendidas no valor de R$ 40.000,00.
Crédito em Passivo Contingente no valor de R$ 80.000,00; e Débito em Despesa com Passivo Contingente no valor de R$ 80.000,00.
Crédito em Perda por Redução ao Valor Recuperável de Ativo no valor de R$ 7.000,00; e Débito em Despesa com Perda por Redução ao Valor Recuperável de Ativo no valor de R$ 7.000,00.
Crédito em Caixa e Equivalentes de Caixa no valor de R$ 6.500,00; e Débito em Despesa Financeira no valor de R$ 5.500,00.
Crédito em Resultado de Equivalência Patrimonial no valor de R$ 30.000,00; e Débito em Caixa e Equivalentes de Caixa no valor de R$30.000,00.
Com base nos dados, é correto afirmar que a margem líquida de vendas obtida pela Cia. Calopsita no exercício de 2023 foi de, aproximadamente,
11,50%.
11,75%.
12,25%.
13,00%.
13,75%.
Durante a auditoria fiscal, a identificação de aquisições de mercadorias, bens, serviços e outros ativos não contabilizados e sem comprovação da origem do numerário pode indicar a prática de caixa dois, o que constitui fraude fiscal. Nesses casos, o auditor deve considerar a possibilidade de autuação fiscal por omissão de despesas e a inclusão desses valores na base de cálculo de tributos devidos.
Certo
Errado
Assinale a alternativa correta:
As contas do ativo possuem natureza devedora, por isso aumentam a débito e diminuem a crédito.
As contas retificadoras do passivo possuem natureza credora, por isso aumentam a crédito e diminuem a débito.
As contas do passivo possuem natureza devedora, por isso aumentam a crédito e diminuem a débito.
As contas retificadoras do patrimônio líquido possuem natureza devedora, por isso aumentam a crédito e diminuem a débito.
As contas do patrimônio líquido possuem natureza devedora, por isso aumentam a débito e diminuem a crédito.
Quando uma empresa apresenta um índice de liquidez corrente inferior a 1, é possível afirmar que:
a rentabilidade sobre o patrimônio líquido está elevada, indicando maior retorno aos investidores.
a empresa tem dificuldade para honrar suas obrigações de curto prazo com os ativos disponíveis no curto prazo.
os passivos circulantes são menores que os ativos circulantes.
a empresa está com grande margem de lucro operacional, mas baixa capacidade de pagamento de dívidas.
o endividamento de longo prazo está em níveis insustentáveis para a continuidade das operações.



