







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor presente líquido (VPL) é um dos métodos mais utilizados para avaliar a viabilidade econômica de projetos de investimento. A interpretação do VPL permite decidir se um projeto cria ou destrói valor econômico, orientando decisões de investimento com base na comparação entre entradas futuras de caixa e o desembolso inicial.
Considerando essas regras de decisão aplicadas ao método do VPL, assinale a opção correta.
O cálculo do VPL dispensa o uso de taxa de desconto quando os fluxos de caixa permanecem constantes ao longo do horizonte de análise.
Quando o VPL for negativo, o projeto deve ser avaliado com alternativas de mercado para verificar se o retorno absoluto supera o investimento inicial.
Quando o VPL for positivo, o projeto deve ser rejeitado, pois tende a apresentar risco elevado associado ao fluxo de caixa descontado.
Um VPL igual a zero evidencia que o projeto gera retorno superior à taxa de desconto adotada, justificando sua aceitação sem reservas.
Um VPL maior que zero indica que o retorno do projeto supera o custo de oportunidade, tornando o investimento economicamente viável.
Considere que uma empresa esteja avaliando um investimento no valor de R$ 500.000 do qual se espera, como retorno, dois pagamentos anuais e iguais de R$ 360.000. Nessa situação, caso seja definida em 20% a taxa de rentabilidade do investimento, então o investimento é economicamente viável pelo método do valor presente líquido.
Certo
Errado
A avaliação de investimentos no setor público visa garantir a alocação eficiente de recursos públicos, utilizando critérios técnicos de análise econômica e financeira, considerando a limitação orçamentária e a sustentabilidade fiscal. Sobre os métodos de avaliação de investimento, assinale a alternativa correta.
A Taxa Interna de Retorno (TIR) é preferencialmente utilizada quando não se conhece o custo de capital do projeto ou quando o fluxo de caixa é estático.
O índice de lucratividade considera o valor total do investimento como nulo, o que o torna inviável para decisões públicas.
O Valor Presente Líquido (VPL) mensura o retorno de um projeto com base no fluxo de caixa descontado, sendo considerado viável quando seu resultado for positivo.
O prazo de retorno descontado desconsidera o valor do dinheiro no tempo, pois considera apenas o período de recuperação nominal do investimento.
Uma empresa está avaliando dois projetos de investimento, A e B, para decidir qual implementar. O projeto A exige um investimento inicial de R$ 200.000,00 e promete gerar fluxos de caixa anuais de R$ 60.000,00 pelos próximos 5 anos. O projeto B requer um investimento inicial de R$ 150.000,00, com fluxos de caixa anuais de R$ 50.000,00 por 4 anos. Considere que a taxa mínima de atratividade (TMA) da empresa é de 10% ao ano.
Com base nas informações fornecidas, assinale a alternativa CORRETA sobre a análise de viabilidade dos projetos utilizando o método do Valor Presente Líquido (VPL):
O projeto A é mais viável, pois possui maior retorno absoluto considerando o fluxo de caixa total acumulado.
O projeto B é mais viável, pois apresenta um VPL maior do que o projeto A considerando a TMA de 10%.
O projeto A e o projeto B possuem VPLs iguais, tornando-os equivalentes em termos financeiros.
Nenhum dos projetos é viável, pois ambos apresentam VPL negativo considerando a TMA de 10%.
O projeto A é mais viável, pois seu VPL é maior do que o do projeto B, considerando a TMA de 10%.
Uma empresa está avaliando um projeto que requer um investimento inicial de R$ 200.000,00 e promete gerar fluxos de caixa anuais constantes de R$ 60.000,00 durante cinco anos. O custo de capital da empresa é de 10% ao ano.
Sobre a análise de viabilidade desse projeto, considere as seguintes afirmativas:
I. O Valor Presente Líquido (VPL) será positivo se a Taxa Interna de Retorno (TIR) do projeto for superior ao custo de capital.
II. Para calcular a TIR, basta igualar o Valor Presente dos fluxos de caixa futuros ao valor do investimento inicial.
III. Se a TIR do projeto for inferior ao custo de capital, o VPL será positivo, indicando que o projeto deve ser aceito.
Com base nessas afirmativas, é correto o que se afirmar em
I, apenas.
II, apenas.
I e II, apenas.
II e III, apenas.
I, II e III.
Luísa é administradora de um fundo de investimentos e resolveu comprar um título público que rende juros prefixados de 14,5% ao ano, com um prazo a decorrer de 350 dias até o vencimento. No vencimento, o título terá um valor de R$ 1.000,00. Qual o valor presente desse título, utilizando para o cálculo a base 252 dias?
VP = (1,145)2523501.000
VP = (1,145)3502521.000
VP = 1.000. (1,145)350
VP = 1.000. (1,145)252350
VP = 1.000.(1,145)350252
Um economista está analisando um projeto de investimento em um novo equipamento que requer um desembolso inicial de R$ 150.000 e gera retornos de R$ 73.000 nos próximos três anos. Considerando uma Taxa Mínima de Atratividade de 10% ao ano, o valor que mais se aproxima do montante do Valor Presente Líquido do investimento é
R$ 68.000.
R$ 20.000.
R$ 31.550.
R$ 69.000.
R$ 26.000.
O que o método do valor presente (VP) permite avaliar em um investimento?
A quantia atual equivalente a uma série de pagamentos futuros.
A taxa de inflação anual durante o período do investimento.
O valor futuro de uma série de pagamentos atuais.
A taxa de crescimento anual do investimento.
Para análise de viabilidade de projetos de longo prazo existem alguns indicadores chave a serem observados. Dentre eles, __________, que serve para igualar, na data de referência, os fluxos de caixa futuros de um investimento e seu valor inicial. Caso seu valor seja inferior à taxa praticada no mercado, isto sinaliza que o projeto não deve ser levado adiante. Indique a opção que preenche corretamente a lacuna do enunciado:
a margem líquida
o custo de oportunidade
a taxa marginal
o retorno do patrimônio líquido
a taxa interna de retorno
A Agência do Banco Dubai realizou um estudo de viabilidade técnica e econômica de um projeto de aquisição de servidor para sua rede de computadores. A empresa que apresentou o orçamento ofereceu 3 opções prováveis:
I. Adquirir o servidor à vista, com o valor de R$ 300.000,00.
II. Adquirir o servidor a prazo, sem entrada, pagando R$50.000,00, mensalmente, durante o período dos próximos 6 meses, com o primeiro pagamento no mês seguinte à compra.
III. Adquirir o servidor a prazo, pagando R$150.000,00 de entrada, e 30.000,00 por mês, nos próximos 5 meses.
Considerando-se uma taxa de desconto de 2% ao mês, e tomando-se a decisão somente pela escolha da opção com o menor Valor Presente Líquido (VPL), conclui-se que:
As opções apresentadas não fazem diferença, pois o valor apresentado nas três opções são os mesmos.
A aquisição do servidor deve ser realizada por meio da opção III, pagamento a prazo, com 50% de entrada.
A aquisição do servidor deve ser realizada por meio da opção I, com pagamento à vista.
A aquisição do servidor deve ser realizada por meio da opção II, pagamento a prazo, sem entrada.
Existem diversas técnicas para avaliação de projetos, inclusive sob a ótica da finança e do investimento de capital. Então, se para determinado projeto há cálculo apontando VPL (Valor Presente Líquido) = 0, é correto afirmar que
há erro de cálculo, pois o VPL não pode ser igual a zero.
o projeto deve ser recusado.
o projeto pode ser aceito.
o projeto pode ser aceito se a tendência de curto prazo for alcançar VPL < 0.
O valor presente líquido, também conhecido como valor líquido atual, ou VPL é um instrumento que busca para a data zero os fluxos de caixa (positivos e negativos) de um projeto de investimento. Soma-se, então, o valor investido inicial, com a taxa mínima de atratividade (TMA). O Valor Presente Líquido (VPL) é calculado para se conhecer o valor atual do retorno de um investimento. A análise do seu valor permite decidir se um projeto é viável ou não. A Taxa Interna de Retorno (TIR) é uma métrica usada em orçamento de capital para avaliar a lucratividade de projetos e investimentos. Não dependendo de nenhuma taxa externa para ser calculada. A taxa mínima de atratividade (TMA) é um valor percentual que recomenda que o mínimo aceitável para que um investimento seja realizado, e que o dinheiro seja aplicado. Também conhecida como a taxa máxima a ser paga por um financiamento. De acordo com os conceitos sobre VPL (Valor Presente Líquido), TMA (Taxa Mínima de Atratividade) e TIR (Taxa Interna de Retorno). Quando um investimento pode ser considerado viável?
O VPL é positivo e a TIR é maior que a TMA.
O VPL é negativo e a TIR é maior que a TMA.
O VPL é positivo e a TMA é maior que a TIR.
Nenhuma das alternativas.
Uma empresa está avaliando a compra de uma máquina no valor de R$ 160.000. A vida útil do equipamento é de 3 anos e o valor residual é estimado em R$ 25.289. Os fluxos líquidos gerados pela máquina, ao final de cada ano, são de R$ 49.500, R$ 75.020 e R$ 49.912,50, respectivamente.
Com base nessa situação hipotética, considerando-se uma taxa mínima de atratividade de 10% e supondo-se que 1,12 = 1,210 e que 1,13 = 1,331, é correto afirmar que o VPL
é economicamente inviável à taxa mínima de atratividade de 10% ao ano.
é de R$ 3.500.
é de R$ 163.500.
apresenta valor presente líquido negativo.
apresenta valor presente líquido igual a zero.
Uma empresa investiu R$5.000,00 na substituição de tecnologia de um equipamento por outro que garante o mesmo serviço, mas com uma economia de R$1.000,00 por cada período.
O Valor Presente Líquido (VPL), em reais, no terceiro período, considerando uma taxa de juros de 1,0 % a cada período, é, aproximadamente,
-3.030,00.
-3.000,00.
-2.059,00.
-2.000,00.
-1.988,00.
A tabela a seguir apresenta cinco projetos que têm o mesmo propósito, a mesma taxa de atratividade e durações diferentes.
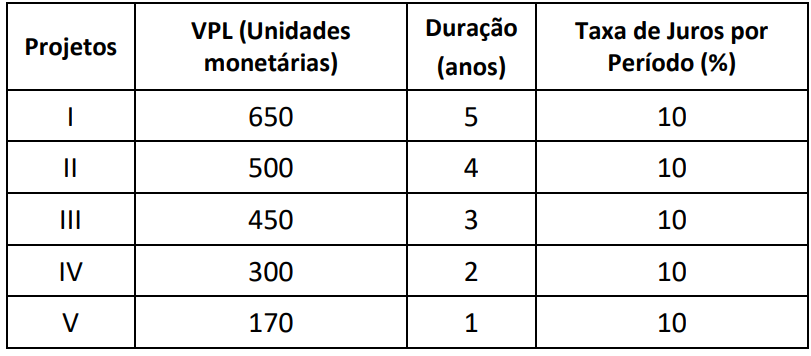
Assinale a opção que apresenta, sob o ponto de vista do valor presente líquido anualizado, o projeto mais interessante.
I.
II.
III.
IV.
V.
Sobre o método de análise de investimentos denominado Valor Presente Líquido (VPL), analise as assertivas a seguir:
I. VPL maior que zero: projeto inviável, com o qual a empresa não vai ter retorno.
II. VPL igual a zero: projeto indiferente, pois não resultará nem em lucro nem em prejuízo.
III. VPL menor que zero: projeto viável, com o qual a empresa vai ter retorno.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Um investidor está considerando a implementação de um novo projeto de expansão para sua empresa. Após realizar uma análise detalhada dos fluxos de caixa esperados ao longo dos próximos cinco anos, ele deseja determinar se o projeto é financeiramente viável com base no cálculo do Valor Presente Líquido (VPL) do projeto. Com a realização desse cálculo, o investidor poderá tomar uma decisão informada sobre a viabilidade do projeto e avaliar se o retorno esperado justifica o investimento inicial necessário. Nesse sentido, é correto afirmar que o VPL de um projeto financeiro é o(a):
Montante total de dinheiro que um projeto irá gerar ao longo de sua vida útil.
Diferença entre os custos totais e os benefícios totais de um projeto ao longo do tempo.
Valor atual de todos os fluxos de caixa futuros esperados de um projeto, descontados à taxa de retorno exigida.
Taxa de retorno esperada de um projeto financeiro com base em seus fluxos de caixa futuros.
Retorno sobre o investimento inicial em um projeto, expresso como uma porcentagem.
Considere um projeto de investimento que apresenta os seguintes fluxos de caixa projetados: Ano 0: – R$ 800.000,00; Ano 1: R$ 200.000,00; Ano 2: R$ 300.000,00; Ano 3: R$ 400.000,00; e Ano 4: R$ 300.000,00. A taxa de desconto utilizada para avaliar o projeto é de 10%. Com base nessas informações, o Valor Presente Líquido (VPL) do projeto é
superior a R$ 200.000,00.
inferior a R$ 50.000,00.
entre R$ 50.000,00 e R$ 100.000,00.
entre R$ 101.000,00 e R$ 150.000,00.
entre R$ 151.000,00 e R$ 200.000,00.
A taxa de juros que faz com que o valor presente líquido (VPL) seja zero é denominada
taxa SELIC.
taxa de mínima atratividade.
retorno sobre investimentos.
taxa de payback.
taxa interna de retorno.
Considere um analista bancário avaliando um projeto de investimento que apresenta os seguintes fluxos de caixa: um investimento inicial de R$ 500.000, seguido por retornos anuais de R$ 150.000, R$ 200.000, R$ 250.000 e R$ 300.000 nos próximos quatro anos, respectivamente. Utilizando uma taxa de desconto de 10% ao ano para calcular o Valor Presente Líquido (VPL) do projeto, o analista conclui que:
O projeto é viável, pois o VPL é positivo.
O projeto deve ser rejeitado, pois o VPL é negativo.
O projeto é indiferente, pois o VPL é zero.
A viabilidade do projeto não pode ser determinada apenas com essas informações.



