




Questões de Concurso sobre Valor Presente Líquido (VPL)


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
383 questões encontradas
Questões por página
20
Mais recentes
 

A forma mais usual de se analisar a viabilidade de um projeto é


A

a taxa mínima de atratividade do investimento.


B

pelo cálculo do VPL, que deverá ser maior do que zero.


C

pelo Valor Presente Líquido, que deverá ser menor do que zero.


D

um fluxo de caixa compatível com o prazo de interesse do investidor.

Uma das formas utilizadas pelos engenheiros para estudar a viabilidade econômica de projetos e decidir sobre determinado investimento em comparação com a média de retornos oferecidas pelo mercado é a análise de fluxos de caixas descontados, seja por meio do valor presente líquido (VPL) e/ou da Taxa Interna de Retorno (TIR). No que diz respeito a VPL e TIR, é correto afirmar que


A

são instrumentos utilizados para a mensuração da rentabilidade e não da lucratividade de um projeto de investimento.


B

a TIR faz com que o VPL de um projeto seja igual a zero.


C

o VPL consiste no cálculo que permite comparar valores diferentes, em prazos diferentes e em bases temporais diferentes.


D

o VPL negativo significa que o projeto vale mais do que custa, ou seja, é lucrativo.

Um dos métodos para se analisar a viabilidade de um projeto de investimento é o do VPL (Valor Presente Líquido). Para utilizá-lo, estimam-se os fluxos de caixa líquidos gerados pelo projeto e, com o auxílio da taxa de custo do capital, calcula-se o valor presente desses fluxos. Um resultado positivo indica que o projeto é economicamente viável caso a estimativa de fluxos de caixa esteja correta e se o projeto completar seu prazo.


A seguir estão as projeções dos fluxos de caixa líquidos de um projeto.


ANO

0

1

2

3

FLUXO

EM

REAIS

(32.500)

(11.000)

(25.410)

(26.620)


Se essas projeções são válidas e se o custo do capital ao ano é de 10%, conclui-se que o projeto é economicamente:


A

inviável, porque o VPL é igual a -15.000 reais;


B

inviável, porque o VPL é igual a -1.500 reais;


C

viável, porque o VPL é igual a 1.500 reais;


D

viável, porque o VPL é igual a 5.000 reais;


E

viável, porque o VPL é igual a 15.000 reais.

Uma equipe precisa decidir entre dois projetos mutuamente excludentes (X e Y), com prazo de três anos, cujos fluxos, em milhares de reais, estão mostrados a seguir:
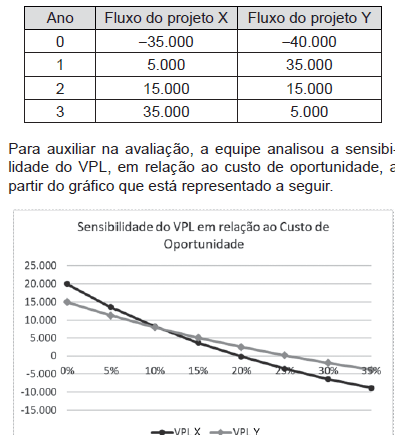
Imagem associada para resolução da questão

Considerando-se que os projetos são mutuamente excludentes, e os VPLs são iguais para um CO aproximadamente igual a 10%, verifica-se que o(s) projeto(s)



A
Y deve ser sempre aceito, independentemente do custo de oportunidade

B
X deve ser aceito, se o custo de oportunidade for menor que aproximadamente 10%.

C
Y deve ser aceito, se o custo de oportunidade for maior que 10%.

D
X e Y devem ser ambos aceitos, se os custos de oportunidade forem menores que 20%.

E
X e Y devem ser ambos rejeitados, se os custos de oportunidade forem maiores que 20%.

Uma empresa avalia uma proposta de investimento, que promete pagar 20% ao ano, no regime de juros compostos. Ela pretende fazer um único investimento em Jan/2019, para realizar exatamente dois resgates no futuro, sendo o primeiro, em Jan/2020, no valor de 120 milhões de reais, e o segundo, de 720 milhões de reais, em Jan/2021.

Assim, o valor mínimo a ser investido pela empresa, em milhões de reais, que garante os dois resgastes, é igual a


A
528

B
583

C
600

D
672

E
700
A análise de viabilidade se realiza em diversos campos e deve considerar vários cenários. A informação utilizada na análise de viabilidade financeira, que leva em consideração o valor do dinheiro no tempo e ainda o volume de investimento em valores absolutos, é denominada

A
Fluxo de Caixa.

B
Custo de Oportunidade.

C
Inflação.

D
Valor Presente Líquido.

E
Risco.

Em um processo de decisão sobre projetos de investimento, conta-se com as seguintes informações:

- custo de oportunidade, representado pela taxa mínima de atratividade, de 15%, e recursos próprios de $ 6 milhões e recursos de terceiros disponíveis de $ 4 milhões.

- projeto 1: VPL = $ 1,2 milhão; investimento necessário de $ 11 milhões.

- projeto 2: VPL = $ 0,9 milhão; investimento necessário de $ 7,5 milhões.

- projeto 3: VPL = $ 0,4 milhão; investimento necessário de $ 7 milhões.

- projeto 4: VPL = $ 0,0 milhão; investimento necessário de $ 5 milhões.

- projeto 5: VPL = (-) $ 1,5 milhão; investimento necessário de $ 4 milhões.

A melhor decisão será a aceitação


A

dos projetos 1 e 2, conjuntamente.


B

do projeto 2.


C

do projeto 4.


D

dos projetos 2 e 3, conjuntamente.


E

do projeto 5.

Um analista que trabalha numa empresa de capital aberto precisa escolher um dentre dois projetos mutuamente excludentes. Ele resolve calcular a Taxa Interna de Retorno - TIR de cada projeto e escolhe aquele que apresentou maior TIR.

Considerando que ele está alinhado com a diretriz de maximização da riqueza dos acionistas de sua empresa, ele escolheu o projeto de:


A
maior Valor Presente Líquido – VPL;

B
menor Valor Presente Líquido – VPL;

C
Valor Presente Líquido – VPL nulo;

D
maior TIR e, por isso, sempre terá Valor Presente Líquido – VPL positivo;

E
maior TIR, mas que pode ser o de menor Valor Presente Líquido – VPL.
No que concerne aos conceitos de Custo Médio Ponderado de Capital (WACC); Taxa Interna de Retorno – TIR; Valor Presente Líquido – VPL, bem assim à sua repercussão na modelagem e equação econômico-financeira dos contratos de concessão, tem-se que

A
o cálculo de reequilíbrio econômico-financeiro com base na TIR da proposta evita distorções, pois reflete variações futuras do custo de oportunidade do capital aplicado no projeto.

B
a utilização do VPL nulo como parâmetro para recomposição do equilíbrio econômico-financeiro do contrato somente é viável quando tenha sido adotado, como critério de julgamento na licitação, o de menor tarifa, eis que a apresentação de proposta com base no maior ônus ao poder concedente não permite o cálculo do fluxo de caixa descontado.

C
o cálculo da recomposição do equilíbrio econômico- financeiro com base na metodologia de fluxo de caixa marginal não é cabível quando o desequilíbrio decorra da exigência de novos investimentos, pois toma por base as receitas e despesas indicadas no plano de negócios que instrui a proposta.

D
nas revisões tarifárias periódicas (revisões ordinárias) previstas em diversos contratos de concessão, notadamente no setor elétrico, não é viável a utilização do WACC como parâmetro, pois se trata de um índice estático, que não é afetado por variações do cenário macroeconômico.

E
o WACC constitui um importante referencial para aferir a atratividade econômica da concessão, contemplando, além do custo de capital próprio do concessionário, também o custo de capital de terceiros empregado no projeto (financiamentos).

Um dos objetivos da Engenharia Econômica é a análise de investimentos. Quando se procede a tal análise, é necessário encontrar respostas para questões como: “Devemos comprar um caminhão, alugá-lo ou terceirizar o transporte?” ou “Seria melhor adquirir uma máquina mais barata, com manutenção mais cara, ou vice-versa?” e muitas outras que surgem durante o estudo de viabilidade de um projeto.

Assim, a decisão sobre alternativas de projeto deve considerar critérios econômicos, como rentabilidade e retorno de investimento, aspectos financeiros, como disponibilidade e captação de recursos, e aspectos imponderáveis que não são conversíveis em dinheiro.

Para a análise de investimento, destacam-se três métodos básicos: VAUE – Valor Anual Uniforme Equivalente; VPL – Valor Presente Líquido e TIR – Taxa Interna de Retorno. Sobre esses três métodos, considere as afirmativas a seguir.


I. Para empresas ou pessoas físicas, a Taxa Mínima de Atratividade pode ser objetivamente auferida como aquela obtida pela aplicação do mesmo capital em aplicações de baixo risco, como a Caderneta de Poupança.

II. No método VAUE, determina-se uma série uniforme anual equivalente ao fluxo de caixa dos investimentos à Taxa Interna de Retorno, sendo o melhor projeto aquele que apresentar o melhor saldo positivo.

III. No método do VPL, usando a Taxa Mínima de Atratividade, calcula-se o valor presente dos termos futuros do fluxo de caixa somando-os ao investimento inicial de cada alternativa, escolhendo-se aquela que apresentar melhor Valor Presente Líquido.

IV. No método da TIR, para cada alternativa, determina-se a taxa que leva a zero o valor presente do fluxo de caixa, escolhendo-se aquele que apresenta maior Taxa Interna de Retorno, sendo esta superior à Taxa Mínima de Atratividade.


Assinale a alternativa correta.


A

Somente as afirmativas I e II são corretas.


B

Somente as afirmativas I e IV são corretas.


C

Somente as afirmativas III e IV são corretas.


D

Somente as afirmativas I, II e III são corretas.


E

Somente as afirmativas II, III e IV são corretas.

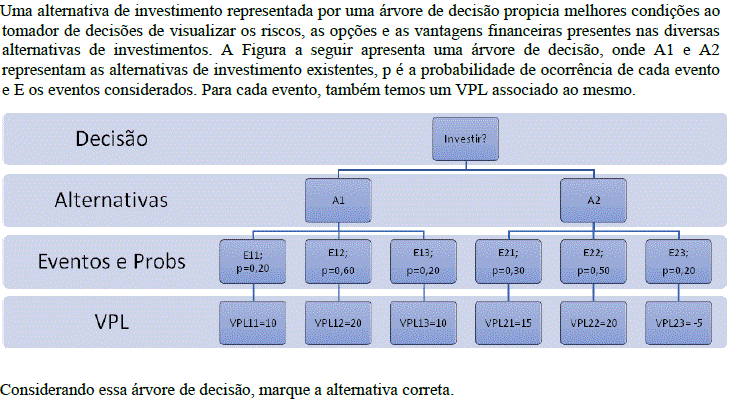
Imagem associada para resolução da questão


A

Devemos ficar com a alternativa A1, pois A2 apresenta um VPL esperado negativo.


B

Devemos ficar com a alternativa A1, pois ela apresenta um VPL esperado de 40/3.


C

Devemos ficar com a alternativa A1, pois A2 apresenta um VPL esperado de 30/3.


D

Devemos ficar com a alternativa A1, pois ela apresenta um VPL esperado de 16.


E

As alternativas A1 e A2 são equivalentes.

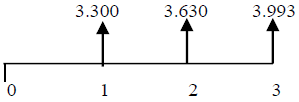
Os Valores Presentes Líquidos (VPL) de quatro projetos de investimento, para diferentes Taxas Mínimas de Atratividade (TMA), são apresentados, em reais, no quadro a seguir:

Imagem associada para resolução da questão

De acordo com as informações, é correto afirmar que

A
a taxa interna de retorno do projeto C é maior do que a do projeto A.

B
a taxa interna de retorno do projeto D é maior do que a do projeto B.

C
o projeto B é economicamente viável, para todas as TMA.

D
o projeto C é mais rentável que o projeto B, para qualquer TMA.

E
o projeto A é mais rentável que o projeto B, para qualquer TMA.
Ano: 2018
Banca: Comissão permanente de Concursos - UFAM - COMPEC
Prova: COMPEC - UFAM - Economista - 2018

Entre as principais técnicas/métodos para análise econômica da viabilidade de projetos, destacam-se:


A

Payback, Valor Presente Líquido, Taxa Interna de Retorno


B

Balanço Contábil, Análise Financeira de Investimento, Formação do Capital de Giro


C

Valor Presente Líquido, Taxa Interna de Retorno, Formação Bruta do Capital


D

Custo Fixo, Custo Médio, Custo Marginal e Custo Variável


E

Valor Presente Líquido, Taxa Interna de Retorno, Capital de Giro

Dentre as desvantagens do método de avaliação de projetos dado pelo Valor Presente Líquido (VPL) está:

A
O fato de que a metodologia do VPL não considera o custo do capital da empresa.

B
A dificuldade de aplicação do VPL aos casos de fluxo de caixa não convencionais, isto é, com alternância entre valores líquidos positivos e negativos.

C
O fato de que a metodologia do VPL não leva em conta o fluxo de caixa do período zero, isto é, o investimento inicial.

D
O fato de que a metodologia do VPL não leva em conta a vida útil do projeto, o que resulta em um viés para projetos com maior tempo de duração.

E
O fato de que a metodologia do VPL não considera a reinversão dos fluxos de caixa a um custo de oportunidade como a TMA (taxa mínima de atratividade).

Ao elaborar um estudo de viabilidade técnico-econômica (EVTE) para a implantação de um hospital de urgências traumatológicas, vinculado ao governo do estado, um especialista apresentou à secretaria de saúde os indicadores constantes da Tabela 1, baseados num relatório sobre avaliação econômica dos serviços de saúde do estado.
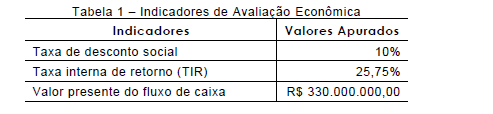
Imagem associada para resolução da questão

Considerando os indicadores apresentados bem como outros que podem ser calculados a partir deles, analise as seguintes constatações que poderão compor o parecer conclusivo a ser elaborado pelo analista da secretaria de saúde quanto à viabilidade do investimento de R$ 170 milhões no novo hospital.

I A rentabilidade efetiva do investimento supera a taxa de desconto social.

II Ao aplicar a TIR no desconto do fluxo de caixa, gera-se um VPL positivo.

III Ao aplicar a taxa de desconto social no fluxo de caixa, o VPL calculado é superior ao valor do investimento inicial.

IV O projeto não suporta uma taxa de desconto social superior a 25,75%, porque sua aplicação para descontar o fluxo de caixa tornaria o VPL negativo.

Para que o parecer do analista seja considerado correto quanto à adequada aplicação da avaliação econômica de projetos, dentre essas constatações, as que devem constar do parecer estão nos itens

A
I e IV.

B
II e III.

C
I e II.

D
III e IV.

Com uma aplicação inicial de R$ 20.000,00, um determinado projeto de investimento gerará fluxos de caixa líquidos de R$ 4.000,00, R$ 6.000,00, R$ 8.000,00, R$ 10.000,00 e R$ 12.000,00, respectivamente, nos próximos cinco anos. Com base nessas informações, e admitindo uma taxa de retorno requerida de 17%, o valor presente líquido (VPL) do projeto é:


A

R$ 13.200,00


B

R$ 6.800,00


C

R$ 3.606,68


D

R$ 3.408,26

Calcule o valor presente de uma operação no regime de capitalização composta rendeu um montante igual a R$9.500,00 após 6 meses. Sabendo que a taxa da operação foi igual a 3% ao mês. Assinale a alternativa correta.

A
R$ 7.946,10

B
R$ 9.215,00

C
R$ 7.790,00

D
R$ 7.956,10

E
R$ 11.314,65
“Se, ao realizar a análise de um investimento, o fluxo de caixa descontado estimado resultar em um Valor Presente Líquido - VPL negativo, abandone de imediato a ideia de implantá-lo”. Essa declaração anda sendo desafiada em Finanças Corporativas por meio de uma nova teoria, a de opções reais. A base dessa teoria é que:

A
um VPL negativo implica destruição de valor;

B
um VPL positivo implica criação de valor;

C
a Taxa Interna de Retorno é a Taxa Mínima de Atratividade;

D
a flexibilidade destrói valor;

E
a flexibilidade gera valor.

Um projeto com investimento inicial de R$ 500.000,00 e fluxo de caixa previsto para cinco períodos tem taxa interna de retorno (TIR) de 15%. Para avaliação da viabilidade do projeto, foi calculado o valor presente líquido (VPL) utilizando-se de uma taxa de desconto (TD) de 10%. Com base nessas informações, assinale a alternativa correta.


A

O VPL é negativo.


B

O VPL é positivo para qualquer TD < TIR.


C

O VPL é igual a R$ 450.000,00.


D

Quanto maior a TD utilizada, maior será o VPL calculado.


E

Se TD = 3% ao ano, então o VPL é igual a R$ 0,00 (zero).

   
Gerar simulado