







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um analista precisa avaliar econômica e financeiramente um projeto de investimento e, para tanto, projeta prováveis fluxos de caixa livres para a empresa que seriam decorrentes desse investimento inicial. Ele optou por projetar fluxos de caixa nominais, considerando uma taxa de inflação anual positiva, prevista para a duração da vida útil do projeto. A taxa mínima de atratividade nominal da empresa projetada é de 18% a.a..
Sendo assim, ele corretamente descontou seus fluxos de caixa projetados a uma taxa
O processo de avaliação de projetos implica consideração de informações sobre diferentes indicadores, de modo que se tome a melhor decisão. Assim, o valor presente líquido
idêntico para diferentes projetos levará à aceitação daquele que apresentar o maior período de retorno.
positivo indica uma taxa interna de retorno que, por si só, afasta a decisão pela aceitação do projeto.
apresenta semelhança com o período de retorno descontado, no que se refere à utilização do fluxo de caixa descontada a taxa interna de retorno.
assume a premissa de que os retornos líquidos gerados pelo projeto serão reinvestidos à taxa interna de retorno do projeto, o que pode não ser verificado na prática.
leva em conta, em seu cálculo, a taxa mínima de atratividade, sendo os projetos comparados em valor monetário e não pela taxa de retorno.
Uma empresa dispõe de R$ 50 mil para investir em um novo projeto. As Figuras apresentam os fluxos de caixa de dois projetos. As setas para cima significam receitas a serem recebidas até o final do período indicado, e a seta para baixo representa o investimento inicial.

Tendo em vista o critério do Valor Presente Líquido (VPL) e uma taxa de juros de 20%, verifica-se que
Uma empresa, com custo de capital para investimento de 15% ao ano, precisa escolher entre os cinco projetos de expansão listados a seguir, que terão retorno ao longo de 7 anos.
Anos | Projeto I | Projeto II | Projeto III | Projeto IV | Projeto V |
0 | - R$ 500.000,00 | - R$ 500.000,00 | - R$ 500.000,00 | - R$ 500.000,00 | - R$ 500.000,00 |
1 | R$ 220.000,00 | R$ 0,00 | R$ 220.000,00 | R$ 220.000,00 | R$ 220.000,00 |
2 | R$ 220.000,00 | R$ 0,00 | R$ 0,00 | R$ 220.000,00 | R$ 220.000,00 |
3 | R$ 220.000,00 | R$ 0,00 | R$ 220.000,00 | R$ 0,00 | R$ 0,00 |
4 | R$ 220.000,00 | R$ 220.000,00 | R$ 0,00 | R$ 0,00 | R$ 220.000,00 |
5 | R$ 0,00 | R$ 220.000,00 | R$ 220.000,00 | R$ 220.000,00 | R$ 220.000,00 |
6 | R$ 0,00 | R$ 220.000,00 | R$ 0,00 | R$ 220.000,00 | R$ 0,00 |
7 | R$ 0,00 | R$ 220.000,00 | R$ 220.000,00 | R$ 0,00 | R$ 0,00 |
Segundo a metodologia do Valor Presente Líquido (VPL), o projeto que deve ser selecionado por apresentar a melhor expectativa de retorno, é o
Projeto I.
Projeto II.
Projeto III.
Projeto IV.
Projeto V.
A viabilidade financeira do projeto de uma microempresa leva em consideração dados históricos de projetos semelhantes. A tabela a seguir mostra a distribuição de probabilidade do VPL – Valor Presente Líquido (valores em milhões de reais).
V P L | Probabilidade |
-5 ≤ x ≤ 1 | 20% |
1 ≤ x ≤ 5 | 60% |
5 ≤ x ≤ 15 | 20% |
Utilizando os dados históricos mencionados, o valor esperado para o VPL da microempresa, em milhões de reais, é
4,8.
4.
3,4.
2,8.
1,8.
Sobre Método do valor presente líquido (VPL) em análise de investimentos, assinale a alternativa INCORRETA:
Sua finalidade é calcular, em termos de valor presente, o impacto dos eventos futuros associados a uma alternativa de investimento.
Seu cálculo reflete as preferências entre consumo passado e consumo futuro e a incerteza associada aos fluxos de caixa futuros.
mede o valor presente dos fluxos de caixa gerados pelo projeto ao longo de sua vida útil.
O objetivo do VPL é encontrar alternativas de investimento que valham mais para os patrocinadores do que custam.
Um aplicador possui duas opções para investir R$ 500.000 e, em ambas as opções, ele começará a receber os rendimentos um ano após a aplicação. Na opção A, os rendimentos serão anuais, iguais a R$ 150.000 e por 5 anos consecutivos. Na opção B, os ganhos serão anuais, iguais a R$ 126.000 e por 6 anos consecutivos. A taxa de desconto do investidor em ambos os casos será de 10% ao ano.
Nessa situação, considerando-se que 0,62 e 0,56 sejam os valores aproximados, respectivamente, para 1,1-5 e 1,1-6, a análise das opções pelo valor presente líquido (VPL) permite concluir que a opção mais vantajosa e a diferença entre os VPLS das duas opções são, respectivamente,
A e R$ 14.400.
A e R$ 22.440.
B e R$ 100.000.
A e R$ 15.600.
B e R$ 6.000.
Considere as informações dos projetos apresentadas no Quadro a seguir.
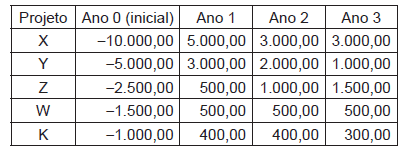
Tendo em vista uma taxa de desconto de 10% ao ano, após apurar os respectivos Valores Presentes Líquidos (VPL) de cada projeto, o que apresenta o melhor investimento é o
Uma pequena empresa planeja comprar um caminhão novo, à vista, cujo preço de mercado equivale a R$ 250.000,00, mas ela não dispõe, no momento, de qualquer valor em caixa para realizar a transação.
Caso a empresa consiga obter um retorno nominal de 5% a.a., com base no valor presente, qual o montante que ela deveria aplicar hoje para viabilizar a compra do caminhão, à vista, daqui a 4 anos, supondo que o preço do bem permaneça inalterado nesse período?
R$ 238.095,24
R$ 205.676,68
R$ 200.500,00
R$ 39.406,25
R$ 44.323,32
R$ 2.836,00.
R$ 4.150,60.
R$ 10.000,00.
R$ 32.836,00.
R$ 0,00 (zero).
Um certo projeto de investimento de longo prazo requer um aporte de R$ 100.000,00 no período inicial e terá os seguintes fluxos de caixa: R$ 10.000,00 após um ano; R$ 20.000,00 após 2 anos; R$ 40.000,00 após 3 anos e R$ 20.000,00 após 4 anos, quando o projeto será finalizado, sem nenhum valor residual. O Valor Presente Líquido (VPL) do projeto, considerando uma taxa de retorno requerido de 5% ao ano, é:
R$ 78.670,00.
– R$ 21.330,00.
R$ 21.330,00.
R$ 4.380,00.
– R$ 4.380,00.
Um cliente fez um empréstimo no valor de R$ 2.000,00 no Banco ABC em 31/12/2013 para reaplicar em um investimento em sua empresa. A taxa de juros cobrada pelo Banco era de 10% ao ano. Após um ano, em 31/12/2014, o fluxo de caixa da empresa foi de R$ 1.100,00. Após dois anos, em 31/12/2015, o fluxo de caixa da empresa foi de R$ 1.210,00 e em 31/12/2016, após três anos, o fluxo de caixa da empresa foi de R$ 1.331,00.
O valor presente líquido dos valores do fluxo de caixa, trazidos a valor presente em 31/12/2013, era de:
Considere as informações abaixo:
Investimento inicial: R$5000,00.
Fluxo de Caixa: R$1.672,00/ano
Duração: 5 anos
Custo do capital: 10% a.a.
O VPL apurado é no valor de:
R$ 1.338,20.
R$ 1.339,75.
R$ 2.755,11.
R$ 974,38.
R$ 2.637,98.
Considere um investimento no valor inicial de $ 100.000 que apresenta o seguinte fluxo de caixa:
Ano | Fluxo de Caixa ($) |
0 | -100.000,00 |
1 | 32.000 |
2 | 35.000 |
3 | 36.000 |
4 | 37.000 |
5 | 30.000 |
Sabendo que a taxa interna de retorno do investimento (TIR) é de 20,8%, a taxa de desconto que torna o valor presente líquido (VPL) < 0 é de
2,008%.
2,08%.
20,08%.
20,8%.
200,8%.
Considere as seguintes conceituações sobre métodos de avaliação de orçamento de capital:
I. O Valor Presente Líquido traz a valor presente os fluxos de caixa futuros do projeto, deduzindo o valor presente do custo do investimento.
II. A Taxa Interna de Retorno Modificada é a taxa de desconto que considera os valores futuros das entradas de caixa compostas à taxa de juros livre de risco.
III. A aplicação do Payback Descontado considera os fluxos de caixa descontados pelo custo de capital do projeto.
Está correto o que se afirma em
I e III, apenas.
I, II e III.
I, apenas.
III, apenas.
II, apenas.



