







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha‑se que um investimento inicial de 100 unidades monetárias projete gerar fluxos de caixa de 55 e 121 unidades monetárias, no 1o e no 2o período, respectivamente. Nesse caso, é correto afirmar que a uma taxa de desconto de 10%, o valor presente líquido será de 76 unidades monetárias.
Certo
Errado
Uma empresa com fins lucrativos está realizando seu processo de orçamento de capital. Seus gestores pretendem montar uma carteira de projetos de investimentos que apresente o maior Valor Presente Líquido possível. Apesar de não ter recursos financeiros para aprovar e seguir adiante com todos os bons projetos que foram apresentados, foi selecionada a melhor carteira possível. Para tanto, os gestores da empresa responsáveis pelo processo criaram um ranking dos projetos mais eficientes em criar riqueza.
Portanto, pode-se depreender que eles ordenam os projetos com base no critério conhecido como
Índice de Rentabilidade.
Valor Presente Líquido.
Taxa Interna de Retorno.
Retorno Sobre o Patrimônio Líquido.
Payback Descontado.
Suponha que um título postecipado pague uma prestação P a cada mês. Assuma que a taxa de juros efetiva do fluxo de caixa associado ao referido título seja igual a i ao mês e que o título pague as prestações durante n meses.
Tendo em vista que v=1+i1 e d=1+ii assinale a alternativa que retrata o valor presente VP do título.
VP=iP(1−vn)
VP=dP(1−vn)
VP=np(1−vn)
VP = vP(1−vn)
VP=Pi(1−vn)
Um proprietário rural está planejando o cultivo de um povoamento florestal em uma área de 50 hectares. Ele pretende plantar eucaliptos, com um espaçamento de 3 metros entre as árvores. A empresa responsável pelo plantio estima um custo de R$ 500,00 por hectare, incluindo o preparo do solo, aquisição de mudas e mão de obra. O proprietário estima que a primeira colheita poderá ser feita em 10 anos, com uma produção de 50 m³/ha. Considerando um preço médio de R$ 200,00 por metro cúbico de madeira, qual seria a receita bruta total do projeto? Se a taxa de desconto utilizada for de 12% a.a., qual seria o valor presente líquido do projeto e a sua viabilidade econômica?
R$ 50.000,00; VPL positivo e viabilidade econômica comprovada.
R$ 50.000,00; VPL negativo e inviabilidade econômica comprovada.
R$ 500.000,00; VPL positivo e viabilidade econômica comprovada.
R$ 500.000,00; VPL negativo e inviabilidade econômica comprovada.
A empresa XYZ está avaliando a possibilidade de substituir uma máquina em sua linha produtiva por uma nova, mais moderna. Após análise preliminar por especialistas da área, os gestores financeiros possuem duas alternativas igualmente viáveis operacionalmente: a máquina Alfa e a máquina Beta. Sabe-se que as máquinas novas serão utilizadas por 5 anos e, no final desse período, vendidas. Para analisar os equipamentos, foram estimados os investimentos iniciais e as entradas e saídas incrementais esperadas de caixa para cada ano de ambas, incluindo seu valor residual. Esses valores estão apresentados na tabela a seguir:
Investimento Inicial | Alfa | Beta |
$ 600.000 | $ 400.000 | |
Ano | Fluxos Operacionais Esperados de Caixa | |
1 | $ 110.000 | $ 110.000 |
2 | $ 200.000 | $ 120.000 |
3 | $ 150.000 | $ 100.000 |
4 | $ 160.000 | $ 90.000 |
5 | $ 400.000 | $ 250.000 |
Acredita-se que as duas máquinas novas são investimentos com risco similar e que a aceitação de qualquer uma delas não influenciará o risco atual da empresa. O custo de oportunidade estimado para ambas alternativas é de 12% ao ano. A XYZ estabeleceu como período máximo aceitável para o payback 4 anos e não há restrição orçamentária em relação ao volume de investimento inicial. A partir dessas informações, o analista financeiro responsável calculou as seguintes medidas:
Alfa | Beta | |
Payback efetivo | 3,875 anos | 3,778 ano |
Payback descontado | 4,590 anos | 4,548 anos |
Taxa Interna de Retorno (TIR) | 17,10% a.a. | 17,60% a.a. |
Taxa Interna de Retorno Modificada (TIRM)* | 15,28% a.a. | 15,38% a.a. |
Valor Presente Líquido (VPL) | $ 93.073,73 | $ 64.108,92 |
Índice de Lucratividade (IL) | 1,1551 | 1,1603 |
*Calculada, considerando o próprio custo de oportunidade como taxa para reinvestimento dos fluxos de caixa intermediários.
Analise os valores calculados e assinale a alternativa CORRETA.
A máquina Alfa deveria ser escolhida, por apresentar o maior valor presente líquido (VPL), considerando-se que a diferença do investimento inicial da máquina Beta seria aplicada em algum outro projeto que rendesse a taxa do custo de oportunidade.
A taxa interna de retorno (TIR) de ambos os projetos tem como pressuposto o reinvestimento dos fluxos de caixa intermediários ao custo de oportunidade de 12% a.a. Por isso, ela apresenta maiores valores que a taxa interna de retorno modificada (TIRM) para as duas máquinas.
A máquina Beta deveria ser escolhida, pois apresenta a maior taxa interna de retorno (TIR), considerando-se os dados apresentados pelo enunciado do problema e os valores das técnicas apresentados.
Pelo critério dos períodos de payback, a máquina Alfa apresentou melhor desempenho, pois ela recupera mais rápido o investimento inicial feito.
Existe a necessidade de se avaliar alguns projetos de investimentos da CODEBA, e você tem a responsabilidade de avaliar os projetos X, Y e Z, apresentados a seguir:
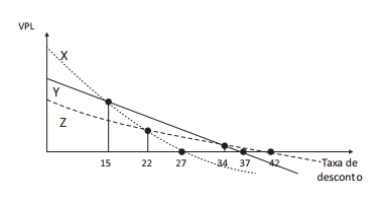
De acordo com os dados apresentados no gráfico, assinale a alternativa correta.
Para uma taxa de desconto de 20%, o projeto com o maior VPL (Valor Presente Líquido) é o X.
Se a taxa mínima de atratividade do negócio for de 27%, todos os projetos analisados serão viáveis – VPL maior que zero.
A Taxa Interna de Retorno (TIR) do projeto Y é igual a 37%, o que significa que o projeto é viável para uma taxa de desconto de 20%.
Se a taxa mínima de atratividade do negócio for de 34%, todos os projetos analisados serão viáveis – VPL maior que zero.
De acordo com os dados apresentados no gráfico, constata-se que o VPL não tem relação com a taxa de desconto utilizada.
Sobre Valor Presente Líquido (VPL), marque V para as afirmativas verdadeiras e F para as falsas.
I. É a diferença entre o valor presente dos benefícios líquidos de caixa, previsto para cada período do horizonte de duração do projeto, e o valor presente do investimento.
II. É considerado como uma técnica sofisticada de orçamento de capital. Todas as técnicas desse tipo descontam de alguma maneira os fluxos de caixa da empresa a uma taxa especificada.
III. Trata-se de uma técnica confiável de análise de investimento por considerar unicamente os fluxos de caixas estimáveis e o custo de oportunidade de capital, reconhecendo o valor temporal do dinheiro.
Está correto o que se afirma em
I, II e III.
I, apenas.
III, apenas.
II e III, apenas.
Conforme Portugal (2016), analise a seguinte assertiva:
• A viabilidade de um projeto de construção, analisada acerca do retorno esperado sobre ela própria ou sobre o produto que ela propiciará, pode ser concluída através da análise conjunta de três indicadores: Valor Presente Líquido (VPL), Taxa Interna de Retorno (TIR) e Retorno do Capital (RC). Esse estudo é chamado de viabilidade econômica.
Como conclusão do estudo de viabilidade, o projeto é viável quando:
VLP > 0; TIR ≥ i (taxa de atratividade); RC ocorrer em T máximo.
VLP = 0; TIR ≥ i (taxa de atratividade); RC ocorrer em T máximo.
VLP < 0; TIR ≤ i (taxa de atratividade); RC ocorrer em T máximo.
VLP > 0; TIR ≥ i (taxa de atratividade); RC ocorrer em T mínimo.
VLP = 0; TIR ≤ i (taxa de atratividade); RC ocorrer em T mínimo.
Em uma das aulas de administração financeira do IFMA, um aluno do curso de administração perguntou sobre a resolução do seguinte exercício: a empresa ABC precisa avaliar a viabilidade de um investimento que possui, no ano zero, uma saída de caixa de R$ 2.500,00 e, nos três anos seguintes, os valores (entradas de caixa) de R$ 1.600,00, R$ 1.750,00 e R$ 1.980,00, respectivamente. Calcule o valor do VPL (Valor Presente Líquido) e especifique se o investimento é viável, considerando uma taxa de desconto de 10%. Como professor da disciplina, você precisa calcular o VPL e indicar a viabilidade ou inviabilidade desse investimento. Diante do exposto, assinale a alternativa que apresenta o intervalo correto do valor do VPL e a indicação de viabilidade.
Entre R$ 1.400 e R$ 1.500. Inviável.
Entre R$ 1.600 e R$ 1.700. Viável.
Entre R$ 1.700 e R$ 1.800. Inviável.
Entre R$ 1.800 e R$ 1.900. Viável.
Entre R$ 1.900 e R$ 2.000. Viável.
Suponha que uma determinada saída de caixa no valor de x foi feita na data t = 0. Assumindo que ela gerou uma entrada no fluxo de caixa no valor de y em t = 1 e que VPL se refere ao valor presente líquido desse fluxo de caixa, TIR se refere à taxa interna de retorno do mesmo fluxo de caixa e que i é a taxa mínima de atratividade pode-se dizer que
se o VPL é negativo, temos que a TIR é igual a 0.
se o VPL é negativo, temos que a TIR é menor que i.
se o VPL é positivo, temos que a TIR é igual a 0.
se o VPL é positivo, temos que a TIR é menor que i.
não há como exprimir a TIR em função do VPL.
O valor presente líquido de uma máquina é o valor presente do(s)
lucro menos o custo do investimento
fluxos de caixa dividido pelo investimento inicial
fluxos de caixa menos o custo do investimento
fluxos de caixa menos o investimento inicial
lucro líquido dos impostos menos o custo do investimento
A universidade vem preparando um edital de cessão de uso de um espaço localizado no Centro de Convivência. Esse espaço passou por uma reforma cujo custo foi R$10.000,00 e, para a instituição, tem um custo anual de manutenção de R$ 10.000,00 e uma expectativa do pagamento pela cessão de R$ 20.000,00 por ano. Levando-se em conta um fluxo postecipado, um custo de capital de 15% a.a. e um período de 3 anos de cessão, considerando juros simples, o Valor Presente Líquido esperado pela instituição é
R$ 20.000,00.
R$ 21.000,00.
R$ 11.000,00.
R$ 10.000,00.
Em relação à análise de alternativas a projetos de investimento, avalie se as afirmativas a seguir são verdadeiras (V) ou falsas (F).
( ) O método do VPL se baseia na mensuração da taxa de juros que iguala o valor presente dos recebimentos resultante do projeto ao valor presente dos desembolsos.
( ) O método da TIR de um fluxo de caixa se baseia no valor presente das parcelas futuras levadas para a data inicial do investimento a uma taxa de atratividade e somada algebricamente com o seu investimento inicial.
( ) A TIR de um projeto de investimento com custo de desembolso inicial de R$ 100 mil e recebimento após um ano de R$ 110 mil, é igual a 10%, e este projeto será escolhido se o custo de oportunidade for menor que 10%.
As afirmativas são, respectivamente,
V – F – V.
V – V – F.
F – V – V.
F – F – V.
F – F – F.
O valor presente líquido (VPL) é uma medida subjetiva de avaliação, pois sua regra de decisão depende de uma escolha arbitrária do investidor quanto ao prazo do projeto.
Certo
Errado
Considere um projeto de investimento que pode ser realizado com escala pequena ou grande. Assumindo que o custo do capital seja de 10% a.a., os fluxos dos projetos são os seguintes:
escala | Projeto | Data 0 | Data 1 | VPL | TIR | IL |
pequena | -10 | 44 | 30 | 340% | 4,00 | |
grande | -20 | 66 | 40 | 230% | 3,00 |
Os valores das colunas Data 0, Data 1 e VPL estão em R$ milhões. IL representa o índice de lucratividade.
Os dois projetos são mutuamente excludentes. Considerando o indicador da TIR incremental e do VPL incremental, escolhe-se o projeto de
escala pequena, pois a TIR e IL desse projeto são maiores do que os do projeto de escala grande.
escala pequena, pois a TIR incremental supera 10% e o VPL incremental é positivo.
escala grande, pois a TIR incremental é positiva, apesar de o VPL incremental ser negativo.
escala grande, pois o VPL incremental supera 10%, apesar de o IL incremental ser menor do que um.
escala grande, pois a TIR incremental supera 10% e o VPL incremental é positivo.
A empresa XYK tem duas opções de investimento em máquinas e equipamentos. O investimento no Projeto A exige um desembolso inicial de R$ 1.200.000,00 e o Projeto B exige desembolso inicial de R$ 1.100.000,00. Ambos os projetos geram o mesmo fluxo de caixa nos anos seguintes; no entanto, a taxa de juros para o Projeto A é de 12% e para o Projeto B é de 16%. É de conhecimento do gestor financeiro da empresa XYK que a TIR (Taxa Interna de Retorno) do Projeto A é de 16,82% e a TIR do Projeto B é de 20,86%. A empresa irá optar apenas por um dos projetos. A partir do quadro resumo dos projetos A e B, analise as assertivas abaixo:
Taxa de Juros: | Investimento: R$ 1.200.000,00 | Investimento: R$ 1.100.000,00 |
12% | 16% | |
Ano | Fluxo de Caixa do Projeto A | Fluxo de Caixa do Projeto B |
1 | 250.000,00 | 250.000,00 |
2 | 370.000,00 | 370.000,00 |
3 | 840.000,00 | 840.000,00 |
4 | 350.000,00 | 350.000,00 |
Total: | 1.810.000,00 | 1.810.000,00 |
I. A melhor opção é a escolha do Projeto B, pois o desembolso inicial é bem menor do que no Projeto A, os fluxos de caixa são os mesmos, a TIR é de 20,86%, o que supera a do Projeto A. Além disso, o Payback descontado indica vantagem sobre o projeto A, uma vez que é de 3 anos, 4 meses e 12 dias e o VPL (Valor Presente Líquido) de R$ 121.941,84 supera o VPL do Projeto A.
II. Analisando o contexto dos dois projetos, a melhor opção é o Projeto A, que, embora tenha a menor TIR, 16,82%, é o projeto que apresenta maior VPL (Valor Presente Líquido) de R$ 138.502,76 e Payback descontado com apenas 3 dias a mais que o Projeto B, ou seja, 3 anos, 4 meses e 15 dias.
III. A decisão sobre os diferentes projetos, além dos indicadores técnicos vai exigir a análise sob ponto de vista tático e estratégico. De qualquer forma, o Projeto A reúne maiores condições de ser aceito uma vez que seu VPL supera em 13,6% o VPL do Projeto B, que, embora tenha um desembolso inicial menor de R$ 1.100.000,00, a taxa de juros de 16% exige melhores resultados no fluxo de caixa. Além disso, a recuperação do investimento se dá praticamente no mesmo prazo, com Payback descontado no Projeto A de 3 anos e 4 meses e 15 dias e no Projeto B, 3 anos e 4 meses, 12 dias.
Quais estão corretas?
Apenas II.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
Em gerenciamento de projetos, há métodos de avaliação e cálculo de viabilidade econômica.
Uma empresa apresenta os dados mostrados na Tabela a seguir.
Taxa de desconto | VPL |
10% | 130 |
15% | 50 |
20% | -50 |
No caso da avaliação desse projeto pela empresa, a partir de que taxa o projeto começa a ser viável?
20,0%
17,5%
15,0%
12,5%
10,0%
O valor presente líquido do investimento, incluídas as previsões do fluxo líquido anual e dada uma taxa de retorno de 16% ao ano, é igual a 200.000 ∙ [10(1 – 1,16–5) – 6] reais.
Certo
Errado
Um empresário possui a opção do Projeto A para investir. Para ter certeza de que vale a pena o investimento, ele fez a análise, na tabela abaixo, pelas metodologias do VPL (Valor Presente Líquido), da Tir (Taxa Interna de Retorno) e do Payback, considerando a Taxa Mínima de Atratividade de 9% ao ano.
Ano | Projeto A |
0 | -90.000,00 |
1 | 15.000,00 |
2 | 20.000,00 |
3 | 40.000,00 |
4 | 41.000,00 |
5 | 42.000,00 |
Analise as seguintes asserções em relação ao projeto:
I. Considerando uma Taxa Mínima de Atratividade de 9%, o Projeto A é viável.
PORQUE
II. O Projeto A apresenta VPL de R$ 27.824,96, Tir igual a 8,6% e Payback de 3 anos e 11 meses.
A respeito dessas asserções, assinale a alternativa correta.
As asserções I e II são proposições verdadeiras, e a II é uma justificativa da I.
As asserções I e II são proposições verdadeiras, mas a II não é uma justificativa da I.
A asserção I é uma proposição verdadeira, e a II é uma proposição falsa.
A asserção I é uma proposição falsa, e a II é uma proposição verdadeira.
As asserções I e II são proposições falsas.
Os investimentos de longo prazo compreendem desembolsos substanciais de fundos de uma empresa. Assim, é preciso ter critérios claros para analisar e selecionar que investimento fazer e que investimento rejeitar a partir do objetivo de maximizar o retorno do acionista e dos critérios de decisão utilizados em finanças corporativas: payback, Valor Presente Líquido (VPL) e Taxa Interna de Retorno (TIR), utilizando a mesma taxa de desconto. Considere os dados do Quadro abaixo, para projetos mutuamente excludentes, com o mesmo investimento inicial.
Projeto | P | T | Q | R | S |
Payback | 1 ano | 2 anos | 3 anos | 1 ano | 2 anos |
VPL | 5.000 | 5.000 | 5.000 | 10.000 | 10.000 |
TIR | 7% | 10% | 5% | 10% | 5% |
Que projeto a empresa deve escolher, a partir da melhor combinação dos três critérios acima mencionados?
Projeto P
Projeto T
Projeto Q
Projeto R
Projeto S



